
Налоговые новости. №644 от 12 августа 2015 г.
12.08.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в on-line семинаре 08.09.2015 «Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски».
1.1. Новому экономическому правосудию – 1 год
2.1. 17 августа – Уплата авансового платежа по акцизу за август 2015 г.; Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за июль 2015 г.; Представление расчета в территориальный орган ПФ РФ по начисленным и уплаченным страховым взносам на обязательное пенсионное страхование в ПФ РФ и на обязательное медицинское страхование в ФОМС за I полугодие 2015 г.
2.2. 18 августа – представление документов, подтверждающих уплату акциза.
3.1. Издательство «Налоги и финансовое право» выступило партнером Седьмого международного налогового симпозиума «Теория и практика налоговых реформ».
4.1. Приглашаем принять участие в on-line семинаре 8 сентября 2015 года «Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски».
5. Новости налогообложения и экономики
5.1. ФНС России заключила соглашения о ценообразовании для целей налогообложения с ПАО «Аэрофлот» и АО «ДОНАВИА»
5.2. Готов приказ для финансирования привлечения трудовых ресурсов из других регионов
5.3. Сведения из госреестра СРО аудиторов теперь будут предоставлться без взимания платы
6. Налоговые прогнозы, проекты, дискуссии
6.1. Некоторые нормы закона об оценочной деятельности будут уточняться
6.2. Появился текст проекта об отмене формы 4а-ФСС и о выплате пособий из ФСС при банкротстве
6.3. Очередная прогрессивная шкала НДФЛ поступила на рассмотрение Госдумы
6.4. С января на предупредительные меры по травматизму можно будет направлять 30% взносов
6.5. Социальные фонды обсуждают идею единого полиса
6.6. Крым выступил с предложением снизить ставки акциза на вино
7.1. 40 тысяч индивидуальных предпринимателей подключились к сервису «Личный кабинет налогоплательщика ИП»
8. Новости налогового и бухгалтерского законодательства
8.1. Разработана еще одна группа поправок в план счетов кредитных организаций
9.1. Документы в налоговую можно сдавать без печати, даже если она предусмотрена формой (Письмо ФНС от 5 августа 2015 г. N БС-4-17/13706@)
9.2. Торговый сбор уплачен в другом регионе - уменьшать на сумму сбора налог по УСН нельзя (Письмо Минфина от 15 июля 2015 г. N 03-11-09/40621)
9.3. Если при реконструкции меняется ОКОФ, то объект для целей амортизации считается новым ОС (Письмо Минфина от 10 июля 2015 г. N 03-03-06/39775)
9.4. С физлиц-не ИП налоговики пока не могут требовать отчетов о движении средств по счетам за границей (Письмо ФНС от 30 апреля 2015 г. N ЕД-4-2/7568@)
9.5. При возврате поставщику товара для устранения дефекта счет-фактура не выставляется (Письмо Минфина от 14.07.15 № 03-07-09/40364)
10. Новости налогового контроля
10.1. Выплата дивидендов недвижимым имуществом НДС не облагается, указал ВС
10.2. Учредитель ликвидированного ООО не может вернуть себе излишне уплаченный налог
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Особенности применения Перечня объектов высокой энергоэффективности по Постановлению от 17.06.2015 № 600
11.2. О документальном оформлении внутренней перевозки.
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Интересная статья арабиста Надежды Глебовой, в том числе и о налогах.... "Экономика тьмы: как зарабатывает "Исламское государство"
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«С правопреемников не может быть солидарно взыскана задолженность по уплате налогов, если из разделительного баланса следует, что данная обязанность перешла к конкретному правопреемнику (п. 7 ст. 50 НК РФ)»
(Постановление Арбитражного суда Московского округа от 10 июня 2015 г. по делу N Ф05-6788/15)
13.2. В пользу налогового органа
«Вознаграждение за продвижение автомобилей правомерно учтено налогоплательщиком как доход в периоде фактического получения денежных средств, поскольку ранее (до достижения соглашений об оплате) он не вправе был требовать их уплаты (подп. 2 п. 4 ст. 271 НК РФ)»
(Постановление Арбитражного суда Московского округа от 10 июня 2015 г. по делу N Ф05-4938/15)
14. Зарубежные налоговые новости
14.1. Китай девальвировал юань на максимальную за 20 лет величину
14.2. Президент Украины Порошенко ратифицировал три закона, содержащих изменения в налоговом законодательстве
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Налог за занятие колдовством
15.2. Налог на солнце
16.Новости журнала«Налоги и финансовое право»
Анонс № 07/2015 журнала «Налог на прибыль: из практики налогового консультирования».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за август 2015 года будет разослан подписчикам Аналитической базы данных до 30 сентября 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
|
Дата |
Название мероприятия |
Лекторы |
Информация |
Заказать |
|
8 сентября |
Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски. |
Брызгалин А.В. |
Екатеринбург Он-лайн трансляция в регионы |
Заявка |
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
| 21 июля 2015 года |
Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика | Брызгалин А.В. Труфанов А.Н. |
Екатеринбург отчёт
|
| 20,21,22 апреля 2015 года | XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" | Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург отчёт |
|
14 апреля 2015 года |
Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" |
Брызгалин А.В. Гринемаер Е.А. |
Он-лайн трансляция в регионы отчёт с фрагментами выступлений
|
|
31 марта 2015 года |
Круглый стол on-line "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Он-лайн трансляция в регионы
|
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург отчёт |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
«Поэзия Армении в переводах Марка Рыжкова»
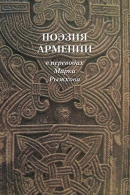
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
«Не надо вредничать, надо делиться!
Вот мы хотим помочь богатым поделиться с теми,
кто полностью зависит от бюджета, от сбора налогов.»
Александр Яковлевич Лившиц (род. 1946),
с 1996 по 1997 гг. министр финансов РФ
Афоризмы, изречения и шутки о налогах и налогообложении.
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
Знаменитое изречение Александра Яковлевича Лившица, высказанное им в 1996 году в бытность Министром финансов РФ и опубликованное в газете «Российские вести» 27.08.1996. Это выражение, прозвучавшее в контексте разъяснения сути современной налоговой политики российских властей, стало кратким и нарицательным – «Делиться надо» – в том смысле, что те, кто имеет достаточные доходы, не может остаться в стороне от внимания государства, которое найдет любой способ для решения своих проблем за счет средств обеспеченных граждан.
1. Налоговая новость недели
1.1. Новому экономическому правосудию – 1 год
6 августа исполнилось ровно год как был ликвидирован Высший Арбитражный Суд РФ, а его функции были переданы вновь образованной в Верховном Суде РФ Судебной коллегии по экономическим спорам. Медиа пространство откликнулось эту дату множеством публикаций, в которых так или иначе делались попытки проанализировать результаты годовой работы нового экономического правосудия. ГК «Налоги и финансовое право» тоже не останется в стороне от этого процесса и в самое ближайшее время мы подготовим свой собственный аналитический материал по итогам работы судебной экономической коллегии по рассмотрению налоговых споров.
Однако уже сейчас можно говорить, что былые опасения некоторых экспертов в неактивности экономической коллегии или в ее какой-то «неадекватности» не оправдались. Коллегия очень активно рассматривает налоговые споры, причем в большинстве своем придерживаясь и сохраняя те подходы, которые были заложены Высшим Арбитражным Судом РФ (правда, за некоторыми исключениями, которых в последнее время становится все больше и больше).
Так же необходимо отметить, что что как следует из информации, размещенной 1 августа на сайте Верховного Суда РФ, Судебная коллегия по экономическим спорам, ранее состоящая только из двух судебных составов (по вещным и по корпоративным спорам), разделена на три судебных состава. Эти составы, во всяком случае пока, не имеют каких-либо особых наименований, отражающих их специализацию, однако можно предположить, что третий состав как раз и будет рассматривать налоговые споры.
Дело в том, что возглавила его Завьялова Татьяна Владимировна, которая раньше возглавляла состав по вещным спорам. В этот же состав вошел бывший судья ВАС РФ Анатолий Геннадьевич Першутов, который имеет репутацию «судьи-налоговеда». Кроме того, в этом составе судьи Елена Николаевна Зарубина, Марина Владимировна Пронина, Наталья Владимировна Павлова и Владимир Валентинович Попов. Необходимо отметить, что ранее налоговые споры рассматривали и другие судьи, например, Кирейкова Галина Геннадьевна, которая теперь входит в первый судебный состав, а также Галина Геннадьевна Попова и Алексей Николаевич Маненков, вошедшие во второй состав.
Как скажется внутренняя реорганизация судебной коллегии на рассмотрении налоговых споров мы сможем увидеть уже в самое ближайшее время.
Источник: novayagazeta.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Уплата авансового платежа по акцизу за август 2015 г. |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции |
|
Страховые взносы в Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный фонд обязательного медицинского страхования |
|
| Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за июль 2015 г. |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам (в т.ч. по дополнительному социальному обеспечению: - членов летных экипажей; - отдельных категорий работников организаций угольной промышленности) |
|
Дополнительные страховые взносы на накопительную пенсию и взносы работодателя |
|
| Уплата платежа по дополнительным взносам на накопительную пенсию и взносам работодателя за июль 2015 г. |
Работодатели |
|
Отчетность в Пенсионный фонд РФ |
|
| Представление документов, подтверждающих членство в студенческом отряде обучающихся и форму их обучения в период такого членства в территориальный орган ПФ РФ по месту своего учета за I полугодие 2015 г. |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам в случае осуществления выплат и иных вознаграждений в пользу обучающихся в профессиональных образовательных организациях, образовательных организациях высшего образования по очной форме обучения за деятельность, осуществляемую в студенческом отряде по трудовым договорам или по гражданско-правовым договорам, предметом которых являются выполнение работ и (или) оказание услуг |
| Внимание! Утверждена новая форма расчета РСВ-1 ПФР, новая форма применяется, начиная с представления расчета за I полугодие 2015 г. (постановление Правления ПФР от 04.06.2015 N 194п). По информации ПФР: - с 7 августа отчетность за I полугодие 2015 года будет приниматься только по новой форме; - с 10 августа отчетность за I полугодие 2015 года будет приниматься только по новым форматам |
|
| Представление (на бумажном носителе) расчета в территориальный орган ПФ РФ по начисленным и уплаченным страховым взносам на обязательное пенсионное страхование в ПФ РФ и на обязательное медицинское страхование в ФФОМС за I полугодие 2015 г. Форма расчета РСВ-1 ПФР, порядок заполнения формы утверждены Постановлением Правления ПФ РФ от 16.01.2014 N 2п |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам |
| Внимание! В ч. 2 ст. 7 Федерального закона от 10.05.2010 N 84-ФЗ "О дополнительном социальном обеспечении отдельных категорий работников организаций угольной промышленности" установлено 3 срока представления расчета: - до 1-го числа второго календарного месяца, следующего за отчетным периодом, соответственно 31.07.2015; - не позднее 15-го числа второго календарного месяца (на бумажном носителе), следующего за отчетным периодом, срок, установленный ст. 15 Федерального закона от 24.07.2009 N 212-ФЗ, соответственно 17.08.2015 с учетом переноса срока; - не позднее 20-го числа второго календарного месяца, следующего за отчетным периодом (в форме электронного документа), срок, установленный ст. 15 Федерального закона от 24.07.2009 N 212-ФЗ, соответственно 20.08.2015 |
|
| Представление расчета (на бумажном носителе) за I полугодие 2015 г. Форма расчета РВ-3 ПФР утверждена Приказом Минздравсоцразвития России от 03.11.2011 N 1322н |
Плательщики страховых взносов по дополнительному социальному обеспечению отдельных категорий работников организаций угольной промышленности |
|
Индивидуальный (персонифицированный) учет в системе обязательного пенсионного страхования |
|
| Внимание! Утверждена новая форма расчета РСВ-1 ПФР, новая форма применяется, начиная с представления расчета за I полугодие 2015 г. (постановление Правления ПФР от 04.06.2015 N 194п). По информации ПФР: - с 7 августа отчетность за I полугодие 2015 года будет приниматься только по новой форме; - с 10 августа отчетность за I полугодие 2015 года будет приниматься только по новым форматам |
|
| Представление (на бумажном носителе): - сведений об уплаченных страховых взносах и страховом стаже; - сведений о каждом работающем застрахованном лице (включая лиц, которые заключили договоры гражданско-правового характера, на вознаграждения по которым в соответствии с законодательством РФ о страховых взносах начисляются страховые взносы) за I полугодие 2015 г. Форма расчета РСВ-1 ПФР, порядок заполнения утверждены Постановлением Правления ПФ РФ от 16.01.2014 N 2п. В случае внесения корректирующих сведений за периоды 2010 - 2013 гг. одновременно с формой РСВ-1 ПФР за текущий отчетный период представляются формы СЗВ-6-1, СЗВ-6-2, СЗВ-6-4 (сопровождаются описью), утвержденные Постановлением Правления ПФР от 31.07.2006 N 192п. О представлении форм, утвержденных Постановлением Правления ПФР от 31.07.2006 N 192п, см. письмо ПФР от 28.01.2015 N П-30412-08/1847 |
Страхователи |
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Представляют за август 2015 г.: - копию (копии) платежного документа, подтверждающего перечисление денежных средств в счет уплаты суммы авансового платежа акциза; - копию (копии) выписки банка, подтверждающей списание указанных средств с расчетного счета производителя алкогольной и (или) подакцизной спиртосодержащей продукции; - извещение (извещения) об уплате авансового платежа акциза. Форма извещения об уплате авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции, уплатившие авансовый платеж акциза |
| Представляют за август 2015 г.: - банковскую гарантию; - извещение (извещения) об освобождении от уплаты авансового платежа акциза. Форма извещения об освобождении от уплаты авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - производители алкогольной и (или) подакцизной спиртосодержащей продукции. Налогоплательщики, которые осуществляют реализацию произведенной ими алкогольной и (или) подакцизной спиртосодержащей продукции, вывозимой за пределы территории РФ в соответствии с таможенной процедурой экспорта, в отношении которых п. 8 ст. 194 НК РФ установлена обязанность по уплате авансового платежа |
Источник: consultant.ru
3. Новости компании
3.1. Издательство «Налоги и финансовое право» выступило партнером Седьмого международного налогового симпозиума «Теория и практика налоговых реформ» (г.Иркутск 29 июня – 5 июля 2015 года).
На страницах трех номеров журнала «Налоги и финансовое право» размещены статьи участников симпозиума. Статьи размещены в открытом виде, читайте здесь:
№ 5/2015 http://www.cnfp.ru/izdatelstvo/buy/zhurnal-2015-05
№ 6/2015 http://www.cnfp.ru/izdatelstvo/buy/zhurnal-2015-06
№ 7/2015 http://www.cnfp.ru/izdatelstvo/buy/zhurnal-2015-07
Приглашаем в группу Издательство «налоги и финансовое право» в Фейсбуке:
https://www.facebook.com/groups/246589272191583
4. Анонс мероприятия
4.1. Приглашаем принять участие в on-line семинаре 8 сентября 2015 года «Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски».
Дата проведения: 8 сентября 2015 года
Время мероприятия: 10.00 - 13.00 /указано московское время/
Формы участия:
on-line /подключение к трансляции через Интернет/
очная /г.Екатеринбург, ул.Луначарского, д.77, конференц-зал/
Спикеры:
Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», к.ю.н.
Основные вопросы программы:
1. Перечитываем законодательство о "деофшоризации" с учетом новых поправок.
2. Как будет работать Федеральный закон № 376-ФЗ в современных условиях.
3. Сбудутся ли мрачные прогрозы развития событий?
4. Можно ли "обойти" положения Федерального закона № 376-ФЗ?
5. Законодательство о КИК и амнистия капитала: параллели и взаимосвязь.
Анонс семинара on-line "закон о КИКах" 8 сентября 2015 года от автора семинара – спикера Аркадия Брызгалина:
"24 ноября 2014 года с большим пафосом был принят Федеральный закон № 376-ФЗ, официально который все называли "закон о деофшоризации", а специалисты окрестили "закон о КИКах".
Закон вступил в силу 1 января 2015 года, то есть немногим через месяц после подписания, но его работа сразу не заладилась.
Во-первых, подвела ФНС, которая так и не разработала ни форм соответствующих уведомлений, ни порядок их заполнения (зато книжку-малышку о пользе "деофшоризации", пустую по содержанию, а кое-где даже и неоднозначную, ФНС разработать успела). Исправлять "неторопливость" фискального ведомства пришлось Призиденту и ГосДуме, которая в пожарном порядке приняла закон о переносе сроков подачи первых уведомлений (Федеральный закон от 06 апреля 2015 года № 85-ФЗ).
Во-вторых, уже в первые месяцы даже не применения закона, а его простого прочтения, вскрылась масса несуразностей и противоречий, на которые торопливые депутаты не обратили внимания. Неудивительно, что Минфин в срочном порядке попытался обобщить самые типовые проблемы и предложил законодателю немного подправить закон.
И уже 8 июня 2015 года Президент подписал Федеральный закон № 150-ФЗ с многочисленными поправками НК РФ в части, касающейся контроля за КИКами.
Кроме того, в этот же день, Президент подписал еще один закон об амнистии капитала (Федеральный закон № 146-ФЗ), который хотя и имеет самостоятельное значение, но тем не менее тесно связан с процессом всеобщей деофшоризации.
Вот мы с коллегами и подумали, а не пора ли нам вновь собраться и рассмотреть прошлогоднее законодательство с учетом и новых поправок, и новых разъяснений Минфина и ФНС.
Подобный on-line семинар мы уже проводили в феврале этого года (смотреть видео-фрагмент выступления Аркадия Брызгалина о КИКах от 03.02.2015), но с тех пор "много воды утекло", да и повторение, как говорят, мать учения, поэтому 8 сентября 2015 года приглашаю Вас на новый on-line семинар по старой теме, на котором мы не только рассмотрим основные положения Федерального закона № 376-ФЗ, но и попробуем просчитать самые актуальные риски и профессионально подготовиться".
Стоимость участия:
4 200 рублей за 1 человека
3 600 рублей за 1 человека /постоянные участники наших семинаров/
3 000 рублей за 1 человека /участники июньской серии on-line семинаров/
Без оплаты для держателей "Годового абонемента - 2015" на посещение on-line семинаров
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
5. Новости налогообложения и экономики
5.1. ФНС России заключила соглашения о ценообразовании для целей налогообложения с ПАО «Аэрофлот» и АО «ДОНАВИА»
Федеральная налоговая служба продолжает работу по заключению соглашений о ценообразовании для целей налогообложения с крупнейшими налогоплательщиками.
Заключено очередное соглашение о ценообразовании с крупнейшими налогоплательщиками ПАО «Аэрофлот» и АО «ДОНАВИА».
Целью соглашения является не только минимизация рисков возможных разногласий сторон по вопросам, связанным с порядком определения цен и используемых методик ценообразования для целей налогообложения в сделках между взаимозависимыми лицами, но и обеспечение максимальной прозрачности деятельности налогоплательщиков при проведении контроля со стороны ФНС России.
Преимуществом заключения соглашения о ценообразовании является снижение налоговых рисков как для налогоплательщика, так и для бюджета.
Напомним, что соглашение о ценообразовании – это новый институт налогового администрирования, классический пример принятого в международной практике т.н. «расширенного взаимодействия» налогового органа с налогоплательщиком, который предполагает высокую степень открытости, прозрачность заключаемых сделок и готовность налогоплательщика к конструктивному и профессиональному диалогу с налоговым органом.
Более подробно о соглашениях о ценообразовании для целей налогообложения можно узнать на сайте ФНС России.
Источник: nalog.ru
5.2. Готов приказ для финансирования привлечения трудовых ресурсов из других регионов
Приказом от 29 июня 2015 г. N 405н Минтруд утвердил порядок предоставления сертификата на привлечение трудовых ресурсов и форму сертификата.
Сертификат будет выдаваться работодателю, заключившему с органами занятости субъекта РФ соглашение об участии в региональной программе повышения мобильности трудовых ресурсов. Сертификат будет служить документом, подтверждающим участие работодателя в региональной программе и дающим ему право на получение финансовой поддержки.
Сертификат будет предоставляться работодателю, прошедшему отбор, при условии:
-
заключения с уполномоченным органом соглашения;
-
привлечения граждан для трудоустройства из субъектов РФ, не включенных в перечень субъектов РФ, привлечение трудовых ресурсов в которые является приоритетным
-
отсутствия просроченной задолженности по обязательным платежам в бюджеты, а также задолженности по выплате зарплаты;
-
заключения с работником, привлеченным для трудоустройства из другого субъекта РФ, трудового договора на неопределенный срок или срочного трудового договора продолжительностью не менее трех лет.
Для получения сертификата необходимо будет предъявить копию трудового договора, заверенную подписью и печатью работодателя, для каждого такого работника.
Уполномоченный орган должен будет размещать информацию о готовности сертификата, переоформленного сертификата, дубликата сертификата на своем сайте в течение 2 рабочих дней после оформления указанных документов.
Приказ вступит в силу 16 августа.
Напомним, что соответствующие поправки в законодательство были внесеныфедеральным законом от 22 декабря 2014 года N 425-ФЗ и вступили в силу 1 января 2015 года.
Источник: audit-it.ru
5.3. Сведения из госреестра СРО аудиторов теперь будут предоставлться без взимания платы
Приказом от 7 июля 2015 г. № 108н Минфин внес изменения в административный регламент предоставления Минфином сведений из госреестра СРО аудиторов, утвержденный приказом от 24 февраля 2012 г. № 30н.
Из текста приказа убраны все упоминания об оплате за данную госуслугу, а пункт 31 регламента в новой редакции прямо предусматривает предоставление сведений, содержащихся в реестре, без взимания платы.
Приказ вступит в силу 15 августа. В настоящее время и до этой даты плата за госуслугу составляет 100 рублей с физлиц и 300 рублей с организаций.
Источник: audit-it.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Некоторые нормы закона об оценочной деятельности будут уточняться
Единый портал сообщил о начале разработки законопроекта «О внесении изменений в федеральный закон «Об оценочной деятельности в РФ» и отдельные законодательные акты РФ».
Разработка законопроекта обусловлена необходимостью уточнения положений закона об оценочной деятельности и приведения положений отдельных законодательных актов в соответствие законодательству об оценочной деятельности, говорится на портале.
Текста проекта пока не опубликовано. Суть нововведений заключается в уточнении положений указанного закона в части видов стоимостей, предусмотренных федеральными стандартами оценки, полномочий совета по оценочной деятельности, применяемой методологии в сфере оценки, профессионального обучения оценщиков, применения мер дисциплинарного воздействия, а также уточнения отдельных законодательных актов в целях приведения их положений в соответствие законодательству об оценочной деятельности.
Источник: audit-it.ru
6.2. Появился текст проекта об отмене формы 4а-ФСС и о выплате пособий из ФСС при банкротстве
Единый портал вынес на общественное обсуждение текст законопроекта о внесении изменений в федеральный закон «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством».
Будет признана утратившей силу часть 3 статьи 4.8 данного закона, согласно которой формы отчетов (расчетов), представляемых лицами, добровольно вступившими в правоотношения по обязательному соцстрахованию в соответствии со статьей 4.5 данного закона, а также сроки и порядок их представления утверждаются ФСС по согласованию с Минтрудом.
Речь идет об отчете по форме 4а-ФСС, который, как ранее уже сообщалось, власти планируют отменить. Эта отчетность является избыточной дополнительной нагрузкой для малого бизнеса, поскольку ее показатели уже содержатся в индивидуальной карточке страхователя.
Кроме того, часть 4 статьи 13, устанавливающая случаи выплаты пособий по временной нетрудоспособности, по беременности и родам и ежемесячного пособия по уходу за ребенком напрямую из ФСС, дополняется мыслью о том, что это будет делаться также в случае, если на день обращения застрахованного лица за пособиями в отношении страхователя проводятся процедуры, применяемые в деле о банкротстве.
Закон вступит в силу 1 января 2016 года. Если ранее этой даты физлицо обращалось за пособием, а на 1 января 2016 года в отношении страхователя проводятся процедуры банкротства, то пособие также будет выплачиваться из ФСС.
Источник: audit-it.ru
6.3. Очередная прогрессивная шкала НДФЛ поступила на рассмотрение Госдумы
Группа депутатов внесла в ГД законопроект № 851098-6 о внесении изменений в главу 23 НК в части введения прогрессивной шкалы НДФЛ.
На этот раз предлагается следующая градация:
-
по доходам до 24 млн рублей включительно – 13%;
-
по доходам свыше 24 млн рублей, но не более 100 млн рублей – 25%;
-
по доходам свыше 100 млн рублей, но не более 200 млн рублей – 35%;
-
по доходам свыше 200 млн рублей – 50%.
Имеется в виду сумма доходов, полученных с начала года.
Законопроект создает условия, стимулирующие направление прибыли предприятий не на личное обогащение владельцев, а на развитие этих предприятий, считают авторы инициативы. Законопроект направлен также, по их мнению, на снижение социального неравенства, стимулирования, с одной стороны, экономической активности граждан, с другой, повышения платежеспособности широких слоев населения.
На рассмотрении в ГД находится аналогичный проект, внесенный в начале июля этого года, которым предполагается шкала с другими параметрами. Проект так и не прошел даже 1 чтение. В мае текущего года был внесен еще один "прогрессивный" законопроект, который уже вернули субъекту права законодательной инициативы. Такой же точно законопроект, как свежевнесенный (с такими же параметрами шкалы), вносился в конце марта этого года, однако теперь уже отправлен в архив. Ранее депутатами предпринимались и другие попытки ввести прогрессивную шкалу НДФЛ.
Источник: audit-it.ru
6.4. С января на предупредительные меры по травматизму можно будет направлять 30% взносов
Объявлено о разработке проекта приказа Минтруда, которым предполагается установление объема средств, направляемых страхователем на финансовое обеспечение предупредительных мер, в размере до 30% сумм страховых взносов, начисленных им за предшествующий календарный год, за вычетом расходов на выплату обеспечения по обязательному соцстрахованию от несчастных случаев на производстве и профзаболеваний. О необходимости введения такой меры говорилось на недавнем заседании правительства РФ.
Кроме того, запланировано включение в перечень предупредительных мер мероприятия по субсидированию процентной ставки по кредиту, направленному на модернизацию основных фондов в целях улучшения условий труда. Текст проекта пока не разработан.
Новшества вступят в силу с 1 января 2016 года.
Источник: audit-it.ru
6.5. Социальные фонды обсуждают идею единого полиса
Социальный блок правительства РФ рассматривает идею создания в России единого документа социального страхования, который заменит собой нынешний полис ОМС и документ о пенсионном страховании. Два из трех внебюджетных фондов – обязательного медицинского и социального страхования – высказываются против инициативы. Пенсионный фонд, на базе данных которого предлагается объединение, новацию поддержал.
Поручение проработать вопрос о возможности перевода всех видов социального страхования на территории России на свидетельство единого образца было дано Минтруду и Минздраву вице-премьером Ольгой Голодец в начале апреля этого года, рассказали "Ъ" в Минтруде. В качестве основы для единого документа предлагается взять страховое свидетельство обязательного пенсионного страхования. Сейчас, как сообщили "Ъ" в пресс-службе ведомства, вопрос о создании единого полиса все еще находится в стадии рассмотрения.
Но, как следует из имеющегося в распоряжении "Ъ" письма ФФОМС в адрес Минтруда, этот фонд уже выступил против введения единого документа соцстрахования. ФФОМС указывает, что часть россиян, имеющих пенсионное страховое свидетельство, при этом не застрахованы в системе ОМС. К таковым относятся военнослужащие, сотрудники органов внутренних дел и экстренных служб – всего по состоянию на июль 2015 года полисами ОМС не обеспечено около 25 млн человек.
Другое возражение фонда против идеи единого документа – полисы ОМС могут иметь различные сроки действия. Например, если для граждан РФ они бессрочны, то для беженцев и мигрантов срок их действия органичен. Кроме того, по мнению ФФОМС, если данные страхового номера индивидуального лицевого счета (СНИЛС), которые содержатся в пенсионном страховом свидетельстве, относятся к общедоступной информации, то реквизиты полиса ОМС являются персональными данными. Замена их более распространенными идентификаторами "увеличивает вероятность мошенничества со стороны злоумышленников", сказано в письме.
В Пенсионном фонде РФ (ПФР), наоборот, отмечают, что широкое применение СНИЛС говорит о его удобстве. "Сейчас СНИЛС является идентификатором всех данных человека в системе государственных услуг – в год мы получаем около миллиона запросов на подтверждение его соответствия ФИО человека, и единое социальное удостоверение на его основе действительно было бы удобным",– пояснили "Ъ" в ПФР.
В фонде также подчеркнули, что активно обмениваются информацией о застрахованных россиянах с ФФОМС и Фондом социального страхования (ФСС) и именно СНИЛС является ключевым элементом информационного межведомственного взаимодействия. Так, ФФОМС не ведет учет неработающего населения, взносы за которое платят бюджеты регионов, и за этой статистикой обращается в ПФР.
Источник: audit-it.ru
6.6. Крым выступил с предложением снизить ставки акциза на вино
Письмо с предложениями, как облегчить работу производителям вина, отправлено в Минсельхоз России.
Крымские чиновники подготовили и направили в правительство РФ и Минсельхоз РФ обращения с законодательными предложениями, которые, по их мнению, позволят упростить работу российских виноделов. Об этом «Известиям» рассказал министр сельского хозяйства Республики Крым Виталий Полищук. В частности, совет министров и министерство сельского хозяйства республики предлагают для развития виноделия полуострова пересмотреть акцизную политику в отношении крепленых вин и снизить ставки акциза. А также отменить запрет на использование виноделами арендованного оборудования, отсрочить применение системы ЕГАИС, снять запрет на продажу вина в розлив.
Кроме того, крымчане считают необходимым пересмотреть нормы, ограничивающие розничную продажу вина из-за недостатка размеров торговых площадей, упростить порядок приобретения федеральных специальных марок. Они также предлагают предоставить крымским винодельческим предприятиям дополнительный период для адаптации к законодательству Российской Федерации.
Источник: audit-it.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. 40 тысяч индивидуальных предпринимателей подключились к сервису «Личный кабинет налогоплательщика ИП»
За два месяца промышленной эксплуатации 40 тысяч индивидуальных предпринимателей подключились к интерактивному сервису «Личный кабинет налогоплательщика индивидуального предпринимателя».
Обладатели «личных кабинетов» направили более 6 370 запросов на получение документов в налоговые органы (обращения в налоговый орган, запросы на предоставление выписки из ЕГРИП, справки о состоянии расчетов с бюджетом, заявления на проведение сверки, заявления на уточнение платежа и т.п.).
ФНС России напоминает, что авторизация в сервисе осуществляется как с помощью логина и пароля, так и с помощью ключа электронной подписи/универсальной электронной карты. При этом пара логин и пароль – те же реквизиты доступа, которые используются для входа в сервис «Личный кабинет налогоплательщика для физических лиц».
Оба способа не требуют личного визита в инспекцию для получения реквизитов доступа.
При этом стоит отметить, что функциональные возможности сервиса различаются в зависимости от способа авторизации: пользователи, авторизованные с помощью сертификата ключа электронной подписи получают более широкий спектр возможностей.
Полнофункциональная версия с сервиса позволяет:
-
получать актуальную информацию о задолженности по налогам перед бюджетом, о суммах начисленных и уплаченных налоговых платежей, о наличии переплат, невыясненных платежей, об исполненных налоговым органом решениях о зачете и возврате излишне уплаченных (излишне взысканных) сумм, о принятых решениях об уточнении платежа, об урегулированной задолженности, о неисполненных налогоплательщиком требованиях на уплату налога и других обязательных платежей, мерах принудительного взыскания задолженности;
-
направлять запросы и получать справку о состоянии расчетов с бюджетом, акты совместной сверки расчетов с бюджетом по налогам, сборам, пеням, штрафам, процентам, справку об исполнении обязанности по уплате налогов, сборов, пеней, штрафов, процентов;
-
составлять и направлять в налоговые органы заявления об уточнении невыясненных платежей, а также платежных документов, в которых налогоплательщик самостоятельно обнаружил ошибки в оформлении, о зачете/возврате переплаты, об инициировании сверки расчетов с бюджетом;
-
получать информацию из ЕГРИП, а также сведения обо всех постановках на учет в налоговых органах; уточнять и актуализировать сведения о собственных учетных данных посредством направления обращения;
-
получать выписки из ЕГРИП в отношении самого себя;
-
направлять заявления на внесение изменения в сведения об ИП в ЕГРИП, заявления на прекращение деятельности в качестве ИП, сообщения об участии в российских и иностранных организациях;
-
подобрать систему налогообложения, вычислив с помощью специального калькулятора ориентировочную сумму налога для общей,упрощенной систем налогообложения, при применении ЕНВД (патента), а также сформировать и направить заявление на постановку/снятие с учета в качестве плательщика ЕНВД.
Кроме того, с помощью данного сервиса индивидуальный предприниматель может направлять в налоговый орган любое обращение, отслеживать информацию о прохождении своих документов, а также многое другое.
Источник: nalog.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Разработана еще одна группа поправок в план счетов кредитных организаций
Проходит экспертиза еще одного проекта изменений в положение Банка России от 16 июля 2012 года № 385-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории РФ».
В план счетов вносится множество поправок и дополнений. Напомним, что о разработке предыдущей порции изменений сообщалось совсем недавно.
Источник: audit-it.ru
9. Комментарии и разъяснения
9.1. Документы в налоговую можно сдавать без печати, даже если она предусмотрена формой (Письмо ФНС от 5 августа 2015 г. N БС-4-17/13706@)
В письме от 5 августа 2015 г. N БС-4-17/13706@ ФНС напомнила о федеральном законе от 06.04.2015 N 82-ФЗ, которым внесены поправки в законы об АО и об ООО - теперь общества с ограниченной ответственностью и акционерные общества вправе, но не обязаны иметь печать.
В связи с этим до внесения соответствующих изменений в приказы ФНС, документы, представляемые (направляемые) в налоговые органы, принимаются вне зависимости от наличия (отсутствия) печати в них.
Источник: audit-it.ru
9.2. Торговый сбор уплачен в другом регионе - уменьшать на сумму сбора налог по УСН нельзя (Письмо Минфина от 15 июля 2015 г. N 03-11-09/40621)
В письме от 15 июля 2015 г. N 03-11-09/40621 Минфин сообщил, что при наличии вида предпринимательской деятельности, в отношении которого установлен торговый сбор, налогоплательщик вправе уменьшить на сумму уплаченного торгового сбора сумму налога (авансового платежа) по объекту налогообложения от указанного вида деятельности, зачисляемую в бюджет субъекта РФ, в котором установлен указанный сбор. Это делается в дополнение к суммам уменьшения, установленным пунктом 3.1 статьи 346.21 НК.
ИП, проживающий, например, в Московской области и применяющий УСН, при уплате торгового сбора в Москве не вправе уменьшать сумму налога (авансового платежа), уплачиваемого в бюджет Московской области, на сумму торгового сбора.
Источник: audit-it.ru
9.3. Если при реконструкции меняется ОКОФ, то объект для целей амортизации считается новым ОС (Письмо Минфина от 10 июля 2015 г. N 03-03-06/39775)
В письме от 10 июля 2015 г. N 03-03-06/39775 Минфин рассказал о начислении амортизации после достройки, дооборудования, реконструкции, модернизации, технического перевооружения ОС.
Срок полезного использования определяется налогоплательщиком самостоятельно на дату ввода в эксплуатацию с учетом классификации основных средств, утверждаемой правительством РФ.
Можно увеличить срок полезного использования (но не более предусмотренного для амортизационной группы) после даты ввода его в эксплуатацию в случае, если после реконструкции, модернизации или технического перевооружения такого объекта увеличился срок его полезного использования.
Первоначальная стоимость основных средств изменяется в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации соответствующих объектов и по иным аналогичным основаниям.
При линейном методе норма амортизации определяется делением единицы на срок полезного использования, выраженный в месяцах. Изменение нормы амортизации после введения ОС в эксплуатацию НК не предусмотрено.
При этом стоимость произведенных достройки, дооборудования, реконструкции, модернизации, технического перевооружения увеличивает первоначальную стоимость основного средства. Амортизация начисляется по тем нормам, которые были определены при введении этого основного средства в эксплуатацию.
Если изменение технических характеристик реконструируемого или модернизируемого объекта привело к изменению ОКОФ, то, по мнению Минфина, в результате этих действий было создано новое основное средство.
Источник: audit-it.ru
9.4. С физлиц-не ИП налоговики пока не могут требовать отчетов о движении средств по счетам за границей (Письмо ФНС от 30 апреля 2015 г. N ЕД-4-2/7568@)
В письме от 30 апреля 2015 г. N ЕД-4-2/7568@ (опубликованном недавно) ФНС напомнила об изменениях, внесенных в пункт 7 статьи 12 закона "О валютном регулировании и валютном контроле", которые вступили в силу 1 января 2015 года.
Обязанность отчитываться о движении средств по счетам (вкладам) в банках за пределами территории РФ была установлена для резидентов за исключением физлиц-резидентов, а также официальных представительств России за рубежом. Однако слова "физлиц-резидентов" исключены из части 7 статьи 12 закона, и теперь "резиденты, за исключением ... представительств РФ, находящихся за пределами территории РФ ... представляют налоговым органам по месту своего учета отчеты о движении средств по счетам (вкладам) в банках за пределами территории РФ".
ФНС указывет, что согласно данной формулировке физлица - резиденты обязаны представлять налоговым органам отчеты о движении средств по счетам (вкладам) в банках за границей.
В ФНС поступают обращения граждан, в которых они ссылаются на требования территориальных налоговых органов о представлении ими таких отчетов.
Пока нет установленного правительством РФ порядка представления таких отчетов, направление таких требований ФНС назвала необоснованным. При этом ФНС сообщила о проекте соответствующего постановления.
Теперь, напомним, постановлением от 25 июля 2015 г. N 761 правительство РФвнесло поправки в правила представления резидентами налоговым органам отчетов о движении средств по счетам (вкладам) в банках за пределами РФ. По данному порядку обязанность отчитываться имеется у "юридических лиц - резидентов и индивидуальных предпринимателей - резидентов". Для физлиц-не ИП порядок представления указанных отчетов данными правилами не установлен.
Вместе с тем, еще в июне мы сообщали также и о проекте другого постановления, которым, по-видимому, будет установлен порядок отчетности именно для физлиц. Однако сведений о стадии его принятия пока нет, в том числе, в связи с переходом портала regulation.gov.ru на новую платформу.
Источник: audit-it.ru
9.5. При возврате поставщику товара для устранения дефекта счет-фактура не выставляется (Письмо Минфина от 14.07.15 № 03-07-09/40364)
В письме от 14.07.15 № 03-07-09/40364 Минфин рассказал об НДС при передаче покупателем продавцу на основании рекламационных актов товаров для устранения дефекта.
Объектом налогообложения НДС признаются операции по реализации. Согласно статье 39 НК реализацией товаров признается передача на возмездной (или в некоторых случаях на безвозмездной) основе права собственности на товары.
Счет-фактура выставляется при реализации товаров.
При передаче покупателем продавцу товаров по рекламационным актам право собственности на указанный товар от покупателя к продавцу не переходит. Такая передача не является реализацией товаров и, соответственно, объекта налогообложения НДС не возникает, счета-фактуры не выставляются.
Источник: audit-it.ru
10. Новости налогового контроля
10.1 Выплата дивидендов недвижимым имуществом НДС не облагается, указал ВС
Опубликовано определение судьи ВС по делу А58-341/2014, согласно фабуле, в счет выплаты дивидендов компания передала единственному акционеру недвижимое имущество.
По результатам выездной проверки ИФНС доначислила НДС, пени и штраф, указав, что произведенная операция не названа в числе операций, не признаваемых объектом обложения НДС.
Суд первой инстанции, апелляция и окружной арбитражный суд признали решение инспекции недействительным.
Реализацией признается передача на возмездной основе права собственности на товары, работы, услуги (статья 39 НК). Дивидендом является доход, полученный акционером при распределении прибыли, остающейся после налогообложения прибыли (статья 43 НК). Положения частей 1 и 3 статьи 42 закона об АО допускают выплату дивидендов в неденежной форме (иным имуществом), если это предусмотрено уставом компании. В данном случае соответствующее положение имеется в уставе.
В решении судьи ВС (302-КГ15-6042 от 31.07.2015) указано: «передача имущества в счет выплаты дивидендов не образует иной объект налогообложения, кроме дохода акционера, следовательно, не является операцией, облагаемой у передающей стороны налогом на добавленную стоимость».
В передаче дела в коллегию по экономическим спорам инспекции отказано.
Источник: audit-it.ru
10.2. Учредитель ликвидированного ООО не может вернуть себе излишне уплаченный налог
В Конституционный суд обратился гражданин - бывший участник ликвидированного ООО. Налоговый орган отказал ему в возврате сумм излишне уплаченных фирмой налогов. Переплата по налогам была выявлена истцом как ликвидатором организации в процессе ликвидации. Заявление о возврате излишне уплаченных налогов он подал от своего имени уже после завершения ликвидации. Суды общей юрисдикции заявителю отказали в признании незаконным указанного решения налогового органа, поскольку бывший учредитель не являлся плательщиком сумм налогов, подлежащих возврату.
КС вынес определение от 23 июня 2015 года 1233-О, которым отказал данному гражданину в принятии его жалобы к рассмотрению.
Право участника ликвидированной организации на обращение с заявлением о возврате сумм налога, уплаченного такой организацией, налоговым законодательством не предусмотрено. Вместе с тем, установленный порядок врозврата излишне уплаченных налогов не ограничивает право самой ликвидируемой организации обратиться с заявлением о возврате излишне уплаченного налога до ее ликвидации. Следовательно, данный порядок не может рассматриваться как нарушающий конституционные права налогоплательщиков, указал КС.
Нормы ГК и закона об ООО, касающиеся порядка ликвидации юрлица, не регулируют вопросы, связанные с возвратом налогов и не могут считаться затрагивающими конституционные права заявителя в указанном аспекте.
Источник: audit-it.ru
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Особенности применения Перечня объектов высокой энергоэффективности по Постановлению от 17.06.2015 № 600
Описание ситуации:
Постановлением Правительства РФ от 17.06.2015 № 600 был утвержден Перечень объектов и технологий, которые относятся к объектам и технологиям высокой энергетической эффективности, который введен в действие 30.06.2015 года.
При этом признано утратившим силу Постановление Правительства РФ от 16.04.2012 № 308 «Об утверждении перечня объектов, имеющих высокую энергетическую эффективность, для которых не предусмотрено установление классов энергетической эффективности».
Организация использовала льготы по налогу на прибыль и налогу на имущество организаций по объектам, указанным в Перечне, утвержденном Постановлением Правительства № 308. В Перечне, утвержденном Постановлением Правительства № 600, объекты не указаны.
Вопрос 1:
Согласно п. 21 ст. 381 НК РФ льгота по налогу на имущество организаций представляется в отношении вновь вводимых объектов, имеющих высокую энергетическую эффективность, в соответствии с перечнем таких объектов, установленным Правительством РФ.
Следует ли, что для объектов, введенных до принятия Постановления № 600 и по которым льгота применялась согласно Постановлению № 308, применение льготы с 01.07.2015 становится невозможным?
Ответ:
Как установлено п. 21 ст. 381 НК РФ освобождаются от налогообложения налогом на имущество организации в отношении вновь вводимых объектов, имеющих высокую энергетическую эффективность, в соответствии с перечнем таких объектов, установленным Правительством РФ, или в отношении вновь вводимых объектов, имеющих высокий класс энергетической эффективности, если в отношении таких объектов в соответствии с законодательством РФ предусмотрено определение классов их энергетической эффективности, в течение трех лет со дня постановки на учет указанного имущества.
Пункт 21 ст. 381 НК РФ введен Федеральным законом от 07.06.2011 № 132-ФЗ и вступил в силу с 01.01.2012 года.
Отметим, что в заключении Комитета Государственной Думы по бюджету и налогам на проект федерального закона (в последующем Федеральный закон от 07.06.2011 № 132-ФЗ) указывается, что предоставление льготы по налогу на имущество организаций направлено на стимулирование использования организация