
Налоговые новости. №640 от 15 июля 2015 г.
15.07.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в on-line семинаре 21.07.2015 «Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика».
Внимание! Приглашаем принять участие в on-line семинаре 08.09.2015 «Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски».
1.1. Местные власти смогут устанавливать спецрежимы для малого бизнеса
1.2. Малый бизнес освобожден от проверок на три года
2.1. 20 июля 2015 – Представление единой упрощённой декларации за полугодие 2015 г.; Представление сведений о среднесписочной численности работников; Представление журнала учета полученных и выставленных счетов-фактур в электронной форме за II квартал 2015 г.; Уплата косвенных налогов (налога на добавленную стоимость и акцизов) за исключением акцизов по маркируемым подакцизным товарам за июнь 2015 г.
2.2. 21 июля 2015 - Представление уведомления о максимальных и минимальных розничных ценах.
3.1. Группа компаний «Налоги и финансовое право» выставляет команду для участия в Первом международном марафоне «Европа-Азия» (г.Екатеринбург) 1 августа 2015 года.
4.1. Приглашаем принять участие в on-line семинаре 21 июля 2015 года «Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика».
Анонсы от Аркадия Викторовича Брызаглина в авторском блоге (ссылки).
4.2. Приглашаем принять участие в on-line семинаре 8 сентября 2015 года «Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски».
Внимание! До 10 июля 2015 года Вы можете приобрести 2 семинара on-line по цене одного! Звоните (343) 350-11-62, 350-12-12, sme@cnfp.ru Мария Сухих.
5. Новости налогообложения и экономики
5.1. Пользователи Единого портала госуслуг теперь могут зарегистрироваться в Личном кабинете налогоплательщика без посещения инспекции
5.2. На сайте ФНС России теперь можно онлайн рассчитать стоимость патента
5.3. С 2016 года все граждане смогут отчитываться о своих доходах, не посещая налоговых инспекций
5.4. Расширены функциональные возможности группы электронных сервисов «Риски бизнеса: проверь себя и контрагента»
5.5. В Москве зарегистрировалось чуть менее 30 тысяч плательщиков торгового сбора.
6. Налоговые прогнозы, проекты, дискуссии
6.1. Власти рассмотрят вопрос обнуления НДС на внутренние авиаперевозки
6.2. Депутаты могут запретить регистрацию юрлиц в другом регионе РФ
6.3. Для услуг аэропортов на международных перевозках могут ввести нулевой НДС
6.4. Россия предложит странам БРИКС меры стимуляции к «белой зарплаты»
7.1. 48 млн россиян работают «в прозрачном рынке», уплачивая налоги
8. Новости налогового и бухгалтерского законодательства
8.1. Алкогольные декларации за 2 квартал оформляются по "старым" формам и порядку
8.2. Утвержден скорректированный перечень КБК для страховых взносов на 2016 год
9.1. Как учитывать общехозяйственные расходы при наличии целевого финансирования (Письмо ФНС от 9 июля 2015 г. N ЕД-4-3/11983)
9.2. Электронное заявление о ввозе и косвенных налогах не надо дублировать на бумаге (Письмо ФНС РФ от 1 июля 2015 г. N ЗН-4-17/11507@)
9.3. У физлиц-заимодавцев не возникает дохода при возврате займа, выраженного в валюте (Письмо ФНС от 03.07.15 № БС-4-11/11646)
9.4. Соцвычет по добровольному страхованию жизни не зависит от даты заключения договора (Письмо ФНС от 3 июля 2015 г. N БС-4-11/11644@)
10. Новости налогового контроля
10.1. В ходе камеральных проверок инспекторы могут проводить допросы свидетелей
10.2. Уже действуют новые формы документов, используемых налоговиками в ходе проверок
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Отражение в учете Арендодателя расходов на отделку нежилого помещения, которые частично (50%) будут осуществлены за счет Арендатора
11.2. Заключение гражданско-правового договора с временно проживающим иностранцем.
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Видео налоговые новости от Аркадия Брызгалина от 10 июля 2015 г.
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Поскольку налоговым органом не доказан факт безвозмездной передачи сетей коммуникации для объектов недвижимости специализированным организациям, отказ в применении налогоплательщиком-инвестором вычета НДС по товарам (работам, услугам) для их строительства признан неправомерным (п. 2 ст. 171 НК РФ)»
(Постановление Арбитражного суда Московского округа от 19 марта 2015 г. по делу N Ф05-1996/15)
13.2. В пользу налогового органа
«Суд признал неправомерным применение вычета по НДС, поскольку налогоплательщиком не было доказано наличие у спорных контрагентов возможностей и ресурсов для оказания услуг по договору, а выписки банка свидетельствуют об использовании счетов для транзитных переводов денежных средств и их последующего вывода из оборота (п. 1 ст. 172 НК РФ)»
(Постановление Арбитражного суда Московского округа от 18 мая 2015 г. по делу N Ф05-2004/15)
14. Зарубежные налоговые новости
14.1. Премьер-министр Румынии обвиняется в неуплате налогов
14.2. Власти Великобритании решили отменить налоговые льготы для нерезидентов
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Налог на одноразовые палочки для еды в Китае.
15.2. Налог на восход солнца
16.Новости журнала«Налоги и финансовое право»
Анонс № 07/2015 журнала «Налог на прибыль: из практики налогового консультирования».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за июль 2015 года будет разослан подписчикам Аналитической базы данных до 31 августа 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
|
Дата |
Название мероприятия |
Лекторы |
Информация |
Заказать |
|
8 сентября |
Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски. |
Брызгалин А.В. |
Екатеринбург Он-лайн трансляция в регионы |
|
|
21 июля |
Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика |
Брызгалин А.В. |
Екатеринбург Он-лайн трансляция в регионы подробнее |
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
| 20,21,22 апреля 2015 года | XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" | Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург отчёт |
|
14 апреля 2015 года |
Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" |
Брызгалин А.В. Гринемаер Е.А. |
Он-лайн трансляция в регионы отчёт с фрагментами выступлений
|
|
31 марта 2015 года |
Круглый стол on-line "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Он-лайн трансляция в регионы
|
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург отчёт |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
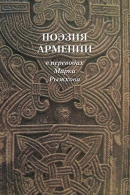
«Поэзия Армении в переводах Марка Рыжкова»
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
«В налоговом раю фискалами овладевали адские чувства.»
Михаил Мамчич
Афоризмы о сборщиках налогов
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Местные власти смогут устанавливать спецрежимы для малого бизнеса
Глава государства Владимир Путин подписал поправки в НК РФ, которые устанавливают специальные налоговые режимы для малого и среднего бизнеса, пишет РБК.
Документ дает право местным властям устанавливать виды предпринимательской деятельности, в отношении которых может применяться специальный налоговый режим, налоговые ставки и преференции.
Ставка единого налога устанавливается в размере 15% величины вмененного дохода. Также местные власти смогут устанавливать ставку единого налога в пределах 7,5–15%.
Источник: taxpravo.ru
1.2. Малый бизнес освобожден от проверок на три года
Глава государства Владимир Путин подписал закон, который на три года (с 1 января 2016 по 31 декабря 2018 гг.) освобождает малый бизнес от проверок со стороны органов муниципального и государственного контроля. В ходе «надзорных каникул» соответствующим органам запрещается проводить плановые проверки организаций и ИП из сферы малого бизнеса, пишет РБК.
При этом предприниматели, наказывавшиеся в течение трех предыдущих лет за допущенные в своей работе грубые нарушения законодательства, не получат полного освобождения от проверок. Инспекторы при желании смогут проверять бывших нарушителей закона в плановом порядке, а те при этом смогут обжаловать решение о проведении плановой проверки, если они полагают, что она назначена в нарушение законодательства.
Источник: taxpravo.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Единая (упрощенная) налоговая декларация |
|
| Представление декларации за полугодие 2015 г. Форма декларации утверждена Приказом Минфина России от 10.07.2007 N 62н |
Налогоплательщики по одному или нескольким налогам, не осуществляющие операций, в результате которых происходит движение денежных средств на их счетах в банках (в кассе организации), и не имеющие по этим налогам объектов налогообложения |
|
Сведения о среднесписочной численности работников |
|
| Представление сведений. Форма сведений утверждена Приказом ФНС России от 29.03.2007 N ММ-3-25/174@ |
Организации, созданные (реорганизованные) в июне 2015 г. |
|
Налог на добавленную стоимость |
|
| Представление журнала учета полученных и выставленных счетов-фактур по установленному формату в электронной форме за II квартал 2015 г. Формат журнала учета в электронном виде утвержден Приказом ФНС России от 04.03.2015 N ММВ-7-6/93@. Форма журнала учета и правила ведения журнала учета утверждены Постановлением Правительства РФ от 26.12.2011 N 1137. Формат описи документов, направляемых в налоговый орган в электронном виде, утвержден Приказом ФНС России от 29.06.2012 N ММВ-7-6/465@. См. письмо ФНС России от 22.01.2015 N ГД-4-3/794@ "О порядке применения кодов видов операций по НДС" |
Лица, не являющиеся налогоплательщиками, налогоплательщики, освобожденные от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога, не признаваемые налоговыми агентами, в случае выставления и (или) получения ими счетов-фактур при осуществлении предпринимательской деятельности в интересах другого лица на основе договоров комиссии, агентских договоров, предусматривающих реализацию и (или) приобретение товаров (работ, услуг), имущественных прав от имени комиссионера (агента), или на основе договоров транспортной экспедиции (если при определении налоговой базы в порядке, установленном главами 23, 25, 26.1 и 26.2 НК РФ, в составе доходов учитываются доходы в виде вознаграждения при исполнении договоров транспортной экспедиции), а также при выполнении функций застройщика |
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика в соответствии с п. 1 ст. 145 НК РФ и документов, подтверждающих право на такое освобождение, начиная с июля 2015 г. Форма уведомления утверждена Приказом МНС России от 04.07.2002 N БГ-3-03/342 |
Налогоплательщики, у которых сумма выручки от реализации товаров (работ, услуг) без учета налога не превысила в совокупности 2 000 000 руб. за апрель, май и июнь 2015 г. |
| Представление уведомления: - о продлении использования права на освобождение в течение последующих 12 календарных месяцев от исполнения обязанностей налогоплательщика в соответствии с п. 1 ст. 145 НК РФ и документов, подтверждающих право на такое освобождение; - или об отказе от освобождения начиная с июля 2015 г. Форма уведомления утверждена Приказом МНС России от 04.07.2002 N БГ-3-03/342 |
Налогоплательщики, которые использовали право на освобождение в течение 12 календарных месяцев (с июля 2014 г. по июнь 2015 г.) |
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика и документов, подтверждающих право на такое освобождение, начиная с июня 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, не использовавших ранее права на освобождение от исполнения обязанностей налогоплательщика) |
| Представление уведомления: - о продлении использования права на освобождение в течение последующих 12 календарных месяцев; - или об отказе от освобождения и документов, подтверждающих право на такое освобождение, начиная с июля 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н. Внимание! Расчет совокупного размера прибыли представляется в случае, когда объем выручки от реализации товаров (работ, услуг, имущественных прав), полученной участником проекта, превысил один миллиард рублей. Форма расчета совокупного размера прибыли утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково", по истечении 12 календарных месяцев использовавшие право на освобождение от исполнения обязанностей налогоплательщика |
|
Косвенные налоги |
|
| Уплата косвенных налогов (налога на добавленную стоимость и акцизов) за исключением акцизов по маркируемым подакцизным товарам за июнь 2015 г. |
Налогоплательщики при импорте товаров на территорию РФ с территории государств - членов Евразийского экономического союза: - по принятым на учет импортируемым товарам; - по платежу, предусмотренному договором (контрактом) лизинга |
| Представление налоговой декларации по косвенным налогам (налогу на добавленную стоимость и акцизам) за июнь 2015 г. Форма декларации утверждена Приказом Минфина России от 07.07.2010 N 69н |
Налогоплательщики при импорте товаров на территорию РФ с территории государств - членов Евразийского экономического союза |
|
Акцизы |
|
| Представляют за июль 2015 г.: - копию (копии) платежного документа, подтверждающего перечисление денежных средств в счет уплаты суммы авансового платежа акциза; - копию (копии) выписки банка, подтверждающей списание указанных средств с расчетного счета производителя алкогольной и (или) подакцизной спиртосодержащей продукции; - извещение (извещения) об уплате авансового платежа акциза. Форма извещения об уплате авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции, уплатившие авансовый платеж акциза |
| Представляют за июль 2015 г.: - банковскую гарантию; - извещение (извещения) об освобождении от уплаты авансового платежа акциза. Форма извещения об освобождении от уплаты авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - производители алкогольной и (или) подакцизной спиртосодержащей продукции. Налогоплательщики, которые осуществляют реализацию произведенной ими алкогольной и (или) подакцизной спиртосодержащей продукции, вывозимой за пределы территории РФ в соответствии с таможенной процедурой экспорта, в отношении которых п. 8 ст. 194 НК РФ установлена обязанность по уплате авансового платежа |
|
Декларирование объема производства, оборота и (или) использования этилового спирта, алкогольной и спиртосодержащей продукции, использования производственных мощностей |
|
| Представление деклараций за II квартал 2015 г. Формы деклараций утверждены Постановлением Правительства РФ от 09.08.2012 N 815. Порядок заполнения деклараций утвержден Приказом Росалкогольрегулирования от 23.08.2012 N 231 |
Организации, индивидуальные предприниматели, сельскохозяйственные товаропроизводители |
|
Налог на прибыль организаций |
|
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика и документов, подтверждающих право на такое освобождение, начиная с июня 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, не использовавших ранее права на освобождение от исполнения обязанностей налогоплательщика) |
|
Сбор за пользование объектами водных биологических ресурсов |
|
| Уплата регулярного взноса по сбору | Плательщики сбора, получившие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов |
| Уплата единовременного взноса по сбору, в случае окончания действия разрешения на добычу (вылов) в июне 2015 г. |
Плательщики сбора, получившие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов в качестве разрешенного прилова |
| Представление сведений о количестве объектов водных биологических ресурсов, подлежащих изъятию из среды их обитания в качестве разрешенного прилова за июнь 2015 г. Форма сведений утверждена Приказом ФНС России от 07.07.2010 N ММВ-7-3/320@ |
Организации и индивидуальные предприниматели, осуществляющие пользование объектами водных биологических ресурсов по разрешению на добычу (вылов) водных биологических ресурсов |
|
Водный налог |
|
| Представление декларации и уплата налога за II квартал 2015 г. Форма декларации утверждена Приказом Минфина России от 03.03.2005 N 29н |
Налогоплательщики, осуществляющие специальное и (или) особое водопользование |
|
Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности |
|
| Представление декларации по налогу за II квартал 2015 г. Форма декларации утверждена Приказом ФНС России от 04.07.2014 N ММВ-7-3/353@ |
Налогоплательщики: - организации; - индивидуальные предприниматели; - компании, управляющие розничным рынком |
|
Налог на игорный бизнес |
|
| Представление декларации и уплата налога за июнь 2015 г. Форма декларации утверждена Приказом ФНС России от 28.12.2011 N ММВ-7-3/985@ |
Налогоплательщики, осуществляющие предпринимательскую деятельность в сфере игорного бизнеса |
|
Отчетность в Фонд социального страхования РФ |
|
| Представление (на бумажном носителе) расчета по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, а также по расходам на выплату обязательного страхового обеспечения по указанному виду обязательного социального страхования, произведенным в счет уплаты этих страховых взносов в ФСС РФ за полугодие 2015 г. Форма - 4 ФСС расчета и порядок заполнения формы утверждены Приказом ФСС РФ 26.02.2015 N 59 |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам. Страхователи по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством |
| Представление (на бумажном носителе) расчета по начисленным и уплаченным страховым взносам по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний за полугодие 2015 г. Форма - 4 ФСС расчета и порядок заполнения формы утверждены Приказом ФСС РФ 26.02.2015 N 59 |
Страхователи по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний |
| Представление отчета об использовании сумм страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на финансовое обеспечение предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний работников за полугодие 2015 г. (представляется одновременно с отчетом по форме - 4 ФСС). См. рекомендуемую форму отчета |
Страхователи по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний |
|
Индивидуальный (персонифицированный) учет в системе обязательного пенсионного страхования. Дополнительные страховые взносы на накопительную пенсию и взносы работодателя |
|
| Представление реестра застрахованных лиц, за которых перечислены дополнительные страховые взносы на накопительную пенсию и уплачены взносы работодателя, за II квартал 2015 г. Форма ДСВ-3 реестра утверждена Постановлением Правления ПФР от 12.11.2008 N 322п |
Страхователи (работодатели) |
| Представление сведений: - копий платежных документов за истекший квартал с отметками кредитной организации об исполнении за II квартал 2015 г. |
Физические лица, самостоятельно уплачивающие дополнительные страховые взносы на накопительную пенсию |
|
Плата за негативное воздействие на окружающую среду |
|
| Представление расчета и уплата платы по итогам II квартала 2015 г. Форма расчета утверждена Приказом Ростехнадзора от 05.04.2007 N 204 |
Природопользователи |
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Представление уведомления о максимальных розничных ценах, устанавливаемых в соответствии с п. 2 ст. 187.1 НК РФ, и минимальных розничных ценах, исчисленных в соответствии с законодательством Российской Федерации в сфере охраны здоровья граждан от воздействия окружающего табачного дыма и последствий потребления табака, по каждой марке (каждому наименованию) табачных изделий начиная с августа 2015 г. Форма уведомления, порядок заполнения и порядок представления уведомления в электронном виде утвержден Приказом ФНС России от 28.03.2014 N ММВ-7-3/120@ |
Налогоплательщики при определении расчетной стоимости табачных изделий, в отношении которых установлены комбинированные налоговые ставки |
|
Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) |
|
| Представление сообщения об утрате права на применение единого сельскохозяйственного налога. Рекомендуемая форма сообщения N 26.1-2 утверждена Приказом ФНС России от 28.01.2013 N ММВ-7-3/41@ |
Налогоплательщики |
Источник: consultant.ru
3. Новости компании
3.1. Впервые в Екатеринбурге 1 августа 2015 года состоится Первый международный марафон «Европа-Азия» (http://europeasiamarathon.org).
Группа компаний «Налоги и финансовое право» выставляет свою команду из 5 человек, для нашей небольшой организации в 50 человек – это команда! И мы гордимся ею!
Участие в забегах стала уже традицией для нас. Однако в международном марафоне «Европа-Азия» Группа компаний «Налоги и финансовое право» выступает еще и партнёром мероприятия, ведь хорошее дело надо поддержать!
Если вы, как и тысячи участников забега, пробежитесь по городу и его окрестностям, будет здорово! Присоединяйтесь к нам!
И не забудьте взять подарки от организаторов забега. Среди подарков – флаер от Группы компаний «Налоги и финансовое право», по которому Вы сможете получить нашу книгу «Налоги. Люди. Время...» (о книге: http://www.cnfp.ru/izdatelstvo/buy/nalogi-lyudi-vremya-ili-etot-bezgranichnyy-mir-nalogov ).
4. Анонс мероприятия
4.1. Приглашаем принять участие в on-line семинаре 21 июля 2015 года «Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика».
Дата проведения: 21 июля 2015 года
Время мероприятия: 10.00 - 13.00 /указано московское время/
Формы участия:
on-line /подключение к трансляции через Интернет/
очная /г.Екатеринбург, ул.Луначарского, д.77, конференц-зал/
Спикеры:
Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», к.ю.н.
Антон Николаевич Труфанов, заместитель генерального директора по юридическим проектам Группы компаний "Налоги и финансовое право"
Анонсы от А.В.Брызгалина (из авторского блога):
1. Как я однажды нашел очень интересный семинар по налоговой оптимизации...
3. Джон Гришэм и налоговая оптимизация (по книге "Время прощать")
Основные вопросы программы:
1. Налоговая оптимизация как социальное и правовое явление.
Понятие налоговой оптимизации (управление налоговой нагрузкой): сущность и признаки. Виды налоговой оптимизации или «бывает законная оптимизация налогов»? Разграничение налоговой оптимизации и уклонения от уплаты налогов.
«Нормативная» основа налоговой оптимизации и анализ законопроекта № 529775-6 об установлении пределов осуществления прав и исполнения обязанностей налогоплательщиком (принят ГосДумой в первом чтении 15 мая 2015 г.).
Риски налоговой оптимизации и борьба государства с уклонением от уплаты налогов. Как узнать о 100% «проигрышных схемах»?
Принципы налоговой оптимизации. Методология и основные «конструкции» налоговой оптимизации: налоговый льготы и преференции (обоснованная налоговая выгода), затраты и вычеты, перенос центра прибыли (метод оффшоров), ценовые технологии, перераспределение нагрузки (метод использования преимуществ групп компаний), договорные конструкции оптимизации и т.д.
2. Налоговые риски группы компаний.
Как себя обезопасить от обвинения в «дроблении бизнеса»: практические рекомендации; анализ подходов налоговых органов; основные принципы, выработанные судебной практикой.
Особенности лекции: дается разбор ситуаций и споров, которые вели сотрудники ГК «Налоги и финансовое право».
Как-то так сложилось, что «дробление бизнеса» стало нашей традиционной темой. Мы провели более десятка подобных споров, которые были решены в пользу клиентов (в том числе и в Президиуме ВАС РФ (№ 15570/12)), изучили несколько десятков «чужих» дел, сделали масштабную аналитику. Поэтому без ложной скромности может сказать, что о дроблении мы знаем если не все, то, во всяком случае, больше других.
3. Налоговая выгода и налоговая недобросовестность: современное соотношение в понимании судебной практики. Усиление борьбы государства с «однодневками». Какие еще схемы выявляются налоговыми органами в рамках борьбы с необоснованной налоговой выгодой? Перспективы, прогнозы, тенденции.
Практика показывает, что налоговая выгода как правовое явление находится в постоянном развитии. Причем это развитие порой хаотично и не стабильно. Подходы, которые еще вчера помогали налогоплательщику отстоять свои права, сегодня могут вызывать непринятие и раздражение судов (в частности, так получилось с правовой позицией Президиума ВАС РФ по делу ОАО «Муромский стрелочный завод»). Поэтому особенно важно держать руку на пульсе времени и быть в курсе актуальной судебной практики, отслеживать последние «тренды» налоговых органов, законодательные инициативы.
Мы предлагаем Вам узнать, на наш взгляд, полезную для Вас информацию из первых уст, то есть от специалистов, которые многие годы посвятили изучению института налоговой выгоды и имеют обширную арбитражную и досудебную практику разрешения данной категории споров.
Стоимость участия:
4 200 рублей за 1 человека
3 600 рублей за 1 человека /постоянные участники наших семинаров/
3 000 рублей за 1 человека /участники июньской серии on-line семинаров/
Без оплаты для держателей "Годового абонемента - 2015" на посещение on-line семинаров
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
4.2. Приглашаем принять участие в on-line семинаре 8 сентября 2015 года «Новое в законодательстве о контролируемых иностранных компаниях и практика применения "закона о КИКах": вопросы, ситуация, риски».
Дата проведения: 8 сентября 2015 года
Время мероприятия: 10.00 - 13.00 /указано московское время/
Формы участия:
on-line /подключение к трансляции через Интернет/
очная /г.Екатеринбург, ул.Луначарского, д.77, конференц-зал/
Спикеры:
Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», к.ю.н.
Основные вопросы программы:
1. Перечитываем законодательство о "деофшоризации" с учетом новых поправок.
2. Как будет работать Федеральный закон № 376-ФЗ в современных условиях.
3. Сбудутся ли мрачные прогрозы развития событий?
4. Можно ли "обойти" положения Федерального закона № 376-ФЗ?
5. Законодательство о КИК и амнистия капитала: параллели и взаимосвязь.
Анонс семинара on-line "закон о КИКах" 8 сентября 2015 года от автора семинара – спикера Аркадия Брызгалина:
"24 ноября 2014 года с большим пафосом был принят Федеральный закон № 376-ФЗ, официально который все называли "закон о деофшоризации", а специалисты окрестили "закон о КИКах".
Закон вступил в силу 1 января 2015 года, то есть немногим через месяц после подписания, но его работа сразу не заладилась.
Во-первых, подвела ФНС, которая так и не разработала ни форм соответствующих уведомлений, ни порядок их заполнения (зато книжку-малышку о пользе "деофшоризации", пустую по содержанию, а кое-где даже и неоднозначную, ФНС разработать успела). Исправлять "неторопливость" фискального ведомства пришлось Призиденту и ГосДуме, которая в пожарном порядке приняла закон о переносе сроков подачи первых уведомлений (Федеральный закон от 06 апреля 2015 года № 85-ФЗ).
Во-вторых, уже в первые месяцы даже не применения закона, а его простого прочтения, вскрылась масса несуразностей и противоречий, на которые торопливые депутаты не обратили внимания. Неудивительно, что Минфин в срочном порядке попытался обобщить самые типовые проблемы и предложил законодателю немного подправить закон.
И уже 8 июня 2015 года Президент подписал Федеральный закон № 150-ФЗ с многочисленными поправками НК РФ в части, касающейся контроля за КИКами.
Кроме того, в этот же день, Президент подписал еще один закон об амнистии капитала (Федеральный закон № 146-ФЗ), который хотя и имеет самостоятельное значение, но тем не менее тесно связан с процессом всеобщей деофшоризации.
Вот мы с коллегами и подумали, а не пора ли нам вновь собраться и рассмотреть прошлогоднее законодательство с учетом и новых поправок, и новых разъяснений Минфина и ФНС.
Подобный on-line семинар мы уже проводили в феврале этого года (смотреть видео-фрагмент выступления Аркадия Брызгалина о КИКах от 03.02.2015), но с тех пор "много воды утекло", да и повторение, как говорят, мать учения, поэтому 8 сентября 2015 года приглашаю Вас на новый on-line семинар по старой теме, на котором мы не только рассмотрим основные положения Федерального закона № 376-ФЗ, но и попробуем просчитать самые актуальные риски и профессионально подготовиться".
Стоимость участия:
4 200 рублей за 1 человека
3 600 рублей за 1 человека /постоянные участники наших семинаров/
3 000 рублей за 1 человека /участники июньской серии on-line семинаров/
Без оплаты для держателей "Годового абонемента - 2015" на посещение on-line семинаров
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
5. Новости налогообложения и экономики
5.1. Пользователи Единого портала госуслуг теперь могут зарегистрироваться в Личном кабинете налогоплательщика без посещения инспекции
Пользователи Единого портала государственных и муниципальных услуг (ЕПГУ) теперь могут получить доступ к сервису ФНС России «Личный кабинет налогоплательщика для физических лиц» без посещения инспекции.
До настоящего времени подключиться к сервису можно было с помощью логина и пароля, полученного в любой инспекции, а также с помощью усиленной квалифицированной электронной подписи/универсальной электронной карты.
С 9 июля 2015 года физическое лицо, зарегистрированное на ЕПГУ, может авторизоваться в сервисе «Личный кабинет налогоплательщика для физических лиц» без посещения налоговой инспекции при условии, что он ранее обращался лично для идентификации в один из уполномоченных центров регистрации Единой системы идентификации и аутентификации (ЕСИА), отделение ФГУП «Почта России», МФЦ России, центр обслуживания клиентов ОАО «Ростелеком», другие уполномоченные организации.
Пользователи ЕПГУ, получившие реквизиты доступа (код подтверждения личности) к ЕСИА заказным письмом по почте, не смогут подключиться к «личному кабинету» на сайте ФНС России с помощью учетной записи ЕСИА. Для них доступны два вышеуказанных способа. Такое ограничение связано с тем, что в сервисе «Личный кабинет налогоплательщика для физических лиц» в отличие от ЕПГУ содержатся сведения, отнесенные к налоговой тайне в соответствии со 102 статьей Налогового кодекса Российской Федерации: сведения об объектах налогообложения, текущих начислениях по налогам, сведения о доходах и др.
Пользователи ЕПГУ, уже имеющие доступ к «личному кабинету» на сайте ФНС России, наряду с входом по логину и паролю также смогут также войти в «личный кабинет», используя свою учетную запись пользователя в ЕСИА.
Сервис «Личный кабинет налогоплательщика для физических лиц» позволяет пользователю дистанционно:
-
получать актуальную информацию об объектах имущества и транспортных средствах, о суммах начисленных и уплаченных налоговых платежей, о наличии переплат, о задолженности по налогам перед бюджетом; - контролировать состояние расчетов с бюджетом;
-
получать и распечатывать налоговые уведомления и квитанции на уплату налоговых платежей;
-
оплачивать налоговую задолженность и налоговые платежи (до наступления срока уплаты);
-
заполнять в режиме онлайн декларацию по налогу на доходы физических лиц по форме № 3-НДФЛ, направлять декларацию по форме № 3-НДФЛ в налоговый орган;
-
отслеживать статус камеральной проверки налоговых деклараций по форме № 3-НДФЛ;
-
обращаться в налоговые органы без личного визита.
С 1 июля налогоплательщики – физические лица могут бесплатно получить усиленную неквалифицированную электронную подпись для направления через «личный кабинет» декларации по налогу на доходы физических лиц по форме 3-НДФЛ с приложениями и другие документы.
В настоящее время число пользователей сервиса «Личный кабинет налогоплательщика для физических лиц» составляет почти 15 млн человек. Расширение возможности авторизации позволит значительно увеличить аудиторию «личного кабинета».
Источник: nalog.ru
5.2. На сайте ФНС России теперь можно онлайн рассчитать стоимость патента
На официальном сайте Федеральной налоговой службы начал работу новый электронный сервис «Налоговый калькулятор – расчет стоимости патента». Сервис предназначен для индивидуальных предпринимателей и физических лиц, которые собираются стать предпринимателями с использованием патентной системы налогообложения.
Сервис позволяет рассчитать сумму налога по патентной системе налогообложения. Для этого необходимо выбрать из списка территорию и вид предпринимательской деятельности, а также заполнить в открывшемся окне необходимые для расчета реквизиты.
По результатам расчета можно увидеть предполагаемую к уплате сумму налога для определенного вида предпринимательской деятельности и установленные сроки уплаты налога.
Источник: nalog.ru
5.3. С 2016 года все граждане смогут отчитываться о своих доходах, не посещая налоговых инспекций
Россияне смогут отчитываться о доходах в ФНС без посещения инспекций с 2016 года. Об этом сообщило УФНС по Амурской области.
С 2016 года налогоплательщики смогут отчитываться о своих доходах через портал налоговой службы. ФНС России первая из федеральных органов исполнительной власти внедрила бесплатную электронную подпись для физлиц для решения всех налоговых вопросов из любой точки, где есть доступ в интернет. Об этом глава службы Михаил Мишустин сообщил на семинаре Форума по налоговому администрированию (FTA) ОЭСР.
Источник: taxpravo.ru
5.4. Расширены функциональные возможности группы электронных сервисов «Риски бизнеса: проверь себя и контрагента»
Федеральная налоговая служба РФ расширила функциональные возможности группы электронных сервисов «Риски бизнеса: проверь себя и контрагента». Теперь здесь размещен еще один сервис «Сведения о физических лицах, являющихся руководителями или учредителями (участниками) нескольких юридических лиц», сообщает пресс-служба ФНС России.
Необходимые данные можно получить как по конкретному физлицу, так и в виде перечня обо всех лицах с таким признаком. Согласно последней информации, почти каждое пятое лицо с признаком множественного участия в деятельности юрлиц является жителем столицы.
Стоит отметить, что информация электронного сервиса «Сведения о физических лицах, являющихся руководителями или учредителями (участниками) нескольких юридических лиц» обновляются каждую неделю.
При этом сведения сервиса могут использоваться в совокупности с иными возможностями раздела «Риски для бизнеса: проверь себя и контрагента».
Источник: taxpravo.ru
5.5. В Москве зарегистрировалось чуть менее 30 тысяч плательщиков торгового сбора.
За отведенные семь дней июля в столице зарегистрировалось чуть менее 30 тысяч плательщиков торгового сбора. Срок регистрации неофициально продлен: ранее власти рассчитывали обложить сбором 150–200 тысяч объектов, пишет РБК.
О первых результатах регистрации плательщиков торгового сбора сообщил глава департамента экономической политики Москвы, сославшись на информацию УФНС по Москве. Он отметил, что пока речь идет о чуть менее 30 тыс. бизнесменов. Данное число еще увеличится, как минимум за счет уведомлений, которые были направлены в налоговые органы по почте.
Напомним, что торговый сбор столичное правительство ввело с 1 июля, на регистрацию бизнесу было отведено семь дней. Наибольшее количество заявлений пришлось на последний день официального приема заявок, хотя налоговики специально работали еще и в субботу, 4 июля, отмечает представитель налогового органа: если на 6 июля зарегистрировалось всего 20 тыс. плательщиков, то на 7 июля их уже было 29 тыс.
Источник: taxpravo.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Власти рассмотрят вопрос обнуления НДС на внутренние авиаперевозки
Ассоциация эксплуатантов воздушного транспорта обратилась к вице-премьеру России Аркадию Дворковичу с просьбой установить нулевую ставку НДС на внутренние авиаперевозки. В свою очередь он поручил Минтрансу, Минфину и Минэкономразвития обсудить целесообразность обнуления НДС на авиаперевозки внутри РФ, передает газета «Коммерсантъ».
Ассоциация благодарит правительство за уменьшение налогового бремени на авиакомпании. «По оценкам российских авиаперевозчиков, снижение НДС с 18% до 10% помогут авиакомпаниям сэкономить до 20 млрд руб.»,– отмечается в письме.
Источник: taxpravo.ru
6.2. Депутаты могут запретить регистрацию юрлиц в другом регионе РФ
Заксобрание Вологодской области внесло в Госдуму России законопроект, которые направлен на расширение оснований для отказа в регистрации юрлица при переезде в другой субъект РФ, в частности при его реорганизации путем присоединения, пишет ПРАЙМ.
К таким основаниям документом предлагается отнести наличие у компании недоимки по налогам и сборам, задолженности по пеням и штрафам, а также наличие решения о проведении выездной налоговой проверки.
Авторы проекта полагают, что его принятие «позволит ограничить «недобросовестную миграцию» организаций между субъектами РФ, повысить эффективность налогового администрирования, как в части урегулирования задолженности, так и в части проведения мероприятий налогового контроля».
В пояснительной записке к документу говорится, что «переезд» компаний из субъекта в субъект РФ в большинстве своем предполагает уклонение от уплаты налогов, в частности избежание камеральных и выездных налоговых проверок, затягивание сроков проверок для невозможности взыскания недоимки, сокрытие деятельности по участию в схемах уклонения от уплаты налогов.
«Миграция» налогоплательщиков является одним из факторов роста задолженности перед бюджетом. «При этом большую долю миграции занимает миграция в другой регион путем реорганизации в форме присоединения», – утверждают вологодские парламентарии. Стоит отметить, что данная проблема поднимается многими региональными налоговиками.
Источник: taxpravo.ru
6.3. Для услуг аэропортов на международных перевозках могут ввести нулевой НДС
Правительство России обсуждает введение нулевой ставки НДС на аэропортовые услуги при обслуживании международных перевозок и НДС в размере 18% для внутренних рейсов, сообщает газета «Коммерсантъ».
В данный момент они вообще не облагаются налогом, но в итоге недовольны аэропорты, которым приходится включать в расходы НДС, предъявляемый поставщиками и подрядчиками. Однако в итоге проблемы могут возникнуть у авиакомпаний, которым придется временно покрывать НДС, привлекая для этого дорогие кредиты.
Источник: taxpravo.ru
6.4. Россия предложит странам БРИКС меры стимуляции к «белой зарплаты»
РФ готовит предложения для членов БРИКС по комплексу мер, которые простимулируют работодателей к выплате «белой зарплаты». Об этом сообщил глава государства Владимир Путин сегодня на встрече с представителями профсоюзных объединений стран БРИКС, передает ПРАЙМ.
«Первостепенное значение для стран БРИКС имеет проблема дальнейшего снижения неофициальной «серой заработной платы» ... российское представительство готовит предложения по комплексу мер, которые стимулировали бы работодателя платить «белую зарплату» и социальные налоги», – отметил президент.
По его словам, нужно увеличить уровень профессионального образования и разработать новую систему профстандартов. Президент напомнил, что в России работает Агентство стратегических инициатив, «которое с успехом реализует комплекс проектов по стимулированию молодежи к получению профессионального образования».
Источник: taxpravo.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. 48 млн россиян работают «в прозрачном рынке», уплачивая налоги
Всего 48 из 75 млн работоспособных граждан России работают «в прозрачном рынке», уплачивая взносы и налоги, заявила в интервью каналу «Россия 24» вице-премьер РФ Ольга Голодец, сообщает ТАСС.
«У нас только 48 млн человек находятся в чистом, понятном и прозрачном рынке, уплачивают все взносы, все налоги. Вместе с тем, численность людей в трудоспособном возрасте – 75 млн человек. За прошлый год усилиями Роструда и людей нам удалось «обелить» трудовые договоры 800 тыс. человек. Я считаю, что это большая цифра и это хорошо, потому что у этих людей пошел официальный пенсионный стаж, все официальные выплаты, и это меняет позицию этих людей в нашем обществе», – сообщила она.
Источник: taxpravo.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Алкогольные декларации за 2 квартал оформляются по "старым" формам и порядку
Росалкогольрегулирование выпустило информационное сообщение "О представлении деклараций за 2 квартал 2015 года".
1 июня 2015 года вступили в силу изменения, внесенные федеральным законом от 31.12.2014 N 490-ФЗ в закон о госрегулировании производства и оборота этилового спирта, алкогольной и спиртосодержащей продукции.
Существует проект постановления правительства, которым будут внесены изменения в постановление от 9 августа 2012 г. N 815 "О представлении деклараций об объеме производства, оборота и (или) использования этилового спирта, алкогольной и спиртосодержащей продукции, об использовании производственных мощностей".
Со своей стороны, РАР разработало приказ с поправками в порядок заполнения указанных деклараций, точнее, в Классификатор видов продукции. В ближайшее время приказ будет зарегистрирован в Минюсте.
В связи с этим РАР сообщает, что упомянутые декларации за 2 квартал 2015 года представляются по формам, утвержденным постановлением правительства от 9 августа 2012 г. N 815, заполняются в соответствии с порядком и Классификатором видов продукции, утвержденными приказом РАР от 23 августа 2012 г. N 231.
Источник: audit-it.ru
8.2. Утвержден скорректированный перечень КБК для страховых взносов на 2016 год
Приказом от 7 июля 2015 г. N 107н Минфин ввел в действие свой приказ от 08.06.2015 № 90н, которым вносятся изменения в указания по бюджетной классификации. Ранее мы сообщали о направлении приказа 90н на регистрацию в Минюст, однако документ признан Минюстом не нуждающимся в госрегистрации и вводится в действие со дня его подписания.
Как следует из приложений к приказу, в 2016 году добавятся, среди прочих, КБК по страховым взносам:
-
1 02 02103 08 0000 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС
-
1 02 02010 06 1100 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату страховой пенсии (уплачиваемые по тарифу в пределах установленной предельной величины базы для начисления страховых взносов)
-
1 02 02010 06 1200 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату страховой пенсии (уплачиваемые по тарифу свыше установленной предельной величины базы для начисления страховых взносов)
-
1 02 02010 06 2100 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату страховой пенсии (пени)
-
1 02 02010 06 2200 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату страховой пенсии (проценты)
-
1 02 02020 06 2100 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату накопительной пенсии (пени)
-
1 02 02020 06 2200 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату накопительной пенсии (проценты)
-
1 02 02031 06 2100 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату страховой пенсии (за расчетные периоды с 2002 года по 2009 год включительно) (пени)
-
1 02 02031 06 2200 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату страховой пенсии (за расчетные периоды с 2002 года по 2009 год включительно) (проценты)
-
1 02 02032 06 2100 160 - на обязательное пенсионное страхование в РоФ, зачисляемые в ПФ на выплату накопительной пенсии (за расчетные периоды с 2002 года по 2009 год включительно) (пени)
-
1 02 02032 06 2200 160 - на обязательное пенсионное страхование в РФ, зачисляемые в ПФ на выплату накопительной пенсии (за расчетные периоды с 2002 года по 2009 год включительно) (проценты)
-
1 02 02050 07 2100 160 - на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (пени)
-
1 02 02050 07 2200 160 - на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (проценты)
-
1 02 02090 07 2100 160 - на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (пени)
-
1 02 02090 07 2200 160 - на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (проценты)
-
1 02 02100 06 2100 160 - на обязательное пенсионное страхование в размере, определяемом исходя из стоимости страхового года, зачисляемые в ПФ на выплату страховой пенсии (за расчетные периоды, истекшие до 1 января 2013 года) (пени)
-
1 02 02100 06 2200 160 - на обязательное пенсионное страхование в размере, определяемом исходя из стоимости страхового года, зачисляемые в ПФ на выплату страховой пенсии (за расчетные периоды, истекшие до 1 января 2013 года) (проценты)
-
1 02 02103 08 1011 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (страховые взносы, поступающие от плательщиков)
-
1 02 02103 08 1012 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (страховые взносы, ранее зачислявшиеся в бюджеты территориальных фондов ОМС (по расчетным периодам, истекшим до 1 января 2012 года)
-
1 02 02103 08 2011 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (пени)
-
1 02 02103 08 2012 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (пени, ранее зачислявшимся в бюджеты территориальных фондов ОМС (по расчетным периодам, истекшим до 1 января 2012 года)
-
1 02 02103 08 3011 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (суммы денежных взысканий (штрафов))
-
1 02 02103 08 3012 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (суммы денежных взысканий (штрафов), ранее зачислявшимся в бюджеты территориальных фондов ОМС (по расчетным периодам, истекшим до 1 января 2012 года)
-
1 02 02103 08 4000 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (прочие поступления)
-
1 02 02103 08 5000 160 - на обязательное медицинское страхование работающего населения в фиксированном размере, зачисляемые в бюджет ФФОМС (уплата процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата)
-
1 02 02110 06 2100 160 - на обязательное пенсионное страхование в размере, определяемом исходя из стоимости страхового года, зачисляемые в ПФ на выплату накопительной пенсии (за расчетные периоды, истекшие до 1 января 2013 года) (пени)
-
1 02 02110 06 2200 160 - на обязательное пенсионное страхование в размере, определяемом исходя из стоимости страхового года, зачисляемые в ПФ на выплату накопительной пенсии (за расчетные периоды, истекшие до 1 января 2013 года) (проценты)
-
1 02 02120 06 2100 160 - взносы, уплачиваемые организациями угольной промышленности в бюджет ПФ на выплату доплаты к пенсии (пени)
-
1 02 02120 06 2200 160 - взносы, уплачиваемые организациями угольной промышленности в бюджет ПФ на выплату доплаты к пенсии (проценты)
-
1 02 02131 06 2100 160 - страховые взносы по дополнительному тарифу за застрахованных лиц, занятых на видах работ, указанных в пункте 1 части 1 статьи 30 закона 400-ФЗ "О страховых пенсиях", зачисляемые в бюджет ПФ на выплату страховой пенсии (пени)
-
1 02 02131 06 2200 160 - страховые взносы по дополнительному тарифу за застрахованных лиц, занятых на видах работ, указанных в пункте 1 части 1 статьи 30 ... на выплату страховой пенсии (проценты)
-
1 02 02132 06 2100 160 - страховые взносы по дополнительному тарифу за застрахованных лиц, занятых на видах работ, указанных в пунктах 2 - 18 части 1 статьи 30 ... на выплату страховой пенсии (пени)
-
1 02 02132 06 2200 160 - страховые взносы по дополнительному тарифу за застрахованных лиц, занятых на видах работ, указанных в пунктах 2 - 18 части 1 статьи 30 ... на выплату страховой пенсии (проценты)
-
1 02 02140 06 1100 160 - страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в бюджет ПФ на выплату страховой пенсии (исчисленные с суммы дохода плательщика, не превышающие предельной величины)
-
1 02 02140 06 1200 160 - страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в бюджет ПФ (исчисленные с суммы дохода плательщика, полученной сверх предельной величины)
-
1 02 02140 06 2100 160 - страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в бюджет ПФ на выплату страховой пенсии (пени)
-
1 02 02140 06 2200 160 - страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в бюджет ПФ на выплату страховой пенсии (проценты)
-
1 02 02150 06 2100 160 -страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в бюджет ПФ на выплату накопительной пенсии (пени)
-
1 02 02150 06 2200 160- страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в бюджет ПФ на выплату накопительной пенсии (проценты).
Кроме того, некоторые КБК будут исключены.
Источник: audit-it.ru
9. Комментарии и разъяснения
9.1. Как учитывать общехозяйственные расходы при наличии целевого финансирования (Письмо ФНС от 9 июля 2015 г. N ЕД-4-3/11983)
В письме от 9 июля 2015 г. N ЕД-4-3/11983 ФНС разослала разъясненния Минфина от 16 марта 2015 г. N 03-03-10/13805 об учете расходов НКО.
При определении налоговой базы не учитываются доходы в виде имущества, полученного в рамках целевого финансирования (подпункт 14 пункта 1 статьи 251 НК). При этом на налогоплательщиков, получивших средства целевого финансирования, возложена обязанность по ведению раздельного учета доходов (расходов).
Согласно пункту 2 статьи 251 НК при определении налоговой базы не учитываются целевые поступления на содержание некоммерческих организаций и ведение ими уставной деятельности, поступившие безвозмездно на основании решений госорганов, а также от других организаций и (или) физических лиц, и использованные по назначению. При этом получатели указанных целевых поступлений обязаны вести раздельный учет доходов (расходов).
Учитывая изложенное, некоммерческая организация вправе учитывать в расходах для целей налогообложения прибыли затраты, соответствующие критериям, установленным статьей 252 НК. При этом расходы, произведенные за счет средств целевого финансирования и целевых поступлений, при формировании налоговой базы по налогу на прибыль не учитываются.
Если налогоплательщик, применяющий в налоговом учете метод начисления, несет какие-либо расходы, относящиеся к нескольким видам деятельности, по которым ведется обособленный учет, то эти расходы распределяются с учетом положений статьи 272 НК. В частности, расходы, которые не могут быть непосредственно отнесены на затраты по конкретному виду деятельности, распределяются пропорционально доле соответствующего дохода в суммарном объеме всех доходов налогоплательщика.
Таким образом, если некоммерческая организация, применяющая в налоговом учете метод начисления, производит какие-либо общехозяйственные расходы (связанные как с деятельностью, которая ведется за счет целевых поступлений, так и с предпринимательской деятельностью), и при этом невозможно однозначно установить отсуствие связи этих расходов с деятельностью за счет средств целевого финансирования, то такие расходы не могут быть в полном объеме учтены в базе по налогу на прибыль от предпринимательской деятельности.
Отнесение подобных расходов в полном объеме к расходам, произведенным за счет средств целевого финансирования и целевых поступлений, при наличии обособленного учета допускало бы различное применение норм законодательства о налогах и сборах коммерческими и некоммерческими организациями, и в силу этого противоречило бы принципу равенства налогообложения.