Налоговые новости. №635 от 10 июня 2015 г.
10.06.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в июньской серии семинаров on-line –16.06.2015 («Уступка права требования, перевод долга...»); 23.06.2015 («Профилактика выездной налоговой проверки...»).
Внимание! Приглашаем принять участие в курсе повышения квалификации «Налоги и налоговое право» (г. Екатеринбург, 23-24 июня 2015 года).
Внимание! Приглашаем принять участие в on-line семинаре 21.07.2015 «Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика».
1.1. Закон об амнистии капиталов подписан, опубликован и вступил в силу
2.1. 15 июня – Уведомление об участии в иностранных организациях, предусмотренное пп. 1 п. 1 ст. 25.14 НК РФ; Уплата авансового платежа по акцизу за июнь 2015 г.; Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за май 2015 г.
3.1. Перед участниками Клуба арбитражников выступила Л.Л.Васильева, директор Школы скорочтения и управления информацией.
3.2. Группа компаний «Налоги и финансовое право» приняла участие в чемпионате любительских команд по мини-футболу - однодневные соревнования к Дню России.
4.1. Приглашаем 16 июня 2015 года принять участие в on-line семинаре «Уступка права требования, перевод долга...»
4.2. Приглашаем 23-24 июня 2015 года принять участие в КПК «Налоги и налоговое право» ++ Трудовой кодекс РФ: новые правила. ++ Гражданский кодекс РФ: налоговые последствия.
4.3. Приглашаем принять участие в on-line семинаре 21 июля 2015 года «Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика».
5. Новости налогообложения и экономики
5.1. Проект основных направлений налоговой политики Российской Федерации на 2016 год и на плановый период 2017 и 2018 годов внесен в Правительство РФ.
5.2. Президент подписал поправки по симметричным корректировкам и повышение стоимости ОС
5.3. Подписан закон о праве бывших учредителей уменьшать налогооблагаемые доходы
5.4. Изменился порядок направления налоговых уведомлений физическим лицам
5.5. Утвержден порядок предоставления сведений об адресе
5.6. Прожиточный минимум в России увеличен до 9 тысяч 662 рублей
5.7. Депутаты ГД во II чтении одобрили проект о работе рейтинговых агентств в РФ
6. Налоговые прогнозы, проекты, дискуссии
6.1. Татьяна Голикова призвала бороться с миграцией налогоплательщиков по субъектам России
6.2. К началу следующего года в форму декларации по НДС опять внесут изменения
6.3. ФСС получит право проводить экспертизу и обжаловать акты о профзаболеваниях и травмах.
6.4. Режим налоговой тайны могут снять с бухгалтерской (финансовой) отчетности организаций
7.1. Свыше 76 тысяч организаций подключились к сервису «Личный кабинет налогоплательщика юридического лица»
8. Новости налогового и бухгалтерского законодательства
8.1. Утверждены три новых стандарта оценки - ФСО 8, ФСО 9 и ФСО 10
9.1. Минфин разъяснил, как отдельные субъекты могут упростить свой бухучет (Информация Минфина России N ПЗ-3/2015 "Об упрощенной системе бухгалтерского учета и бухгалтерской отчетности")
9.2. Мигрант оплатил за продление патента по истечении срока его действия - сумма возвращается (Письмо ФНС России от 28 мая 2015 г. N БС-4-11/9100, Письмо Минфина от 19 мая 2015 г. N 03-04-07/28585)
10. Новости налогового контроля
10.1. Непредставление контрагентом документов в ИФНС не говорит об отсутствии сделки
10.2. Порог контролируемых сделок может быть увеличен до 2-3 млрд рублей
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Последствия незаполнения раздела № 11 декларации по НДС застройщиком жилой недвижимости
11.2. Об обложении НДФЛ и страховыми взносами приобретаемых в интересах работников путевок на санаторно-курортное лечение
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Видео налоговые новости от Аркадия Брызгалина от 15 мая 2015 г.
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«При приватизации государственного или муниципального имущества путем преобразования организации амортизируемое имущество принимается к налоговому учету по остаточной стоимости, определяемой на дату приватизации в соответствии с требованиями к бухгалтерскому учету (абз. 7 п. 1 ст. 277 НК РФ)»
(Постановление Арбитражного суда Уральского округа от 02 апреля 2015 г. по делу № Ф09-1634/15)
13.2. В пользу налогового органа
«Налогоплательщик, не проявивший должной осмотрительности и заключивший договоры поставки с несуществующими организациями, не вправе принять к вычету НДС на основании счетов-фактур, подписанных неустановленными лицами (п. 1 ст. 172 НК РФ)»
(Постановление Арбитражного суда Уральского округа от 10 апреля 2015 г. по делу № Ф09-1741/15)
14. Зарубежные налоговые новости
14.1. Южная Корея подписала соглашение о свободной торговле с Китаем
14.2. Правительство Исландии снимает ограничения на движение капитала и вводит налог на экспатриацию
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Страховые взносы за собаку в Австрии.
15.2. Вши в качестве налога в Древней Америке
16.Новости журнала«Налоги и финансовое право»
Анонс № 05/2015 журнала «Налоги и финансовое право». Тема номера: «К Седьмому международному налоговому симпозиуму «Теория и практика налоговых реформ». Подборка статей».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за июнь 2015 года будет разослан подписчикам Аналитической базы данных до 31 июля 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
|
Дата |
Название мероприятия |
Лекторы |
Информация |
Заказать |
|
21 июля |
Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика |
Брызгалин А.В. |
Екатеринбург Он-лайн трансляция в регионы подробнее |
|
|
23,24 июня |
Курс повышения квалификации |
Брызгалин А.В. |
Екатеринбург |
|
|
2,9,16,23 июня |
Семинары on-line "Актуальные и спорные вопросы налогового и гражданского права" 02.06.2015 – Изменения в ТК РФ: налоговые последствия для работодателя. Особенности исчисления среднего заработка. 9.06.2015 – НДС: новые правила. НДС и Таможенный союз. 16.06.2015 – Уступка права требования, перевод долга: гражданско-правовой аспект, бухучет и налогообложение. 23.06.2015 – Профилактика выездной налоговой проверки (ВНП). |
Брызгалин А.В. |
On-line - трансляция |
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
| 20,21,22 апреля 2015 года | XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" | Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург отчёт |
|
14 апреля 2015 года |
Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" |
Брызгалин А.В. Гринемаер Е.А. |
Он-лайн трансляция в регионы отчёт с фрагментами выступлений
|
|
31 марта 2015 года |
Круглый стол on-line "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Он-лайн трансляция в регионы
|
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург отчёт |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
«Поэзия Армении в переводах Марка Рыжкова»
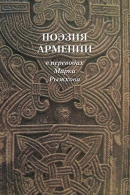
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
<...Те, кто не знает законов, расплачиваются за тех,
кто знает законы слишком хорошо...>
Пьеса «Школа налогоплательщиков» (1934)
Луи Вернейль и Жорж Берр Жорж
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Закон об амнистии капиталов подписан, опубликован и вступил в силу
Президентом подписан, официально опубликован и с этого момента вступил в силу федеральный закон от 08.06.2015 № 140-ФЗ "О добровольном декларировании физическими лицами активов и счетов (вкладов) в банках и о внесении изменений в отдельные законодательные акты РФ".
Законом вводится механизм добровольного информирования физлицами о своем имуществе (включая деньги на счетах в банках) властей в лице налоговых органов. На декларацию будет распространяться режим налоговой тайны. Декларация подается один раз в период с 1 июля по 31 декабря 2015 года, представление уточненной декларации не допускается.
Вводятся такие понятия, как номинальный владелец имущества и фактический. В рамках программы добровольного декларирования фактические владельцы смогут оформить в свою собственность имущество, ранее переданное номинальным владельцам.
Лиц, которые задекларировали свое имущество, а также в ряде случаев номинальных владельцев предложено освободить от уголовной, административной и установленной НК ответственности по деяниям, связанным с приобретением этого имущества (в том числе по нарушениям валютного законодательства). Факт передачи имущества от номинального владельца фактическому не будет приводить к возникновению налогооблагаемого дохода. Гарантии будут действовать, если соответствующее дело (уголовное, административное, налоговое) не возбуждено (не начато по нему производство) до момента подачи декларации.
Опубликованный вариант закона содержит приложения - форму специальной декларации и порядок ее заполнения.
Источник: audit-it.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Контролируемые иностранные компании и контролирующие лица |
|
| Уведомление об участии в иностранных организациях (об учреждении иностранных структур без образования юридического лица), предусмотренное пп. 1 п. 1 ст. 25.14 НК РФ, в отношении доли участия в иностранных организациях (учреждения иностранных структур без образования юридического лица) по состоянию на 15 мая 2015 г. | Налогоплательщики, признаваемые налоговыми резидентами РФ |
|
Акцизы |
|
| Уплата авансового платежа по акцизу за июнь 2015 г. |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции |
|
Налог на прибыль организаций |
|
| Уплата налога с доходов по государственным и муниципальным ценным бумагам, при обращении которых предусмотрено признание доходом, полученным продавцом в виде процентов, сумм накопленного процентного дохода (накопленного купонного дохода), подлежащих налогообложению в соответствии с п. 4 ст. 284 НК РФ за май 2015 г. |
Налогоплательщики, исчисляющие ежемесячные авансовые платежи исходя из фактически полученной прибыли |
| Представление уведомлений налоговым органам на территории того субъекта РФ, в котором созданы новые или ликвидированы обособленные подразделения: - о выборе обособленного подразделения, через которое будет осуществляться уплата налога в бюджет этого субъекта РФ, за май 2015 г. Рекомендованные формы уведомлений N 1, N 2 и схемы направления уведомлений приведены в письме ФНС России от 30.12.2008 N ШС-6-3/986. Рекомендованная форма уведомления N 3, представляемая ответственными участниками КГН, приведена в письме ФНС России от 20.04.2012 N ЕД-4-3/6656@ |
Налогоплательщики, ответственные участники КГН, исчисляющие ежемесячные авансовые платежи исходя из фактически полученной прибыли, в случае создания новых или ликвидации обособленных подразделений в течение 2015 г. |
|
Страховые взносы в Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный фонд обязательного медицинского страхования |
|
| Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за май 2015 г. |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам (в т.ч. по дополнительному социальному обеспечению: - членов летных экипажей; - отдельных категорий работников организаций угольной промышленности) |
|
Дополнительные страховые взносы на накопительную пенсию и взносы работодателя |
|
| Уплата платежа по дополнительным взносам на накопительную пенсию и взносам работодателя за май 2015 г. |
Работодатели |
Источник: consultant.ru
3. Новости компании
3.1. Перед участниками Клуба арбитражников выступила Л.Л.Васильева, директор Школы скорочтения и управления информацией.
04 июня 2015 года в ГК «Налоги и финансовое право» прошло очередное заседание Клуба арбитражников, на котором выступала Лидия Львовна Васильева, директора Школы скорочтения и управления информацией (г. Екатеринбург): "Память, управление информацией и повышение интеллектуальных способностей современных специалистов в сфере правого и налогового консалтинга".
3.2. Группа компаний «Налоги и финансовое право» приняла участие в чемпионате любительских команд по мини-футболу - однодневные соревнования к Дню России.
Соревнования прошли на Главной арене ДИВС (г.Екатеринбург) 06 июня 2015 года, в субботу. В этом году соревнования приурочены к Дню России. В них приняли участие 5 команд: ПРЕССИНГ (сборная команда СМИ, Россия), ЯНАО (Россия), ДИВС (Россия), EVENTOS (Тунис) и "Налоги и финансовое право" (Россия). Компания "Налоги и финансовое право" - 1 место! Приглашаем посмотреть фотографии.
4. Анонс мероприятия
4.1. Приглашаем 16 июня 2015 года принять участие в on-line семинаре «Уступка права требования, перевод долга...»
Уступка права требования, перевод долга: гражданско-правовой аспект. Судебная практика. Евгений Гринемаер, первый заместитель гендиректора ГК «Налоги и финансовое право»
Уступка права требования, перевод долга, факторинг (бухучет и налогообложение сторон сделки). Екатерина Белоусова, директор по аудиту ГК «Налоги и финансовое право» 16 июня 2015 года (10.00 – 13.00 по московскому времени)
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
4.2 Приглашаем 23-24 июня 2015 года принять участие в КПК «Налоги и налоговое право» ++ Трудовой кодекс РФ: новые правила. ++ Гражданский кодекс РФ: налоговые последствия.
Место проведения курса: г. Екатеринбург, ул. Луначарского 77, офисное здание, 5 этаж, конференц-зал
График работы курса:
23.06.2015 г. - регистрация с 9.30, лекции с 10.00 до 17.30
24.06.2015 г. - лекции с 10.00 до 17.30
Спикеры:
Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», к.ю.н.
Аникеева Ольга Евгеньевна, главный специалист по юридическим вопросамГруппы компаний «Налоги и финансовое право»
Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектамГруппы компаний «Налоги и финансовое право»
Харалгина Ольга Леонидовна, главный специалист по экономическим вопросам Группы компаний «Налоги и финансовое право»
Гринемаер Евгений Александрович, первый заместитель генерального директораГруппы компаний «Налоги и финансовое право»
Головина Светлана Юрьевна, заведующий кафедрой трудового права УрГЮУ, д.ю.н., профессор
Бациев Виктор Валентинович, экс-председатель судебного состава ВАС РФ, судья в отставке, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ
Программа:
Налог на добавленную стоимость и налог на прибыль: актуальные вопросы исчисления и документального отражения в 2015 году, новые правила, подходы налоговых органов, интересная судебная практика.
Налог на имущество организаций: новые правила исчисления, спорные вопросы 2015 года, проблемы «движимости», разъяснения официальных органов, сложности и перспективы налогообложения по кадастровой стоимости.
Сложные и актуальные вопросы по бухгалтерскому учету из практики консультирования. Перспективы бухгалтерского учета в РФ.
Налоговая выгода: текущие подходы налоговых органов. Анализ новой практики на уровне Верховного Суда РФ. Перспективы, прогнозы, тенденции.
Новое в исчислении и уплате НДФЛ – анализ Федеральных законов от 02.05.2015 №113-ФЗ и от 06.04.2015 № 85-ФЗ (в т.ч. дополнительная ежеквартальная отчетность для налоговых агентов, усиление налоговой ответственности, новые даты получения доходов, новый порядок получения социального вычета на лечение и обучение и т.п.). Проблемные вопросы учета командировочных расходов (анализ последних разъяснений Минфина РФ).
Новые положения трудового законодательства и налоговые последствия для работодателей: налог на прибыль, НДФЛ, взносы в страховые фонды и т.д.
Экономический анализ при рассмотрении налоговых споров.
Реформирование гражданского законодательства: последние поправки в ГК РФ об обязательствах и договорах (новые правила, касающиеся исполнения обязательств, заключения и оспаривания договоров, новые договорные конструкции и т.д.).
«Налоговые последствия» изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 № 42-ФЗ.
18 500 руб. за 1 человека /при регистрации и оплате участия до 20 июня 2015 года/.
20 300 руб. за 1 человека /при отсрочке платежа по гарантийному письму/.
40-часовые сертификаты к зачету /для профбухгалтеров - членов ИПБиА России/.
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
4.3. Приглашаем принять участие в on-line семинаре 21 июля 2015 года «Налоговая оптимизация или эффективное управление налогами: мифы, реальность, практика».
Дата проведения: 21 июля 2015 года
Время мероприятия: 10.00 - 13.00 /указано московское время/
Формы участия:
on-line /подключение к трансляции через Интернет/
очная /г.Екатеринбург, ул.Луначарского, д.77, конференц-зал/
Спикеры:
Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», к.ю.н.
Антон Николаевич Труфанов, заместитель генерального директора по юридическим проектам Группы компаний "Налоги и финансовое право"
Основные вопросы программы :
1. Налоговая оптимизация как социальное и правовое явление.
Понятие налоговой оптимизации (управление налоговой нагрузкой): сущность и признаки. Виды налоговой оптимизации или «бывает законная оптимизация налогов»? Разграничение налоговой оптимизации и уклонения от уплаты налогов.
«Нормативная» основа налоговой оптимизации и анализ законопроекта № 529775-6 об установлении пределов осуществления прав и исполнения обязанностей налогоплательщиком (принят ГосДумой в первом чтении 15 мая 2015 г.).
Риски налоговой оптимизации и борьба государства с уклонением от уплаты налогов. Как узнать о 100% «проигрышных схемах»?
Принципы налоговой оптимизации. Методология и основные «конструкции» налоговой оптимизации: налоговый льготы и преференции (обоснованная налоговая выгода), затраты и вычеты, перенос центра прибыли (метод оффшоров), ценовые технологии, перераспределение нагрузки (метод использования преимуществ групп компаний), договорные конструкции оптимизации и т.д.
2. Налоговые риски группы компаний.
Как себя обезопасить от обвинения в «дроблении бизнеса»: практические рекомендации; анализ подходов налоговых органов; основные принципы, выработанные судебной практикой.
Особенности лекции: дается разбор ситуаций и споров, которые вели сотрудники ГК «Налоги и финансовое право».
Как-то так сложилось, что «дробление бизнеса» стало нашей традиционной темой. Мы провели более десятка подобных споров, которые были решены в пользу клиентов (в том числе и в Президиуме ВАС РФ (№ 15570/12)), изучили несколько десятков «чужих» дел, сделали масштабную аналитику. Поэтому без ложной скромности может сказать, что о дроблении мы знаем если не все, то, во всяком случае, больше других.
3. Налоговая выгода и налоговая недобросовестность: современное соотношение в понимании судебной практики. Усиление борьбы государства с «однодневками». Какие еще схемы выявляются налоговыми органами в рамках борьбы с необоснованной налоговой выгодой? Перспективы, прогнозы, тенденции.
Практика показывает, что налоговая выгода как правовое явление находится в постоянном развитии. Причем это развитие порой хаотично и не стабильно. Подходы, которые еще вчера помогали налогоплательщику отстоять свои права, сегодня могут вызывать непринятие и раздражение судов (в частности, так получилось с правовой позицией Президиума ВАС РФ по делу ОАО «Муромский стрелочный завод»). Поэтому особенно важно держать руку на пульсе времени и быть в курсе актуальной судебной практики, отслеживать последние «тренды» налоговых органов, законодательные инициативы.
Мы предлагаем Вам узнать, на наш взгляд, полезную для Вас информацию из первых уст, то есть от специалистов, которые многие годы посвятили изучению института налоговой выгоды и имеют обширную арбитражную и досудебную практику разрешения данной категории споров.
Стоимость участия:
4 200 рублей за 1 человека
3 600 рублей за 1 человека /постоянные участники наших семинаров/
3 000 рублей за 1 человека /участники июньской серии on-line семинаров/
Без оплаты для держателей "Годового абонемента - 2015" на посещение on-line семинаров
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
5. Новости налогообложения и экономики
5.1. Проект основных направлений налоговой политики Российской Федерации на 2016 год и на плановый период 2017 и 2018 годов внесен в Правительство РФ.
Правительство РФ рассмотрит проект основных направлений налоговой политики (ОННП) 11 июня 2015 года. Об этом сообщил на совещании в рамках Открытого правительства замглавы Минфина Сергей Шаталов.
«Мы предполагаем, что уже 11 июня основные направления налоговой политики будут рассматриваться на заседании правительства», - сказал он.
 По словам замминистра, последняя редакция проекта содержит идею о моратории на формирование новых консолидированных групп налогоплательщиков на три года.
Кроме того, в документе описаны ставки акцизов на будущую трехлетку. «По всем подакцизным товарам базовый подход - это сохранение акцизных ставок на 2016-2017 годы и увеличение на 5 проц в 2018 году по всем видам подакцизных товаров», - сказал Шаталов.
Основная задача ОННП, по его словам, состоит в том, чтобы не изменять налоговые условия для бизнеса в 2016-2018 годах. В документе прописаны основные налоговые льготы, например, налоговые льготы для «гринфилдов» (для новых производств - прим. ред.), особые режимы для региональных инвестиционных проектов и территорий опережающего развития и др.
С текстом проекта можно ознакомиться здесь: minfin.ru
Источник: finanz.ru
5.2. Президент подписал поправки по симметричным корректировкам и повышение стоимости ОС
Федеральный закон от 08.06.2015 № 150-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса РФ и статью 3 Федерального закона "О внесении изменений в части первую и вторую Налогового кодекса РФ (в части налогообложения прибыли контролируемых иностранных компаний и доходов иностранных организаций)" подписан и официально опубликован.
Закон расширит перечень оснований для проведения симметричных корректировок сумм налогов по сделкам между взаимозависимыми лицами. Сейчас НК предусмотрено, что в случае занижения сумм налогов, указанных в пункте 4 статьи 105.3 НК, их корректировка может быть проведена как в соответствии с решением налоговиков о доначислении налога по итогам проверки сделок между взаимозависимыми лицами, так и самостоятельно. При этом согласно статье 105.18 НК право на проведение симметричных корректировок у организаций, являющихся другими сторонами контролируемой сделки, возникает исключительно в случае, если корректировка произведена на основании решения налоговиков. Теперь будет предоставлено право другой стороне сделки проводить симметричные корректировки также и в случае, если корректировка произведена налогоплательщиком самостоятельно, при условии, что исходная корректировка задекларирована, а недоимка, возникшая в связи с нею, уплачена в бюджет.
Кроме того, закон содержит ряд поправок на другие темы, например, о налогообложении контролируемых иностранных компаний (КИК). Прежде всего, в новой редакции изложено, какие лица являются контролирующими лицами КИК. Основные признаки, учитывающие доли участия, остаются прежними. Согласно поправкам лицо не будет признаваться контролирующим, если его участие в этой иностранной организации реализовано исключительно через прямое и (или) косвенное участие в одной или нескольких публичных компаниях, являющихся российскими организациями. Условия, при которых прибыль КИК освобождается от налогообложения, переносятся из статьи 25.13 в новую статью 25.13.1. Помимо действующих оснований, будет освобождаться от налога в РФ прибыль активной иностранной компании, активной иностранной холдинговой компании, активной иностранной субхолдинговой компании, вводятся соответствующие определения.
Также приняты нормы о гарантиях "добровольным декларантам", которые будут признавать свои доходы и имущество согласно закону от 08.06.2015 № 140-ФЗ о добровольном декларировании. К примеру, исключается возможность формирования объектов налогообложения при передаче имущества, указанного в декларации, номинальным владельцем его фактическому владельцу. Изменения вносятся в статьи 39 и 41 НК - такая передача не будет признаваться реализацией. Подробнее о других гарантиях (в том числе непроведения проверок, придания режима налоговой тайны, установления стимулов для ликвидации иностранных структур), которые ранее были перенесены в принятый документ из другого законопроекта, мы рассказывали здесь).
Основными средствами и амортизируемым имуществом теперь будет считаться имущество стоимостью от 100 тысяч рублей (а не от 40 тысяч, как сейчас). Уплачивать только квартальные авансовые платежи по налогу на прибыль по итогам отчетного периода получат право организации с доходом до 15 млн рублей в квартал (а не до 10, как сейчас). Критерии по выручке в целях уплаты авансовых платежей для вновь созданных организаций увеличиваются в 5 раз.
В новой редакции также излагаются принципы признания организаций налоговыми резидентами РФ, вносятся и другие поправки.
Источник: audit-it.ru
5.3. Подписан закон о праве бывших учредителей уменьшать налогооблагаемые доходы
Президентом подписан, официально опубликован федеральный закон от 08.06.2015 № 146-ФЗ "О внесении изменений в главу 23 части второй Налогового кодекса РФ".
Поправки, касающиеся зачета в РФ налогов, уплаченных физлицом в иностранном государстве, вступили в силу с момента опубликования.
Новые нормы об имущественном вычете вступят в силу с 1 января 2016 года. Изменения вносятся в подпункт 2 пункта 2 статьи 220 (которым регламентируется возможность замены имущественного вычета при продаже имущества на расходы, связанные с приобретением этого имущества). Расширится сфера применения такой возможности при реализации имущественных прав. Сейчас на сумму расходов, связанных с их приобретением, согласно второму абзацу указанного подпункта можно уменьшить доходы:
-
от продажи доли (ее части) в уставном капитале организации;
-
при уступке прав требования по договору участия в долевом строительстве (по договору инвестирования долевого строительства или по другому договору, связанному с долевым строительством).
Этот перечень дополнен, в частности, устанавливается возможность уменьшения на расходы доходов, полученных:
-
при уменьшении номинальной стоимости доли в уставном капитале;
-
при выходе из состава участников;
-
при передаче средств (имущества) акционеру (участнику) общества в случае ликвидации общества.
Расходами в этих целях будет считаться сумма денег и (или) стоимость иного имущества, внесенных в качестве взноса в УК при учреждении фирмы или при увеличении УК; расходы на приобретение или увеличение доли в УК.
При отсутствии документально подтвержденных расходов на приобретение доли в УК имущественный вычет предоставляется в размере доходов, полученных налогоплательщиком в результате прекращения участия в обществе, не превышающем в целом 250 000 рублей за налоговый период. При продаже части доли в УК, принадлежащей налогоплательщику, расходы налогоплательщика на приобретение указанной части доли учитываются пропорционально уменьшению доли такого налогоплательщика в УК. Вносятся и другие уточнения.
Источник: audit-it.ru
5.4. Изменился порядок направления налоговых уведомлений физическим лицам
С 2 июня 2015 года изменился порядок направления гражданам налоговых уведомлений на уплату имущественных налогов.
Теперь, если общая сумма налогов, исчисленных налоговым органом налогоплательщику – физическому лицу, составляет менее 100 рублей, налоговое уведомление налогоплательщику не направляется.
Однако есть исключение: уведомление с суммой налога менее 100 рублей в любом случае направят в том году, по окончании которого налоговый орган теряет право его направить (три предшествующих года).
Например, в 2015 году налоговое уведомление с общей суммой налогов до 100 рублей будет направлено в случае, если в нем отражено исчисление (перерасчет) налогов за 2012 год.
Источник: nalogkodeks.ru
5.5. Утвержден порядок предоставления сведений об адресе
Вступил в силу приказ Минфина России от 21.04.2015 № 68н «О порядке и способах предоставления сведений, содержащихся в государственном адресном реестре, органам государственной власти, органам местного самоуправления, физическим и юридическим лицам, в том числе посредством обеспечения доступа к Федеральной информационной адресной системе».
Согласно документу сведения из государственного адресного реестра (за исключением сведений, содержащихся в реестре, предоставляемых путем обеспечения доступа к федеральной информационной адресной системе) предоставляются в виде выписки из реестра об адресе или обобщенной информации.
Также приказом определены способы направления запроса о предоставлении сведений. По выбору заявителя запрос может подаваться в форме:
- бумажного документа по почте;
- бумажного документа при личном обращении в территориальный налоговый орган или многофункциональный центр;
- электронного документа с использованием портала Федеральной информационной адресной системы;
- электронного документа с использованием Единого портала госуслуг.
Предоставление сведений об адресах на бумаге, а также предоставление обобщенной информации, полученной в результате обработки сведений об адресах, осуществляется за плату, размер которой установлен приказом Минфина России от 16.10.2014 № 118н.
Приказы Минфина России от 21.04.2015 № 68н и от 16.10.2014 № 118н изданы в рамках реализации Федерального закона от 28.12.2013 № 443-ФЗ«О федеральной информационной адресной системе и о внесении изменений в Федеральный закон «Об общих принципах организации местного самоуправления в Российской Федерации».
Источник: http://nalogkodeks.ru
5.6. Прожиточный минимум в России увеличен до 9 тысяч 662 рублей
Правительство РФ установило новый уровень величины прожиточного минимума на I квартал 2015 г. Соответствующее постановление, подписанное премьер-министром России Дмитрием Медведевым, от 4 июня 2015 г. № 545 опубликовано на официальном сайте кабмина.
Так, величина прожиточного минимума в целом по России за I квартал 2015 г. на душу населения установлена в размере 9 662 руб., для трудоспособного населения – 10 404 руб., пенсионеров – 7 916 руб., детей – 9 489 руб.
Величина прожиточного минимума на душу населения за I квартал 2015 г. по сравнению с IV кварталом 2014 г. увеличилась на 17,1% для трудоспособного населения, на 16,7% для пенсионеров, для детей – на 20,1%.
Федеральным законом «О прожиточном минимуме в Российской Федерации» предусмотрен отдельный порядок определения размера федеральной социальной доплаты к пенсии на основании величины прожиточного минимума пенсионера, установленной федеральным законом о федеральном бюджете на соответствующий финансовый год и на плановый период. В федеральном бюджете установлена величина прожиточного минимума пенсионера в целом по РФ для определения размера федеральной социальной доплаты к пенсии на 2015 г. в размере 7 161 руб.
«Определение прожиточного минимума необходимо для оценки уровня жизни населения России при разработке и реализации социальной политики и федеральных социальных программ, обоснования устанавливаемых на федеральном уровне минимального размера оплаты труда, размеров стипендий, пособий и других социальных выплат, а также для формирования федерального бюджета», – сказано в сообщении правительства.
Источник: audit-it.ru
5.7. Депутаты ГД во II чтении одобрили проект о работе рейтинговых агентств в РФ.
Данный законопроект вводит понятия "крдитный рейтинг", "кредитоспособность", "национальная рейтинговая шкала", "рейтинговый аналитик", "группа рейтинговых агентств".
Комитет Госдумы по финансовому рынку рекомендовал нижней палате парламента РФ принять во втором чтении депутатский законопроект о регулировании деятельности рейтинговых агентств в России.
Законопроект, внесенный в Госдуму в феврале экс-главой комитета по финансовым рынкам Натальей Бурыкиной, вводит понятия "кредитный рейтинг", "кредитоспособность", "национальная рейтинговая шкала", "рейтинговый аналитик", "группа рейтинговых агентств" и другие основные понятия. Кроме того, определяется порядок аккредитации рейтинговых агентств, единые правила их деятельности, размер капитала и др.
Документ определяет, что аккредитацией рейтинговых агентств занимается ЦБ РФ. В полномочия Банка России также входит ведение реестра рейтинговых агентств, проведение проверок, направление предписаний и применение иных мер воздействия. Рейтинговые агентства, не включенные в реестр, не могут работать в России. Кроме того, агентства не должны заниматься какой-либо другой деятельностью.
Согласно поправкам (имеются в распоряжении РИА Новости), депутаты решили изменить срок адаптации агентств к законодательству РФ. Поправками установлено, что юрлица из РФ будут обязаны привести свою деятельность в соответствие с данным законом в течение полутора лет с даты вступления в силу документа, иностранные юридические лица, имеющие в РФ обособленные подразделения, – в течение двух лет.
Кроме того, поправками регламентируется деятельность рейтинговых аналитиков, комитетов, процедура раскрытия информации о рейтинговом агентстве и прочее. Минимальный размер капитала для рейтингового агентства устанавливается в сумме 50 миллионов рублей. Методику определения капитала агентства устанавливает Банк России.
Также агентства должны обеспечивать независимость рейтинговой деятельности, в том числе от любого политического и экономического влияния, предотвращать и выявлять конфликты интересов, управление ими и раскрытие информации о них, а также соблюдать требования законодательства РФ. Представительство иностранного рейтингового агентства вправе представлять свои интересы и защищать в России.
Источник: audit-it.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Татьяна Голикова призвала бороться с миграцией налогоплательщиков по субъектам России
Глава Счетной палаты Татьяна Голикова на парламентских слушаниях в Госдуме призвала бороться с миграцией налогоплательщиков по субъектам РФ, передает ТАСС.
«Крайне важно и нужно обратить внимание на основные подходы в борьбе с таким явлением, как миграция налогоплательщиков из субъекта в субъект, – сказала она. – Зачастую это обусловлено не экономической деятельностью, а уклонением от уплаты налогов».
Поэтому Голикова считает, что нужно законодательно ограничить такие возможности.
Кроме того, по ее мнению, в РФ настало время для введения института налогового консультирования.
Источник: taxpravo.ru
6.2. К началу следующего года в форму декларации по НДС опять внесут изменения
Единый портал объявил старт общественного обсуждения проекта приказа о внесении изменений в приказ ФНС от 29.10.2014 № ММВ-7-3/558@, которым была утверждена новая (ныне действующая) форма налоговой декларации по НДС.
Подробностей относительно предстоящих изменений пока не раскрывается - текста проекта не опубликовано. В описании говорится, что проект необходим для того, чтобы учесть изменения, внесенные в главу 21 НК федеральными законами:
-
от 24.11.2014 № 366-ФЗ (которым внесены, среди прочего, поправки в порядок восстановления НДС),
-
от 29.11.2014 № 382-ФЗ (которым установлен трехлетний срок на заявление НДС к вычету; введено право покупателя на выбор периода, когда принять к вычету НДС по счету-фактуре, полученному от продавца по истечении налогового периода; перенесен срок уплаты НДС на 25 число),
-
от 29.12.2014 № 464-ФЗ (которым установлена нулевая ставка налога на прибыль для организаций соцобслуживания);
-
от 29.12.2014 № 479-ФЗ (которым освобождена от НДС реализация абонементов организациями физкультуры и спорта),
-
от 06.04.2015 № 83-ФЗ (которым установлены льготы по НДС авиаперевозчикам и пригородному ж/д сообщению).
Планируемый срок вступления в силу проектируемого приказа - 1 января 2016 года.
Источник: audit-it.ru
6.3. ФСС получит право проводить экспертизу и обжаловать акты о профзаболеваниях и травмах
Единый портал открыл общественное обсуждение проекта закона «О внесении изменений в пункт 1 статьи 18 федерального закона "Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний"».
Проектом предлагается наделить органы ФСС следующими правами: назначать и проводить экспертизу для проверки наступления страхового случая (порядок будет разрабатываться Минтрудом), обжаловать акты о несчастном случае на производстве и акты о случае профессионального заболевания, оформленные с нарушением законодательства РФ.
Источник: audit-it.ru
6.4. Режим налоговой тайны могут снять с бухгалтерской (финансовой) отчетности организаций
О возможности введения института предварительного налогового контроля говорил глава ФНС на парламентских слушаниях по "Основным направлениям налоговой политики", а опубликованный вчера проект документа раскрыл вопрос подробнее.
С целью предоставления налогоплательщику возможности получать информацию о налоговых последствиях сделки, которую он только планирует совершить, предполагается ввести институт предварительного налогового разъяснения (контроля), который уже успешно функционирует в зарубежных правовых системах.
Такой институт поможет значительно снизить налоговые риски, а также предоставит налогоплательщику гарантию в отношениях с налоговым органом, поскольку полнота и достоверность представленной налогоплательщиком информации освободит его от риска применения к нему налоговых санкций, считают авторы проекта. Налоговым органам введение данного института позволит сократить временные издержки при проведении последующих налоговых проверок, а также поможет в борьбе с уклонением от уплаты налогов.
В целях расширения возможностей налогоплательщиков по получению информации о своих контрагентах, а также повышению общего уровня прозрачности в экономике предлагается рассмотреть вопрос о расширении перечня информации, не относящейся к налоговой тайне.
Речь идет, прежде всего, не об информации регистров налогового и бухгалтерского учета или конфиденциальной информации, характеризующей особенности деятельности налогоплательщика, а о таких показателях, как информация о представленной отчетности, показателях налоговой отчетности, средней численности персонала, средней заработной плате, сумме уплаченных налогов и так далее.
При этом речь идет исключительно о раскрытии информации о налогоплательщиках-организациях и той информации, которая в настоящее время и так публикуется как составная часть бухгалтерской (финансовой) отчетности организации. Также необходимо исключить бухгалтерскую (финансовую) отчетность организации, представляемую в налоговый орган, из состава налоговой тайны, одновременно исключив обязанность по представлению указанной отчетности повторно в органы статистики.
Источник: audit-it.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. Свыше 76 тысяч организаций подключились к сервису «Личный кабинет налогоплательщика юридического лица»
Более 76 тысяч организаций подключились к «Личному кабинету налогоплательщика юридического лица» с момента его запуска в январе 2014 года. Ежедневно к сервису подключаются более 200 налогоплательщиков.
По состоянию на конец мая 2015 года обладатели «Личных кабинетов» направили более 209 тысяч запросов на получение документов (выписки из ЕГРЮЛ, заявление на проведение сверки, заявления на уточнение платежа и т.п.).
Сервис «Личный кабинет налогоплательщика юридического лица» позволяет налогоплательщикам – юридическим лицам получать информацию о себе из ЕГРЮЛ и ЕГРН, управлять расчетами с бюджетом, получая информацию о налоговых обязательствах, о невыясненных платежах. Кроме того, с помощью сервиса можно получать различные справки о состоянии расчетов с бюджетом, извещения об уточнении (об отказе в уточнении) платежа и др.
Сегодня пользователю, зарегистрированному в сервисе, также доступна информация:
-
о платежах, списанных с расчетного счета налогоплательщика и не поступивших в бюджет, по которым обязанность налогоплательщика признана исполненной;
-
об урегулированной задолженности;
-
о неисполненных налогоплательщиком требованиях на уплату налога и других обязательных платежей, о мерах принудительного взыскания задолженности.
Для получения доступа к сервису необходимо наличие квалифицированного сертификата ключа проверки электронной подписи (ключ ЭП). Ключ ЭП выдается удостоверяющим центром, аккредитованным в соответствии с требованиями Федерального закона от 06.04.2011 № 63-ФЗ «Об электронной подписи».
Для авторизации можно использовать ключи ЭП, выданные для представления налоговой и бухгалтерской отчетности по телекоммуникационным каналам связи. Необходимо также пройти несложную процедуру регистрации, не требующую личного визита налогоплательщика в инспекцию, и подписать Соглашение о предоставлении доступа к «Личному кабинету».
Получение доступа к «Личному кабинету налогоплательщика юридического лица» осуществляется руководителем организации либо лицом, имеющим право действовать без доверенности от имени организации по сведениям ЕГРЮЛ, либо лицом, имеющим действующую доверенность с полными полномочиями, либо руководителем управляющей компании.
В дальнейшем указанные лица могут подключить к «Личному кабинету налогоплательщика юридического лица» дополнительных пользователей. Количество таких пользователей не ограничено. Условием подключения является наличие у пользователя ЭП, в поле ИНН ключа ЭП должен содержаться ИНН организации.
Источник: nalog.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Утверждены три новых стандарта оценки - ФСО 8, ФСО 9 и ФСО 10
Приказом от 1 июня 2015 г. N 326 Минэкономразвития утвердило Федеральный стандарт оценки "Оценка бизнеса (ФСО N 8)", приказом N 327 от той же даты - стандарт "Оценка для целей залога (ФСО N 9)", приказомN 328 - стандарт оценки "Оценка стоимости машин и оборудования (ФСО N 10)".
Все три стандарта вступят в силу в тот же день, когда начнут действовать три приказа от 20 мая 2015 года, которыми утверждены ФСО с первого по третий. Они, в свою очередь, ждут отмены ведомством соответствующих действующих приказов по ФСО 1, ФСО 2 ,ФСО 3.
Источник: audit-it.ru
9. Комментарии и разъяснения
9.1. Минфин разъяснил, как отдельные субъекты могут упростить свой бухучет (Информация Минфина России N ПЗ-3/2015 "Об упрощенной системе бухгалтерского учета и бухгалтерской отчетности")
В "информации" N ПЗ-3/2015 Минфин напомнил, что упрощенные способы ведения бухучета, включая упрощенную бухгалтерскую (финансовую) отчетность, вправе применять следующие экономические субъекты (за исключением организаций, указанных в части 5 статьи 6 закона о бухучете):
-
субъекты малого предпринимательства;
-
некоммерческие организации;
-
организации, получившие статус участников проекта в соответствии с федеральным законом "Об инновационном центре "Сколково".
Организация, применяющая упрощенные способы, имеет возможность самостоятельно избирать, какие упрощенные способы применять для ведения бухучета (вне зависимости от применения других упрощенных способов). Выбор отдельных упрощенных способов производится, как правило, исходя из условий хозяйствования, величины организации и других факторов.
Организация, применяющая упрощенные способы, может сократить количество синтетических счетов в принимаемом ей рабочем плане счетов бухучета. В частности, в рабочем плане счетов могут применяться:
-
для учета производственных запасов счет 10 "Материалы" (вместо счетов 07 "Оборудование к установке", 10 "Материалы", 11 "Животные на выращивании и откорме");
-
для учета затрат, связанных с производством и продажей продукции (работ, услуг), счет 20 "Основное производство" (вместо счетов 20 "Основное производство", 23 "Вспомогательные производства", 25 "Общепроизводственные расходы", 26 "Общехозяйственные расходы", 28 "Брак в производстве", 29 "Обслуживающие производства и хозяйства"), 44 "Расходы на продажу";
-
для учета готовой продукции и товаров счет 41 "Товары" (вместо счетов 41 "Товары" и 43 "Готовая продукция");
-
для учета денежных средств в банках счет 51 "Расчетные счета" (вместо счетов 51 "Расчетные счета", 52 "Валютные счета", 55 "Специальные счета в банках", 57 "Переводы в пути");
-
для учета дебиторской и кредиторской задолженности счет 76 "Расчеты с разными дебиторами и кредиторами" (вместо счетов 62 "Расчеты с покупателями и заказчиками", 71 "Расчеты с подотчетными лицами", 73 "Расчеты с персоналом по прочим операциям", 75 "Расчеты с учредителями", 76 "Расчеты с разными дебиторами и кредиторами", 79 "Внутрихозяйственные расчеты");
-
для учета капитала счет 80 "Уставный капитал" (вместо счетов 80 "Уставный капитал", 82 "Резервный капитал", 83 "Добавочный капитал");
-
для учета финансовых результатов счет 99 "Прибыли и убытки" (вместо счетов 90 "Продажи", 91 "Прочие доходы и расходы", 99 "Прибыли и убытки").
Ведомство дало также массу других рекомендаций и разъяснений об упрощенном ведении бухучета.
Источник: audit-it.ru
9.2. Мигрант оплатил за продление патента по истечении срока его действия - сумма возвращается (Письмо ФНС России от 28 мая 2015 г. N БС-4-11/9100, Письмо Минфина от 19 мая 2015 г. N 03-04-07/28585)
В письме от 28 мая 2015 г. N БС-4-11/9100 ФНС процитировала письмо Минфина от 19 мая 2015 г. N 03-04-07/28585 о возврате иностранному гражданину сумм, уплаченных в качестве фиксированного авансового платежа.
Минфин рассмотрел такую ситуацию: иностранный гражданин с целью продления срока действия патента перечислил денежные средства в счет уплаты фиксированного авансового платежа по НДФЛ. При этом на дату перечисления денежных средств срок действия патента истек и продлению не подлежал.
В соответствии с пунктом 2 статьи 227.1 НК фиксированные авансовые платежи трудовыми мигрантами уплачиваются за период действия патента. Поэтому перечисленные в указанном случае денежные средства могут быть идентифицированы как излишне уплаченные суммы налога.
В таком случае иностранный гражданин вправе обратиться в налоговый орган с заявлением о возврате излишне уплаченной суммы налога в общеустановленном порядке.
Источник: audit-it.ru
10. Новости налогового контроля
10.1 Непредставление контрагентом документов в ИФНС не говорит об отсутствии сделки
Между ООО «А» и ООО «Н» был заключен договор транспортной экспедиции, и ООО «А» учитывало расходы по договору при исчислении налога на прибыль.
По результатам выездной проверки ИФНС доначислила ООО «А» налог на прибыль, пени и штраф, решив, что эти расходы документально не подтверждены. При этом инспекция ссылается на предоставлениÐ