
Налоговые новости. №629 от 29 апреля 2015 г.
29.04.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в июньской серии семинаров on-line «Актуальные и спорные вопросы налогового и гражданского права» (2, 9, 16 и 23 июня 2015 года).
Внимание! Приглашаем принять участие в курсе повышения квалификации «Налоги и налоговое право» (г. Екатеринбург, 23-24 июня 2015 года).
1.1. ГД приняла закон о новой квартальной отчетности по НДФЛ
2.1. 30 апреля – Представление налоговой декларации по НДПИ за март 2015 г.; Представление налоговой декларации и уплата налога по УСН за 2014 г.; представление налогового расчета по авансовым платежам по налогу на имущество организации за I квартал 2015 г.
2.2. 05 мая - Подача заявления о применении заявительного порядка возмещения налога с указанием реквизитов банковского счета для перечисления денежных средств и представление банковской гарантии (договора поручительства) за I квартал 2015 г.
3.1. Приглашаем принять участие в июньской серии семинаров on-line «Актуальные и спорные вопросы налогового и гражданского права» (2, 9, 16 и 23 июня 2015 года).
4.1. Приглашаем принять участие в курсе повышения квалификации «Налоги и налоговое право» (г. Екатеринбург, 23-24 июня 2015 года).
5. Новости налогообложения и экономики
5.1. Новая компьютерная система ФНС позволит отделить добросовестные компании от криминальных
5.2. Лимит по уплате налогов для заявительного порядка возмещения НДС предложено снизить
5.3. Правительство изменило правила выбора оценщиков для определения кадастровой стоимости недвижимости
5.4. Утверждена форма перечня заявлений о ввозе товаров и уплате косвенных налогов
5.5. Стал известен перечень регионов, в которых будут предоставляться субсидии при доставке работников из других городов
6. Налоговые прогнозы, проекты, дискуссии
6.1. Глава департамента Роспотребнадзора предложил превратить ОСАГО в фискальный налог, если действующая сейчас схема себя не оправдает
6.2. Налоговики хотят снять режим тайны с налоговой отчетности
6.3. За зарплаты в конвертах Минтруд решил ввести новый штраф
6.4. В Государственную думу поступил проект закона, согласно которому ФНС наделяется правом на свое усмотрение признавать сделки незаконными и доначислять налоги
6.5. Минфин внес в правительство проект Основных направлений налоговой политики на ближайшие три года
6.6. ФНС России предлагает обсудить проект декларации для добровольного раскрытия имущества и счетов в банках.
7.1. 86,8% налогов в Свердловской области, были перечислены предприятиями базовых видов экономической деятельности.
8. Новости налогового и бухгалтерского законодательства
8.1. В третьем чтении депутаты Госдумы поддержали законопроект Минтруда об использовании профессиональных стандартов.
9.1 Какой код указывать в декларации по НДС в связи с реализацией имущества банкрота (Письмо ФНС России от 22 апреля 2015 г. № ГД-4-3/6915@)
9.2. Какие параметры доходов дают право на льготные ставки налога на прибыль в СЭЗ, ТОР, РИП (Письмо ФНС России от 23.04.2015 N ГД-4-3/6993@)
10. Новости налогового контроля
10.1. Неверное указание цели вызова налогоплательщика в уведомлении о времени и месте рассмотрения материалов проверки влечет недействительность решения инспекции.
10.2. Уведомление о рассмотрении материалов проверки по телефону продолжает оставаться ненадлежащим способом уведомления
10.3. Обеспечение налоговикам доступа к оригиналам документов не является надлежащим исполнением требования о представлении документов в ходе выездной проверки
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. НДС при направлении сотрудника на семинар в иностранном государстве
11.2. Некоторые вопросы по налогу на имущество с 2015 г.
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. ФНС открыла новый интернет-ресурс посвященный новому налоговому контролю за контролируемыми иностранными компаниями (КИК) и деофшоризации (+ открываю новую рубрику на блоге)
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Ошибочное обложение НДС сумм экономии, полученной застройщиком по договору долевого участия в строительстве, без письменного отказа от применения льготы, не влечет доначисление налога по уточненной декларации, в которой льгота заявлена (подп. 23.1 п. 3 ст. 149 НК РФ)»
(Постановление Арбитражного суда Московского округа от 23 марта 2015 г. по делу № Ф05-2083/15)
13.2. В пользу налогового органа
«Суд счел, что участок, имеющий вид разрешенного использования «для дачного строительства», не может быть использован налогоплательщиком, как коммерческой организацией, в данном качестве, поэтому он не вправе применять пониженную ставку земельного налога (подп. 1 п. 1 ст. 394 НК РФ)»
(Постановление Арбитражного суда Московского округа от 23 марта 2015 г. по делу № Ф05-1831/15)
14. Зарубежные налоговые новости
14.1. Государственный Совет Китая отменил пошлины на экспорт редкоземельных металлов
14.2. Европейско-африканский торговый клуб продолжает переговоры по соглашению о свободной торговле
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. «Временный» налог на алкогольные продажи.
15.2. Особый налог в квартале красных фонарей.
16.Новости журнала«Налоги и финансовое право»
Анонс № 03/2015 журнала «Налоги и финансовое право». Тема номера: «Учетная политика предприятия для целей бухгалтерского учета на 2015 год».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за март 2015 года будет разослан подписчикам Аналитической базы данных до 30 апреля 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
14 апреля 2015 года |
Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" |
Брызгалин А.В. Гринемаер Е.А. |
Он-лайн трансляция в регионы отчёт с фрагментами выступлений
|
|
31 марта 2015 года |
Круглый стол on-line "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Он-лайн трансляция в регионы
|
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург отчёт |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
«Поэзия Армении в переводах Марка Рыжкова»
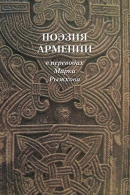
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
<...Никакой сбор не должен существовать
без ведома Правительства, потому что
Правительство должно знать все, что собирается
с народа и обращается в расходы...>
«План финансов» (1809)
Сперанский М.М.
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. ГД приняла закон о новой квартальной отчетности по НДФЛ
Госдума приняла в третьем чтении и направила в Совет Федерации правительственный законопроект № 673772-6 о внесении изменений в НК в целях повышения ответственности налоговых агентов за несоблюдение требований законодательства о налогах и сборах.
Вводится такое понятие, как ежеквартально представляемый в налоговый орган расчет исчисленных и удержанных сумм НДФЛ. Расчет будет представлять из себя документ, содержащий обобщенную налоговым агентом информацию в целом по всем физическим лицам, получившим доходы от налогового агента (обособленного подразделения налогового агента), о суммах начисленных и выплаченных им доходов, предоставленных налоговых вычетах, об исчисленных и удержанных суммах налога, а также других данных, служащих основанием для исчисления налога.
Бумажный расчет разрешен налоговым агентам, очитывающимся по 25 физлицам и менее, остальным предстоит его сдвать по ТКС.
Штраф за непредставление расчета в сумме 1000 рублей будет взиматься за каждый полный или неполный месяц просрочки. После 10 дней просрочки сдачи расчета налоговики могут заблокировать счет. За каждый документ с недостоверными сведениями штраф составит 500 рублей. При этом самостоятельное исправление ошибок путем подачи уточненного расчета до того момента, как искажения обнаружат налоговики, освобождает от этого штрафа. Расчет надо будет сдавать не позднее последнего дня месяца, следующего за 1, 2 или 3 кварталом, а годовой - не позднее 1 апреля.
Закон вносит и другие поправки в НК, не связанные с новым расчетом. Датой получения документов через личный кабинет налогоплательщика будет считаться день, следующий за днем размещения документа в ЛК. Также внесена поправка о том, что физлицам не будет направляться налоговое уведомление, если сумма налога не превышает 100 рублей (за исключением случая, когда возможность взыскания будет утрачена в следующем году).
Также вносятся изменения относительно срокови уплаты НДФЛ. В целях НДФЛ датой получения дохода в виде материальной выгоды является согласно подпункту 3 пункта 1 статьи 223 НК день получения матвыгоды. Сейчас это касается выгоды как от приобретения товаров, услуг, ценных бумаг, так и от экономии на процентах. Согласно законопроекту датой получения дохода от экономии на процентах будет признаваться последний день каждого месяца пользования кредитом.
Кроме того, в качестве даты получения дохода в целях НДФЛ устанавливаются даты зачета встречных требований; списания безнадежного долга с баланса организации; а также последний день месяца, в котором утвержден авансовый отчет по возвращении работника из командировки.
В пункт 3 статьи 226 НК вносится уточнение, что исчисление налога (которое производится налоговыми агентами нарастающим итогом с зачетом ранее начисленных в текущем году сумм НДФЛ) происходит на дату получения дохода по статье 223.
В случае невозможности удержать у физлица налог, налоговый агент будет обязан сообщать об этом и суммах дохода и налога в налоговый орган до 1 марта (а не до 31 января, как сейчас).
При выплате доходов в виде пособий по временной нетрудоспособности (включая по уходу за больным ребенком) и отпускных налоговые агенты должны будут перечислять НДФЛ не позднее последнего дня месяца, в котором такие доходы выплачивались.
Обособленные подразделения будут перечислять по месту своего учета НДФЛ не только с зарплат работников, но и с доходов физлиц по гражданско-правовым договорам.
ИП - плательщики ЕНВД и ПСН налог с доходов своих работников должны будут перечислять по месту своего учета в связи с соответствующей деятельностью.
Исключается норма о том, что "суммы налога, не удержанные с физических лиц или удержанные налоговыми агентами не полностью, взыскиваются ими с физических лиц до полного погашения этими лицами задолженности по налогу" (пункт 2 статьи 231 НК).
Основная масса нововведений вступит в силу в 2016 году.
Источник: audit-it.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Налог на доходы физических лиц |
|
| Внимание! О начале проведения декларационной кампании см. информацию ФНС России от 23.03.2015 | |
| Представление налоговой декларации за 2014 г. Форма декларации 3-НДФЛ, порядок заполнения, формат представления в электронной форме утверждены Приказом ФНС России от 24.12.2014 N ММВ-7-11/671@. Формат описи документов, направляемых в налоговый орган в электронном виде, утвержден Приказом ФНС России от 29.06.2012 N ММВ-7-6/465@ |
Налогоплательщики, указанные в п. 14 ст. 226.1, ст. 227, ст. 227.1, ст. 228 НК РФ |
|
Налог на добычу полезных ископаемых |
|
| Представление налоговой декларации за март 2015 г Форма декларации, формат представления в электронном виде, порядок заполнения утверждены Приказом ФНС России от 16.12.2011 N ММВ-7-3/928@. Формат описи документов, направляемых в налоговый орган в электронном виде, утвержден Приказом ФНС России от 29.06.2012 N ММВ-7-6/465@ |
Налогоплательщики, признаваемые пользователями недр |
|
Упрощенная система налогообложения |
|
| Представление налоговой декларации и уплата налога за 2014 г. Форма декларации, формат представления в электронной форме, порядок заполнения утверждены Приказом ФНС России от 04.07.2014 N ММВ-7-3/352@. Формат описи документов, направляемых в налоговый орган в электронном виде, утвержден Приказом ФНС России от 29.06.2012 N ММВ-7-6/465@ |
Налогоплательщики - индивидуальные предприниматели, перешедшие на упрощенную систему налогообложения |
|
Налог на имущество организаций |
|
| Представление налогового расчета по авансовым платежам за I квартал 2015 г. Форма расчета утверждена Приказом ФНС России от 24.11.2011 N ММВ-7-11/895 |
Налогоплательщики |
|
Система налогообложения при выполнении соглашений о разделе продукции |
|
| Представление документов для освобождения от уплаты налога на имущество организаций за I квартал 2015 г. Представляются одновременно с налоговым расчетом по авансовым платежам по налогу на имущество организаций. Перечень документов утвержден Постановлением Правительства РФ от 15.01.2004 N 15 |
Организации, являющиеся инвесторами по соглашению о разделе продукции |
|
Отчетность в Пенсионный фонд РФ |
|
| Внимание! В ч. 2 ст. 7 Федерального закона от 10.05.2010 N 84-ФЗ "О дополнительном социальном обеспечении отдельных категорий работников организаций угольной промышленности" установлено 3 срока представления расчета: - до 1-го числа второго календарного месяца, следующего за отчетным периодом, соответственно 30.04.2015; - не позднее 15-го числа второго календарного месяца, следующего за отчетным периодом, срок, установленный ст. 15 Федерального закона от 24.07.2009 N 212-ФЗ, соответственно 15.05.2015; - не позднее 20-го числа второго календарного месяца, следующего за отчетным периодом (в форме электронного документа), срок, установленный ст. 15 Федерального закона от 24.07.2009 N 212-ФЗ, соответственно 20.05.2015 |
|
| Представление расчета за I квартал 2015 г. Форма РВ-3 ПФР утверждена Приказом Минздравсоцразвития России от 03.11.2011 N 1322н |
Плательщики страховых взносов по дополнительному социальному обеспечению отдельных категорий работников организаций угольной промышленности |
|
Регулярные платежи за пользование недрами |
|
| Представление расчета регулярных платежей и уплата 1/4 от суммы платежа, рассчитанного за год, за I квартал 2015 г. Форма расчета утверждена Приказом МНС России от 11.02.2004 N БГ-3-21/98@ |
Пользователи недр |
|
Валютное регулирование и валютный контроль |
|
| Представление отчета о движении средств по счетам (вкладам) в банках за пределами территории РФ за I квартал 2015 г. Правила представления и Форма отчета утверждены Постановлением Правительства РФ от 28.12.2005 N 819 |
Резиденты - юридические лица |
|
Инвестиционные проекты в области освоения лесов |
|
|
Представление отчета о реализации приоритетного инвестиционного проекта в области освоения лесов |
Инвесторы |
|
Вид отчетности или платежа |
Плательщики |
|
Налог на добавленную стоимость |
|
| Подача заявления о применении заявительного порядка возмещения налога с указанием реквизитов банковского счета для перечисления денежных средств и представление банковской гарантии (договора поручительства) за I квартал 2015 г. |
Налогоплательщики, имеющие право на применение заявительного порядка возмещения налога |
|
Отчетность в Пенсионный фонд РФ |
|
| Представление расчета за I квартал 2015 г. Форма РВ-3 ПФР утверждена Приказом Минздравсоцразвития России от 03.11.2011 N 1322н |
Плательщики страховых взносов по дополнительному социальному обеспечению членов летных экипажей воздушных судов гражданской авиации |
| Представление в ПФ РФ информации по разделу I и разделу VI в соответствии с пп. 26 ст. 36.2 Федерального закона от 07.05.1998 N 75-ФЗ за I квартал 2015 г. Форма информации утверждена Приказом Минтруда России от 14.10.2014 N 722 |
Негосударственный пенсионный фонд, осуществляющий деятельность по обязательному пенсионному страхованию |
Источник: consultant.ru
3. Новости компании
3.1. Приглашаем принять участие в июньской серии семинаров on-line «Актуальные и спорные вопросы налогового и гражданского права» (2, 9, 16 и 23 июня 2015 года).
2 июня 2015 года
10.00 – 13.00 по московскому времени
12.00 – 15.00 по екатеринбургскому времени
Изменения в Трудовом кодексе РФ: налоговые последствия для работодателя.
Ольга Аникеева, главный специалист по юридическим вопросам ГК «Налоги и финансовое право»
Особенности исчисления среднего заработка для различного вида выплат.
Татьяна Тинигина, ведущий специалист по экономическим вопросам ГК «Налоги и финансовое право»
4 200 руб.
3 600 руб. для постоянных участников семинаров ГК «Налоги и финансовое право»
9 июня 2015 года
10.00 – 13.00 по московскому времени
12.00 – 15.00 по екатеринбургскому времени
Налог на добавленную стоимость: актуальные вопросы исчисления и документального отражения в 2015 году, новые правила, подходы налоговых органов, интересная судебная практика.
Ольга Фёдорова, заместитель гендиректора по экономическим проектам ГК «Налоги и финансовое право»
НДС и Таможенный союз: актуальные вопросы.
Ольга Анфёрова, ведущий специалист по юридическим вопросам ГК «Налоги и финансовое право»
4 200 руб.
3 600 руб. для постоянных участников семинаров ГК «Налоги и финансовое право»
16 июня 2015 года
10.00 – 13.00 по московскому времени
12.00 – 15.00 по екатеринбургскому времени
Уступка права требования, перевод долга: гражданско-правовой аспект. Судебная практика.
Евгений Гринемаер, первый заместитель гендиректора ГК «Налоги и финансовое право»
Уступка права требования, перевод долга, факторинг (бухучет и налогообложение сторон сделки).
Екатерина Белоусова, директор по аудиту ГК «Налоги и финансовое право»
4 200 руб.
3 600 руб. для постоянных участников семинаров ГК «Налоги и финансовое право»
23 июня 2015 года
10.00 – 13.00 по московскому времени
12.00 – 15.00 по екатеринбургскому времени
Профилактика выездной налоговой проверки (ВНП): что надо знать и уметь, чтобы не стать кандидатом на ВНП: формальные и неформальные критерии для выбора кандидатов на ВНП; 2015 год и новые методики н6алоговых органов по выявлению схем и рисковых видов бизнес-активности; как подготовить предприятие в ВНП (мероприятия, инструктаж, конкретные рекомендации и советы практического характера).
Аркадий Брызгалин, гендиректор ГК «Налоги и финансовое право»
4 200 руб.
3 600 руб. для постоянных участников семинаров ГК «Налоги и финансовое право»
При регистрации на все 4 семинарa on-line:
16 000 руб.
14 000 руб. для постоянных участников семинаров ГК «Налоги и финансовое право»
Анонс дополнительного семинара on-line (2-ая половина июля 2015 года):
Налоговая оптимизация – мифы и реальность (3 часа).
Аркадий Брызгалин, гендиректор ГК «Налоги и финансовое право»
Антон Труфанов, заместитель гендиректора ГК «Налоги и финансовое право»
4 200 руб.
3 600 руб. для постоянных участников семинаров ГК «Налоги и финансовое право»
3 000 руб.для участников всех 4-х семинаров on-line в июне 2015 года
Без оплаты для Владельцев годового абонемента «Семинары on-line - 2015 год»
Наши специалисты по проектам учебного центра готовы ответить на Ваши вопросы и зарегистрировать Вас на июньскую вебинар-серию:
(343) 350–11–62, 350-12-12 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
(495) 788-39-51, 774-88-43 Александр Паршин (aparshin@cnfp.ru)
Источник: cnfp.ru
4. Анонс мероприятия
4.1. Приглашаем принять участие в курсе повышения квалификации «Налоги и налоговое право» (г. Екатеринбург, 23-24 июня 2015 года).
Место проведения курса: г. Екатеринбург, ул. Луначарского 77, офисное здание, 5 этаж, конференц-зал
График работы курса:
23.06.2015 г. - регистрация с 9.30, лекции с 10.00 до 17.30
24.06.2015 г. - лекции с 10.00 до 17.30
Спикеры от Группы компаний «Налоги и финансовое право»:
Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», к.ю.н.
Аникеева Ольга Евгеньевна, главный специалист по юридическим вопросамГруппы компаний «Налоги и финансовое право»
Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектамГруппы компаний «Налоги и финансовое право»
Харалгина Ольга Леонидовна, главный специалист по экономическим вопросам Группы компаний «Налоги и финансовое право»
Гринемаер Евгений Александрович, первый заместитель генерального директораГруппы компаний «Налоги и финансовое право»
Приглашенные спикеры:
Головина Светлана Юрьевна, заведующий кафедрой трудового права УрГЮУ, д.ю.н., профессор
Бациев Виктор Валентинович, экс-председатель судебного состава ВАС РФ, судья в отставке, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ
Программа
Налог на добавленную стоимость и налог на прибыль: актуальные вопросы исчисления и документального отражения в 2015 году, новые правила, подходы налоговых органов, интересная судебная практика.
Налог на имущество организаций: новые правила исчисления, спорные вопросы 2015 года, проблемы «движимости», разъяснения официальных органов, сложности и перспективы налогообложения по кадастровой стоимости.
Сложные и актуальные вопросы по бухгалтерскому учету из практики консультирования. Перспективы бухгалтерского учета в РФ.
Налоговая выгода: текущие подходы налоговых органов. Анализ новой практики на уровне Верховного Суда РФ. Перспективы, прогнозы, тенденции.
Трудовой кодекс РФ: актуальные вопросы практики правового регулирования трудовых отношений. Анализ изменений трудового законодательства, судебная практика по трудовым спорам.
Новые положения трудового законодательства и налоговые последствия для работодателей: налог на прибыль, НДФЛ, взносы в страховые фонды и т.д.
Экономический анализ при рассмотрении налоговых споров.
Реформирование гражданского законодательства: последние поправки в ГК РФ об обязательствах и договорах (новые правила, касающиеся исполнения обязательств, заключения и оспаривания договоров, новые договорные конструкции и т.д.).
«Налоговые последствия» изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 № 42-ФЗ.
Стоимость участия:
18 500 руб. за 1 человека /при регистрации и оплате участия до 20 июня 2015 года/.
20 300 руб. за 1 человека /при отсрочке платежа по гарантийному письму/.
Участникам курсов оформляются 40-часовые сертификаты к зачету /для профбухгалтеров - членов ИПБиА России/.
Регистрируйтесь прямо сейчас
Получить дополнительную информацию и зарегистрироваться:
(343) 350–11–62 Мария Сухих (maria@cnfp.ru, sme@cnfp.ru)
5. Новости налогообложения и экономики
5.1. Новая компьютерная система ФНС позволит отделить добросовестные компании от криминальных.
Федеральная налоговая служба России разработала способ «обелить» российский рынок. Налоговики запустили новую версию программного комплекса автоматизированного контроля за НДС.
Эта система сохраняет все счета-фактуры, все сделки, все налоговые декларации плательщиков НДС, создавая каждой организации налоговую историю. Благодаря этому можно отделить добросовестных налогоплательщиков от криминальных, на которых налоговики и сосредоточат силы проверяющих.
Система налоговой службы охватывает все сделки, которые совершены с 1 января 2015 г. При ее подготовке квартальный объем анализируемых данных в электронном виде оценивался в пять терабайт. Серверы этой системы смогут хранить историю всех сделок и сданных деклараций минимум пять лет.
Источник: taxpravo.ru
5.2. Лимит по уплате налогов для заявительного порядка возмещения НДС предложено снизить
Два депутата внесли в ГД законопроект № 778811-6 о внесении изменений в статьи 176.1 и 203.1 части второй Налогового кодекса.
В настоящее время право на заявительный порядок возмещения НДС (возмещение до окончания камеральной проверки) имеют организации, у которых совокупная сумма НДС, акцизов, налога на прибыль и НДПИ, уплаченная за 3 календарных года без учета сумм налогов, уплаченных в связи с перемещением товаров через границу РФ и в качестве налогового агента, составляет не менее 10 миллиардов рублей. Не удовлетворяющие этому или иным установленным требованиям могут получить возмещение НДС в заявительном порядке, предоставив банковскую гарантию, обеспечивающую уплату налога, если по итогам камералки налоговики сочтут возмещение неправомерным.
Предлагается оговорить, что в указанном лимите не учитываются также возвращенные и (или) зачтенные налогоплательщику в результате возмещения суммы НДС и акцизов, а сам лимит предложено снизить до 6 млрд.
То же самое касается статьи 203.1 НК, устанавливающей условия для возмещения акциза без предоставления банковской гарантии лицам, имеющим свидетельство на переработку прямогонного бензина и (или) свидетельство на совершение операций с бензолом, параксилолом или ортоксилолом и (или) включенным в реестр эксплуатантов гражданской авиации и имеющим сертификат (свидетельство) эксплуатанта.
Авторы считают установленные лимиты в 10 млрд завышенными, из-за чего многие добросовестные налогоплательщики вынуждены нести необоснованные затраты на оплату банковской гарантии.
Источник: audit-it.ru
5.3. Правительство изменило правила выбора оценщиков для определения кадастровой стоимости недвижимости
Правительство РФ своим распоряжением изменило порядок выбора поставщиков услуг по оценке кадастровой стоимости недвижимости, сообщила сегодня утром правительственная пресс-служба.
"Дорожной картой" совершенствования оценочной деятельности, принятой в сентябре 2013 года, предусматривалось, что кабмин должен установить требования к репутации и опыту исполнителя, а также квалификации оценщиков, занимающихся работой по определению кадастровой стоимости недвижимого имущества.
Распоряжением правительства от 31 октября 2013 года № 2019-р был утвержден перечень товаров, работ, услуг, в случае закупок которых заказчик обязан проводить аукцион в электронной форме. В него вошли услуги по оценке за вознаграждение или на договорной основе жилых и нежилых зданий и земельных участков, а также свободных земельных участков для жилой и нежилой застройки.
Новым распоряжением эти виды работ исключаются из перечня. Как считают в Минэкономразвития России, это позволит проводить закупки работ по оценке недвижимого имущества на конкурсной основе и учитывать при выборе победителя квалификацию исполнителя и опыт выполнения аналогичных работ.
Источник: audit-it.ru
5.4. Утверждена форма перечня заявлений о ввозе товаров и уплате косвенных налогов
Приказом от 6 апреля 2015 г. N ММВ-7-15/139@ ФНС утвердила форму, формат и порядок заполнения Перечня заявлений о ввозе товаров и уплате косвенных налогов.
Применение таких перечней предусмотрено пунктом 4 раздела 2 Протокола о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг (приложение N 18 к Договору о Евразийском экономическом союзе от 29.05.2014).
Для подтверждения права на нулевую ставки НДС и (или) освобождения от уплаты акцизов налогоплательщиком государства-члена, с территории которого вывезены товары, в налоговый орган одновременно с налоговой декларацией представляется ряд документов (их копии). Среди них - заявление о ввозе товаров и уплате косвенных налогов с отметкой налогового органа государства-члена, на территорию которого импортированы товары, либо перечень таких заявлений (на бумажном носителе или в электронном виде). Налогоплательщик включает в перечень заявлений реквизиты и сведения из тех заявлений, информация о которых поступила в налоговый орган в форме, предусмотренной отдельным международным межведомственным договором.
Источник: audit-it.ru
5.5. Стал известен перечень регионов, в которых будут предоставляться субсидии при доставке работников из других городов
Распоряжением от 20 апреля 2015 г. N 696-р правительство РФ утвердило перечень субъектов РФ, привлечение трудовых ресурсов в которые является приоритетным. Это:
-
Забайкальский край
-
Камчатский край
-
Красноярский край
-
Пермский край
-
Приморский край
-
Хабаровский край
-
Амурская область
-
Архангельская область
-
Калужская область
-
Липецкая область
-
Магаданская область
-
Мурманская область
-
Новосибирская область
-
Ульяновская область
-
Чукотский автономный округ
В документе не указано, в соответствии с какой нормой он принят, но, вероятно - с федзаконом 22 декабря 2014 года N 425-ФЗ, согласно которому работодатели смогут получать субсидии при участии в региональной программе повышения мобильности трудовых ресурсов. Средства в дальнейшем должны будут направляться на поддержку привлеченных работников. Финансироваться программы будут из федерального бюджета. Это будет касаться регионов, включенных в перечень субъектов РФ, относящихся к территориям приоритетного привлечения трудовых ресурсов.
Источник: audit-it.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Глава департамента Роспотребнадзора предложил превратить ОСАГО в фискальный налог, если действующая сейчас схема себя не оправдает
«Гражданин может исполнить эту обязанность как фискальную форму сбора с него денежных средств. Это можно трактовать как аналог налога на автовладельца. Он обезличенно оплачивает в некий общий фонд и получает право на возмещение», – заявил ТАСС начальник управления защиты прав потребителей Роспотребнадзора Олег Прусаков.
«Поэтому мы будем думать, смотреть. Если будет проблема [с ОСАГО] пробуксовывать, значит, надо искать иные формы», – предположил чиновник и привел в пример стоимость проездного билета на транспорте, где возможные страховые выплаты уже заложены в цену.
В апреле 2014 года ЦБ установил новые тарифы ОСАГО и региональные коэффициенты. Тариф для легковых автомобилей в личном пользовании вырос с 2440–2574 до 3432–4118 руб. Нижняя граница тарифного коридора повысилась на 40%, а верхняя – на 60%, разница между нижней и верхней границей увеличилась с 5 до 20%.
В феврале 2015 года ФАС сообщила о жалобах клиентов страховых компаний на на отказы страховщиков заключать договор ОСАГО без приобретения дополнительных добровольных услуг. Кроме того, автомобилисты обратили внимание контрольных органов, что страховщики не применяют понижающие коэффициенты за безаварийную езду. Проверка ФАС показала, что жалобы клиентов касались 44 страховых компаний.
Президент Владимир Путин в апреле 2015 года в ходе «Прямой линии» пообещал проработать вопрос о финансовой поддержке малоимущих автовладельцев после повышения тарифов ОСАГО. Путин сделал это в ответ на обращение пенсионерки из Благовещенска, пожаловавшейся на то, что рост тарифов ОСАГО лишает семью возможности пользоваться «кормилицей», машиной, на которой они ездят на садовый участок.
«Подумаем. Я обязательно поручу и Центральному банку, и правительству... Вот здесь вот уже коллеги говорили о том, что если поддерживать кого-то, то нужно поддерживать адресно. Подумаем, насколько это можно сделать в данном конкретном случае», – ответил Путин.
Источник: top.rbc.ru
6.2. Налоговики хотят снять режим тайны с налоговой отчетности
В проекте Основных направлений налоговой политики за 2015–2017 гг. Минфин предлагает рассмотреть вопрос о расширении списка данных (не относящихся к налоговой тайне), получение которых налогоплательщиком подтверждало бы проявление им должной осмотрительности и осторожности. Это сведения о сумме уплаченных налогов, о налоговой отчетности, ее показателях, средней численности персонала и зарплате. В данный момент и показатели налоговой отчетности, и размер уплаченных налогов относятся к налоговой тайне, пишут Ведомости.
Стоит отметить, что это давняя идея налоговой службы – снять режим тайны с налоговой отчетности, чтобы эта информация помогала проверять своих контрагентов. Об этом сообщил замглавы налоговой службы Даниил Егоров. По его словам, бухгалтерская отчетность уже не считается коммерческой тайной, перечисленные налоговые сведения тоже должны быть публичными. Балансы, сданные в налоговый орган, – налоговая тайна, а сданные в Росстат могут предоставляться по платной услуге, заявил директор налогового департамента Минфина Илья Трунин. По его мнению, организации должны сдавать информацию только в ФНС, а она – передавать их в Росстат, публиковать и т. д. – тогда и количество обязанностей налогоплательщиков уменьшится.
Источник: taxpravo.ru
6.3. За зарплаты в конвертах Минтруд решил ввести новый штраф
За предоставление неполных или недостоверных отчетов по социальным платежам за сотрудников руководителям компаний грозят 5%-ые штрафы от суммы всех страховых взносов, которые подлежали уплате за последние три месяца, – но не свыше 30% от суммы взносов за один отчетный месяц и не менее 1 тыс. руб. Об этом говорится в законопроекте Минтруда. Стоит отметить, что в данный момент такие же штрафы предусмотрены за срыв сроков сдачи отчетов в ПФР и ФСС по страховым взносам.
Этот документ должен усилить борьбу с неофициальными зарплатами, говорится из пояснительной записки к нему. Изменения будут внесены в 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования», сообщает газета «Известия».
Источник: taxpravo.ru
6.4. В Государственную думу поступил проект закона, согласно которому ФНС наделяется правом на свое усмотрение признавать сделки незаконными и доначислять налоги.
Если суть сделки состоит в уклонении от уплаты налогов, то ее участники злоупотребили правом и получили необоснованную налоговую выгоду, отмечается в пояснительной записке. Стоит отметить, что данные операции обычно совершаются либо с подконтрольными организациями, либо через офшорные фирмы.
По мнению авторов документа, налоговые инспекторы должны быть вправе лишать участников подозрительных сделок как налоговых вычетов по НДС, так и возможности уменьшить налогооблагаемую прибыль за счет возникших в результате сделки затрат. Такой подход они предлагают закрепить прямо в Налоговом кодексе России.
Источник: taxpravo.ru
6.5. Минфин внес в правительство проект Основных направлений налоговой политики на ближайшие три года
Министерство финансов России в четверг внесло в правительство проект «Основных направлений налоговой политики на 2016-2018 годы», сообщает газета «Коммерсантъ».
В исполнение обещаний главы государства Владимира Путина документ провозглашает трехлетний мораторий на повышение налоговой нагрузки и, как сказал замглавы Минфина Сергей Шаталов, переводит налоговую политику в режим «паузы».
«Главное базовое решение – пауза. Никаких глобальных амбициозных решений мы не планируем», – заявил он. При этом Шаталов подчеркнул, что это не означает возможности появления точечных, в частности и глубоких, изменений в налогообложении, которые не ухудшат положение налогоплательщиков.
Источник: taxpravo.ru
6.6. ФНС России предлагает обсудить проект декларации для добровольного раскрытия имущества и счетов в банках.
В настоящее время в Государственной Думе Российской Федерации рассматривается проект Федерального закона № 754388-6 «О добровольном декларировании физическими лицами имущества и счетов (вкладов) в банках».
Добровольное декларирование позволяет налогоплательщикам – физическим лицам:
-
обеспечить правовые гарантии сохранности капитала и имущества физических лиц, защиту имущественных интересов, в т.ч. за пределами Российской Федерации;
-
создать стимулы для добросовестного исполнения обязанностей, установленных налоговым законодательствам.
Согласно Законопроекту о добровольном декларировании, информация о счетах в банках, имуществе, включая недвижимость, ценные бумаги, сведения о контролируемых иностранных компаниях, будут представляться в ФНС России.
Запросить задекларированные сведения у ФНС России сможет только сам декларант и никто более. На полученную информацию будет распространяться режим налоговой тайны.
Принимая во внимание общественную значимость указанного законопроекта, а также тот факт, что форма декларации и порядок ее заполнения будут прямо установлены федеральным законом, ФНС России предварительно разместила на своем форуме проект указанной декларации и приглашает всех заинтересованных лиц к ее обсуждению.
Источник: nalog.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. 86,8% налогов в Свердловской области, были перечислены предприятиями базовых видов экономической деятельности.
Управлением ФНС России по Свердловской области подведены итоги налоговых поступлений с территории области по видам экономической деятельности. За 3 месяца 2015 года основную долю поступлений в бюджеты всех уровней или 86,8% обеспечили организации базовых видов экономической деятельности: обрабатывающие производства; производство и распределение электроэнергии, газа и воды; строительство; оптовая и розничная торговля; транспорт и связь; операции с недвижимым имуществом, аренда, и предоставление услуг; финансовая деятельность.
По сравнению с 3 месяцами 2014 года наибольший рост поступлений на 45,0% или на 5 млрд. 859 млн. руб. отмечается по организациям, занимающимся обрабатывающими производствами, в том числе по металлургии и производству машин и оборудования рост составил в 1,9 раза или на 2 млрд. 824 млн. руб. и в 1,6 раза или на 1млрд. 520 млн. руб. соответственно.
Кроме того, рост поступлений за этот период наблюдается по организациям, занимающимся строительством, на 13,0% или на 0,5 млн. рублей и по организациям, связывающим свою деятельность с операциями с недвижимым имуществом, арендой и предоставлением услуг, на 21,0% или на 1 млрд. 476 млн. рублей.
Поступления по таким видам экономической деятельности, как «Финансовая деятельность» и «Оптовая и розничная торговля» остались на уровне аналогичного периода 2014 года.
Снижение поступлений относительно 3 месяцев 2014 года отмечается по предприятиям, занятым производством и распределением электроэнергии, газа и воды, на 27,0% или на 1 млрд. 9 млн. руб., а также по организациям транспорта и связи на 16% или на 0,5 млн. рублей.
Источник: nalog.ru
8. Новости налогового и бухгалтерского законодательства
8.1. В третьем чтении депутаты Госдумы поддержали законопроект Минтруда об использовании проффессиональных стандартов.
В итоговом варианте проекта предусматривается, что применять профстандарты надо будет только в том случае, если требования к квалификации работника установлены Трудовым кодексом, федеральными законами или другими нормативно-правовыми актами. Хотя изначально Минтруд планировал сделать профстандарты обязательными при приеме любых работников. Сначала на предприятиях госсектора, а с 2020 года и для коммерческих организаций тоже.
Источник: налоговыеновости.рф
9. Комментарии и разъяснения
9.1. Какой код указывать в декларации по НДС в связи с реализацией имущества банкрота (Письмо ФНС России от 22 апреля 2015 г. № ГД-4-3/6915@).
В письме от 22 апреля 2015 г. № ГД-4-3/6915@ ФНС указала, что теперь не признаются объектом налогообложения НДС операции по реализации имущества и (или) имущественных прав должников, признанных банкротами (подпункт 15 пункта 2 статьи 146 НК, введенный федзаконом от 24.11.2014 № 366-ФЗ, вступил в силу 1 января 2015 года).
Операции, не признаваемые объектом налогообложения НДС, подлежат отражению в разделе 7 налоговой декларации по НДС.
При этом в графе 1 раздела 7 декларации отражаются коды операций в соответствии с приложением № 1 к порядку заполнения декларации.
Вместе с тем, коды операций, указанные в разделе I «Операции, не признаваемые объектом налогообложения» данного приложения, не предусматривают кода для подпункта 15 пункта 2 статьи 146 НК.
До внесения соответствующих изменений налогоплательщики вправе в разделе 7 декларации отразить операции, предусмотренные в подпункте 15 пункта 2 статьи 146 НК, под кодом 1010823.
При этом не является нарушением использование налогоплательщиками кода 1010800 до момента официального установления кода 1010823 для указанных операций.
Источник: audit-it.ru
9.2. Какие параметры доходов дают право на льготные ставки налога на прибыль в СЭЗ, ТОР, РИП (Письмо ФНС России от 23.04.2015 N ГД-4-3/6993@)
В письме от 23.04.2015 N ГД-4-3/6993@ ФНС в качестве приложения содержатся разъяснения Минфина от 20 марта 2015 г. N 03-03-10/15503 о применении нулевых и пониженных налоговых ставок по налогу на прибыль, установленных для участников региональных инвестиционных проектов (РИП), свободной экономической зоны (СЭЗ) и резидентов территорий опережающего социально-экономического развития (ТОСЭР).
Если у налогоплательщика доходы от реализации товаров, произведенных в результате реализации РИП, составляют не менее 90% всех доходов, учитываемых при определении налоговой базы, то по всей налоговой базе (включая доходы/расходы от иной деятельности) налог на прибыль исчисляется по пониженным налоговым ставкам. В противном случае ко всей налоговой базе применяются общеустановленные налоговые ставки.
Если у налогоплательщика доходы от деятельности при исполнении соглашений о деятельности на ТОСЭР составляют не менее 90% всех учитываемых доходов, то нулевая ставка в части, зачисляемой в федеральный бюджет, применяется ко всей налоговой базе (включая доходы/расходы, полученные/понесенные в ходе иной деятельности). Пониженеая ставка налога на прибыль, подлежащего зачислению в бюджеты субъектов РФ, применяется только к налоговой базе от деятельности на ТОСЭР. При этом к налоговой базе от осуществления иной деятельности применяется общеустановленная ставка налога на прибыль в бюджеты субъектов РФ.
Если у налогоплательщика доходы от деятельности на ТОСЭР составляют менее 90% доходов, то ко всей налоговой базе (включая доходы/расходы, полученные/понесенные от иной деятельности) применяются общеустановленные налоговые ставки.
Пониженные налоговые ставки, установленные в соответствии с пунктом 1.7 статьи 284 НК, применяются организациями - участниками СЭЗ к налоговой базе от деятельности в соответствии с договором о деятельности в СЭЗ. Что касается доходов (расходов), полученных (понесенных) при иной деятельности, то при исчислении налоговой базы от такой деятельности применяются общеустановленные налоговые ставки налога на прибыль.
Источник: audit-it.ru
10. Новости налогового контроля
10.1 Неверное указание цели вызова налогоплательщика в уведомлении о времени и месте рассмотрения материалов проверки влечет недействительность решения инспекции.
По результатам камеральной проверки декларации по УСН компании доначислен налог, пени и штраф и выставлено требование об их уплате. Затем принято решение о взыскании задолженности за счет денежных средств налогоплательщика на счетах в банках, а также электронных денежных средств.
Компания обратилась в суд (дело № А54-713/2014) ссылаясь на существенные нарушения процедуры рассмотрения материалов проверки - налогоплательщик не вызывался на рассмотрение, чем было нарушено его право на участие в процессе рассмотрения материалов проверки лично или через представителя.
Суды трех инстанций признали решения инспекции недействительными, указав на пункт 14 статьи 101 НК, в соответствии с которым нарушение существенных условий процедуры рассмотрения материалов налоговой проверки является основанием для отмены решения инспекции. При этом к существенным условиям относится обеспечение возможности лица, в отношении которого проводилась проверка, участвовать в процессе рассмотрения лично или через представителя. Также согласно пункта 2 статьи 101 НК инспекция обязана известить налогоплательщика, в отношении которого проводилась проверка, о времени и месте рассмотрения.
Суды (постановление кассации Ф10-1197/2015 от 22.04.2015) установили, что налогоплательщик не вызывался на рассмотрение материалов камеральной проверки. Ему было направлено уведомление, в котором целью вызова указаны «иные случаи, связанные с исполнением налоговым органом законодательства о налогах и сборах».
Источник: audit-it.ru
10.2. Уведомление о рассмотрении материалов проверки по телефону продолжает оставаться ненадлежащим способом уведомления
Уведомление о рассмотрении материалов налоговой проверки по телефону всегда считалось ненадлежащим способом уведомления. Ведь попробуй докажи, о чем там именно шла речь во время телефонного звонка.
Тем не менее, в 2013 году в п. 41 Постановления Пленума ВАС РФ от 30.07.2013 № 57 «О некоторых вопросах, возникающих при применении арбитражными судами части первой Налогового кодекса Российской Федерации» появилось разъяснение о том, что извещение о месте и времени указанных материалов не может быть признано ненадлежащим лишь на том основании, что оно было осуществлено каким-либо иным способом, нежели вручение или по почте (например, путем направления телефонограммы, телеграммы, по факсимильной связи или по ТКС).
Вот только уведомление по телефону как было фактически бездоказательным, так и осталось им. Это подтвердил в одном из своих последних рассмотренных дел Арбитражный суд Северо-Кавказского округа.
Суд первой инстанции проверил доводы налогового органа об извещении налогоплательщика посредством мобильной телефонной связи и отклонил данный довод по причине непредставления управлением доказательств извещения общества телефонограммой или иным способом. Суд также сделал вывод, что представленная в дело детализация исходящих звонков управления на мобильные телефоны не содержит информации о содержании разговоров. При этом суд первой инстанции учел отсутствие в материалах дела доказательств принадлежности мобильных номеров телефонов должностным лицам общества.
Суд апелляционной инстанции, напротив, сослался на извещение общества телефонограммой и на представление инспекцией детализации телефонных звонков в качестве доказательств его извещения о времени и месте рассмотрения материалов налоговой проверки.
Суд кассационной инстанции с этим не согласился, указав, что данный вывод не соответствует материалам дела. Указанная судом телефонограмма в деле отсутствует, и представитель управления не оспаривает, что телефонограмма обществу не направлялась, что также подтверждено представителем и в суде кассационной инстанции.
Вывод суда о подтверждении факта извещения общества представленной детализацией исходящих звонков инспектора на номера мобильных телефонов, принадлежащих должностным лицам общества, является ошибочным, поскольку данное доказательство не соответствует принципу допустимости - из названной детализации звонков невозможно установить содержание разговоров.
(см. Постановление АС СКО от 08.04.2015 по делу № А32-33119/2013)
10.3 Обеспечение налоговикам доступа к оригиналам документов не является надлежащим исполнением требования о представлении документов в ходе выездной проверки
Как известно, исполнение требования налогового органа о представлении документов нередко сопряжено с определенными трудностями технического характера из-за чрезмерно большого количества запрашиваемых налоговиками документов.
В таких ситуациях многие считают, что гораздо проще предоставить проверяющим доступ к оригиналам документов на территории налогоплательщика чем ксерить для них копии этих документов.
Однако как показывает практика, такой доступ само по себе не заменяет исполнение требования о представлении документов. В частности, к такому выводу пришел при рассмотрении одного из дел арбитражный суд Московского округа.
Отклоняя довод Общества относительно того, что им выполнено требование о представлении документов в виде предоставления возможности сотрудникам Инспекции ознакомиться с оригиналами истребуемых документов на территории налогоплательщика, суд исходил из того, что нормами НК РФ не предусмотрено исключений, освобождающих от исполнения обязанности либо изменяющих порядок выполнения требований о представлении документов, предусматривающих обязанность налогоплательщика представить налоговому органу затребованные документы в виде заверенных копий.
(см. Постановление АС МО от 13.04.2015 по делу № А40-72945/2014).
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. НДС при направлении сотрудника на семинар в иностранном государстве
Описание ситуации:
Сотрудник организации командирован для участия в семинаре (с докладом на соответствующую тему), проводимом на территории Германии. Семинар организует фирма, не состоящая на налоговом учете в РФ. Оплата семинара произведена на основании инвойсов, выставленных фирмой. Договор по данным услугам не заключался.
Вопросы:
Возникает ли у ОАО обязанность налогового агента по НДС при перечислении денежных средств за участие в указанных мероприятиях?
Возможны ли при проверке претензии со стороны налогового органа в части трактовки данных услуг как консультационных, поскольку согласно абз. 5 подп. 4 п. 1 ст. 148 НК РФ место оказания консультационных услуг определяется по месту деятельности покупателя – Ð