Налоговые новости. №626 от 8 апреля 2015 г.
8.04.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в "Семинар on-line "Новые положения об обязательствах и договорах. Анализ основных изменений в часть первую ГК РФ, вступающих в силу с 1 июня 2015 года". (14 апреля 015 года с 10:00 – 14:00 (время московское)
Внимание! Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
1.1. Президент РФ подписал ряд поправок, вносящих изменения в Налоговый кодекс
2.1. 14 апреля - Уплата налога на прибыль организации с доходов по государственным и муниципальным ценным бумагам, подлежащих налогообложению в соответствии с п. 4 ст. 284 НК РФ.
2.2. 15 апреля – Уплата авансовых платежей по акцизу за апрель 2015, Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за март 2015 г.
3.1. Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" (14 апреля 2015 года с 10:00 – 14:00 (время московское))
4.1. Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
5. Новости налогообложения и экономики
5.1. Стартовала Декларационная кампания по НДС за 1 квартал 2015 года
5.2. Использовать круглую печать больше не обязательно
5.3. Законопроект о распространении действия надзорных каникул на налоговые отношения внесен в ГД
5.4. Принят закон о неучете в доходах и расходах НДС, выделенного упрощенцем в счете-фактуре
6. Налоговые прогнозы, проекты, дискуссии
6.1. Санкции приравняют к обстоятельствам непреодолимой силы
6.2. В России появятся дипломированные коллекторы
6.3. Сельским фермерам увеличат пенсию на четверть
6.4. Повышение допустимой доли участия юрлиц в малых фирмах одобрено комитетом ГД
6.5. Предприятия хотят обязать брать на работу бывших заключённых.
6.6. Юрлицам могут запретить перерегистрацию в другом регионе
7.1. Более 1 млн налогоплательщиков в 2014 году записались на прием в налоговую инспекцию онлайн
8. Новости налогового и бухгалтерского законодательства
8.1. Утверждены новые формы для зачетов-возвратов налогов
9.1. ФНС: бумажные уточненки по НДС за прошлые периоды не считаются сданными (Письмо ФНС России от 20.03.2015 № ГД-4-3/4440@).
9.2. Если здание приобретено в конце месяца, налог на имущество организации с его кадастровой стоимости платится за полный месяц (Письмо ФНС России от 23.03.2015 № БС-4-11/4606)
9.3. Какие сделки будут сопоставимыми в целях расчета рыночных цен (Письмо Минфина России от 10 марта 2015 г. N 03-01-18/12311)
10. Новости налогового контроля
10.1. Документы, не относящиеся к деятельности проверяемого лица, могут не предоставляться
10.2. Налоговики требуют конкретные документы о третьем лице: когда можно их не давать
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Безвозмездное целевое финансирование
11.2. Выплата дивидендов по акциям, принадлежащим самой компании
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Губернатор Белгородской области о мерах по повышению собираемости налогов в регионах или о «семейном налоговом инспекторе»
12.2. К вопросу о горизонтальном налоговом мониторинге
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Поскольку полученная налогоплательщиком премия за объем продаж не изменяла цену товара и для ее получения он никаких специальных действий не совершал, суд счел требование ИФНС о восстановлении НДС с суммы полученной премии неправомерным (подп. 4 п. 3 ст. 170 НК РФ)»
(Постановление Арбитражного суда Московского округа от 10 февраля 2015 г. по делу № Ф05-16896/14)
13.2. В пользу налогового органа
«Суд признал, что наличие различных вариантов товарных накладных, двух вариантов договора, а также отрицание лицом, числящимся директором поставщика, его причастности к деятельности организации, свидетельствует о недостоверности сведений в документах и неправомерности применения вычета НДС по ним (п. 1 ст. 172 НК РФ)»
(Постановление Арбитражного суда Московского округа от 6 февраля 2015 г. по делу № Ф05-17046/14)
14. Зарубежные налоговые новости
14.1. Премьер-министр Турции объявил о новых налоговых льготах
14.2. Германия вводит новый транспортный налог для автовладельцев
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Датские деньги
15.2. Налоговые льготы для шахматной федерации
16.Новости журнала«Налоги и финансовое право»
Анонс № 03/2015 журнала «Налоги и финансовое право». Тема номера: «Учетная политика предприятия для целей бухгалтерского учета на 2015 год».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за март 2015 года будет разослан подписчикам Аналитической базы данных до 30 апреля 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
|
31 марта 2015 года |
Круглый стол on-line "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Он-лайн трансляция в регионы |
|
|
14 апреля 2015 года |
Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" |
Брызгалин А.В. Гринемаер Е.А. |
Он-лайн трансляция в регионы |
|
|
20,21,22 апреля 2015 года |
XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург |
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург отчёт |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
ХIV Всероссийская семинар-конференция
Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения
с 20 по 22 апреля 2015 года
г. Екатеринбург
| Руководитель конференции:
Генеральный директор |
В программе: Анализ последних поправок в НК РФ. |
Официальные доклады конференции:
- Россия на пороге налоговых реформ? 2015 год и новые направления в налоговой политике России: есть ли границы у тотальной транспорентности, налогообложение зарубежного бизнеса, новые формы налогового контроля, мода на «самоуведомления» и пр. Законопроекты по налогам, находящиеся в ГосДуме на апрель 2015 года.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Актуальные проблемы налогового права в актах Конституционного Суда РФ (2013-2014 гг.)
Докладчик – Тарибо Евгений Васильевич, начальник управления конституционных основ публичного права Конституционного Суда РФ, кандидат юридических наук.
- Налоговые споры в практике Арбитражного Суда Свердловской области: основные подходы, тенденции, обзор применения законодательства о налогах и сборах.
Докладчик – Хачев Игорь Витальевич, судья Арбитражного суда Свердловской области.
- Эффективная судебная защита налогоплательщика. Процессуальная и психологическая тактика в налоговом споре. Разбор практических ситуаций и удачных «ходов» сторон. Анализ ошибок представителей сторон. Специфика доказательств в налоговом споре. Приемы успешного аргументирования и полемики.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Трудовой кодекс РФ: актуальные вопросы практики правового регулирования трудовых отношений. Анализ изменений трудового законодательства, судебная практика по трудовым спорам.
Докладчик – Головина Светлана Юрьевна, заведующий кафедрой трудового права Уральской государственной юридической академии, доктор юридических наук, профессор.
- Административная ответственность организаций и должностных лиц в сфере предпринимательской деятельности, финансов и налогов. Сложные вопросы практики применения КоАП РФ.
Докладчик – Хазанов Сергей Дмитриевич, заведующий кафедрой административного права Уральской государственной юридической академии, член Научно-консультативного совета Президиума ВАС РФ, кандидат юридических наук.
- Реформирование гражданского законодательства и поправки в Гражданский кодекс РФ: смена концепций и новые правовые институты.
Докладчик – Гонгало Бронислав Мичиславович,директор Уральского филиала Российской школы частного права, доктор юридических наук, профессор.
- Современные риски управления налогами. Налоговая оптимизация: мифы и реальность. Существуют ли «безопасные схемы»? Борьба государства с фирмами-«однодневками»: на чьей стороне перевес? Современные тренды судебной практики по вопросам налоговой «недобросовестности». Возврат налогов за пределами 3 лет.
Докладчик – Труфанов Антон Николаевич, заместитель генерального директора по юридическим проектам Группы компаний «Налоги и финансовое право».
- Сложные вопросы современного налогового законодательства о налогах компаний в 2015 году: НДС, налог на прибыль, поимущественные налоги и др. Основные тенденции в судебной практике 2015 г. и практики налогового контроля.
Докладчик – Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектам Группы компаний «Налоги и финансовое право».
- Экономический анализ при рассмотрении налоговых споров. Правовые позиции судов РФ.
Докладчик – Бациев Виктор Валентинович, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ.
- Налоговые споры после реформы Верховного Суда РФ. Новые тенденции и будет ли пересмотр «наследия» ВАС РФ?
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
Стоимость участия 38 000 руб. (предварительная оплата по Счету):
|
1 участник конференции с предприятия |
38 000 руб. |
|
2 участника конференции с предприятия |
по 34 500 руб. за 1 участника |
|
3 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
Специальная стоимость для членов Налогового клуба и участников конференций 2012-2014 гг.: |
|
|
1 участник конференции с предприятия |
34 500 руб. |
|
2 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
|
Справки и регистрация по телефону/факсу: (343) 350-12-12, 350-11-62
Зекунова Татьяна Александровна ( zta@cnfp.ru )
Сухих Мария Евгеньевна ( sme@cnfp.ru )
Подписка на журнал «Налоги и финансовое право»
стоимостью 4 000 рублей /II полугодие 2015 года/
в подарок каждому участнику конференции
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
«Поэзия Армении в переводах Марка Рыжкова»
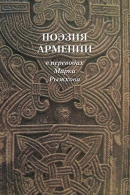
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
<...Суеверный человек, когда грешит, знает,
что совершает грех, и испытывает укоры совести.
Чтобы утишить эти укоры, ему приходится рано
или поздно прибегать к церкви. Таким путем церковь нашла способ
извлекать выгоды из поступков людей
и взимать налог с всеобщей распущенности...>
«Галерея святых, или Исследование образа мыслей,
поведения, правил и заслуг тех лиц,
которых христианство предлагает в качестве образцов» (1770)»
Поль Анри Дитрих Гольбах
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Президент РФ подписал ряд поправок, вносящих изменения в Налоговый кодекс
Подписан закон, значительно упрощающий получение социальных налоговых вычетов. Теперь вернуть 13% суммы, потраченной на обучение или медицинские услуги, можно до окончания налогового периода, а не после, как было раньше.
Налогоплательщик имеет право на получение указанных налоговых вычетов до окончания налогового периода, если подтвердит перед работодателем свое право на получение таких вычетов. Подтверждение налогоплательщик должен получить в налоговом органе по форме, утверждаемой ФНС России. Такой порядок в большинстве случаев поможет исключить необходимость заполнения налогоплательщиком налоговой декларации по НДФЛ.
Также внесены изменения, устанавливающие нулевую ставку НДС для услуг по перевозке пассажиров железнодорожным транспортом в пригородном сообщении на период по 31 декабря 2016 года.
Поправки в НК РФ приостанавливают действие старой нормы, согласно которой пригородные железнодорожные перевозки не подлежали налогообложению. Теперь перевозки будут облагаться по налоговой ставке 0% с 1 января 2015 года до 31 декабря 2016 года включительно, а перевозчики будут иметь право на вычет сумм «входного» НДС. Для подтверждения обоснованности применения ставки 0% перевозчики будут представлять отчет о доходах от перевозок пассажиров в пригородном сообщении.
Кроме того, закон снижает НДС на внутренние российские перевозки с 18% до 10% до 2018 года. При этом нулевая ставка для авиасообщения с Крымом сохраняется.
Также Федеральным законом №85-ФЗ изменяется срок представления налоговым резидентом Российской Федерации уведомления об участии в иностранных организациях с 1 апреля 2015 года на 15 июня 2015 года.
Источник: nalog.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Налог на прибыль организаций |
|
| Уплата налога с доходов по государственным и муниципальным ценным бумагам, при обращении которых предусмотрено признание доходом, полученным продавцом в виде процентов, сумм накопленного процентного дохода (накопленного купонного дохода), подлежащих налогообложению в соответствии с п. 4 ст. 284 НК РФ, за март 2015 г. |
Налогоплательщики, исчисляющие ежемесячные авансовые платежи исходя из фактически полученной прибыли |
| Уплата налога с доходов по государственным и муниципальным ценным бумагам, при обращении которых предусмотрено признание доходом, полученным продавцом в виде процентов, сумм накопленного процентного дохода (накопленного купонного дохода), подлежащих налогообложению в соответствии с п. 4 ст. 284 НК РФ, за I квартал 2015 г. |
Налогоплательщики, для которых отчетным периодом является первый квартал, полугодие и девять месяцев |
| Представление уведомлений налоговым органам на территории того субъекта РФ, в котором созданы новые или ликвидированы обособленные подразделения: - о выборе обособленного подразделения, через которое будет осуществляться уплата налога в бюджет этого субъекта РФ, за март 2015 г. Рекомендованные формы уведомлений N 1, N 2 и схемы направления уведомлений приведены в письме ФНС России от 30.12.2008 N ШС-6-3/986. Рекомендованная форма уведомления N 3, представляемая ответственными участниками КГН, приведена в письме ФНС России от 20.04.2012 N ЕД-4-3/6656@ |
Налогоплательщики, ответственные участники КГН, исчисляющие ежемесячные авансовые платежи исходя из фактически полученной прибыли, в случае создания новых или ликвидации обособленных подразделений в течение 2015 г. |
| Представление уведомлений налоговым органам на территории того субъекта РФ, в котором созданы новые или ликвидированы обособленные подразделения: - о выборе обособленного подразделения, через которое будет осуществляться уплата налога в бюджет этого субъекта РФ, за I квартал 2015 г. Рекомендованные формы уведомлений N 1, N 2 и схемы направления уведомлений приведены в письме ФНС России от 30.12.2008 N ШС-6-3/986. Рекомендованная форма уведомления N 3, представляемая ответственными участниками КГН, приведена в письме ФНС России от 20.04.2012 N ЕД-4-3/6656@ |
Налогоплательщики, ответственные участники КГН, для которых отчетным периодом является первый квартал, полугодие и девять месяцев, в случае создания новых или ликвидации обособленных подразделений в течение 2015 г. |
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Уплата авансового платежа по акцизу за апрель 2015 г. |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции |
|
Упрощенная система налогообложения |
|
| Представление сообщения об утрате права на применение упрощенной системы налогообложения и переходе на иной режим налогообложения, осуществленном в соответствии с п. 4 ст. 346.13 НК РФ. Рекомендуемая форма сообщения N 26.2-2 утверждена Приказом ФНС России от 02.11.2012 N ММВ-7-3/829@ |
Налогоплательщики |
|
Страховые взносы в Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный фонд обязательного медицинского страхования |
|
| Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за март 2015 г. |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам (в т.ч. по дополнительному социальному обеспечению: - членов летных экипажей; - отдельных категорий работников организаций угольной промышленности) |
|
Дополнительные страховые взносы на накопительную пенсию и взносы работодателя |
|
| Уплата платежа по дополнительным взносам на накопительную пенсию и взносам работодателя за март 2015 г. |
Работодатели |
|
Отчетность в Фонд социального страхования РФ |
|
| Представление документов для подтверждения основного вида экономической деятельности страхователя. Формы заявления и справки утверждены Приказом Минздравсоцразвития России от 31.01.2006 N 55 |
Страхователи по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний |
| Представление документов для отнесения подразделений страхователей к самостоятельным классификационным единицам и подтверждения видов экономической деятельности данных подразделений (представляется одновременно с подтверждением основного вида экономической деятельности). Форма заявления утверждена Приказом Минздравсоцразвития России от 31.01.2006 N 55 |
Страхователи по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний |
Источник: consultant.ru
3. Новости компании
3.1. Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" (14 апреля 2015 г.)
Приглашаем к общению! Удобная форма – on-line трансляция. 14 апреля 2015 года с 10.00 до 14.00 (указано московское время).
Вопросы программы:
Новые положения об обязательствах и договорах.
Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года.
Спикеры:
Аркадий Викторович Брызгалин - генеральный директор ГК "Налоги и финансовое право"
Евгений Александрович Гринемаер - первый заместитель генерального директора ГК "Налоги и финансовое право"
Стоимость участия:
- 3 500 руб. / 1 человек
- 3 000 руб. / 1 человек (для постоянных участников наших семинаров)
Бесплатное участие для обладателей годового вебинар-абонемента-2015 (информация и ссылка доступа для Вас будут высланы автоматически).
Как приобрести вебинар-абонемент-2015 спрашивайте у наших специалистов:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"sme@cnfp.ru (343) 350-11-62, 350-12-12
или
Отправьте заявку нашим специалистам:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"
sme@cnfp.ru (343) 350-11-62, 350-12-12
4. Анонс мероприятия
4.1. Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
Руководитель конференции:
Генеральный директор Группы компаний «Налоги и финансовое право»,
Брызгалин Аркадий Викторович, кандидат юридических наук
В программе:
-
Анализ последних поправок в НК РФ.
-
Типичные проблемы и спорные ситуации.
-
Разъяснения специалистов и обмен мнениями.
-
Рекомендации ученых и независимых экспертов.
-
Судебная практика по налоговым спорам 2014-2015 гг.
Официальные доклады конференции:
Россия на пороге налоговых реформ? 2015 год и новые направления в налоговой политике России: есть ли границы у тотальной транспорентности, налогообложение зарубежного бизнеса, новые формы налогового контроля, мода на «самоуведомления» и пр. Законопроекты по налогам, находящиеся в ГосДуме на апрель 2015 года. Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
Актуальные проблемы налогового права в актах Конституционного Суда РФ (2014-2015 гг) Докладчик – Тарибо Евгений Васильевич, начальник управления конституционных основ публичного права Конституционного Суда РФ, кандидат юридических наук.
Налоговые споры в практике Арбитражного Суда Свердловской области: основные подходы, тенденции, обзор применения законодательства о налогах и сборах. Докладчик – Хачев Игорь Витальевич, судья Арбитражного суда Свердловской области.
Эффективная судебная защита налогоплательщика. Процессуальная и психологическая тактика в налоговом споре. Разбор практических ситуаций и удачных «ходов» сторон. Анализ ошибок представителей сторон. Специфика доказательств в налоговом споре. Приемы успешного аргументирования и полемики. Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
Трудовой кодекс РФ: актуальные вопросы практики правового регулирования трудовых отношений. Анализ изменений трудового законодательства, судебная практика по трудовым спорам. Докладчик –Головина Светлана Юрьевна, заведующий кафедрой трудового права Уральской государственной юридической академии, доктор юридических наук, профессор.
Административная ответственность организаций и должностных лиц в сфере предпринимательской деятельности, финансов и налогов. Сложные вопросы практики применения КоАП РФ. Докладчик – Хазанов Сергей Дмитриевич, заведующий кафедрой административного права Уральской государственной юридической академии, член Научно-консультативного совета Президиума ВАС РФ, кандидат юридических наук.
Реформирование гражданского законодательства и поправки в Гражданский кодекс РФ: смена концепций и новые правовые институты. Докладчик – Гонгало Бронислав Мичиславович, директор Уральского филиала Российской школы частного права, доктор юридических наук, профессор.
Современные риски управления налогами. Налоговая оптимизация: мифы и реальность. Существуют ли «безопасные схемы»? Борьба государства с фирмами-«однодневками»: на чьей стороне перевес? Современные тренды судебной практики по вопросам налоговой «недобросовестности». Возврат налогов за пределами 3 лет. Докладчик – Труфанов Антон Николаевич, заместитель генерального директора по юридическим проектам Группы компаний «Налоги и финансовое право».
Сложные вопросы современного налогового законодательства о налогах компаний в 2015 году: НДС, налог на прибыль, поимущественные налоги и др. Основные тенденции в судебной практике 2015 г. и практики налогового контроля. Докладчик – Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектам Группы компаний «Налоги и финансовое право».
Экономический анализ при рассмотрении налоговых споров. Правовые позиции судов РФ. Докладчик – Бациев Виктор Валентинович, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ.
Налоговые споры после реформы Верховного Суда РФ. Новые тенденции и будет ли пересмотр «наследия» ВАС РФ? Докладчик –Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
1 участник конференции с предприятия |
38 000 руб. |
|
2 участника конференции с предприятия |
по 34 500 руб. за 1 участника |
|
3 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
Стоимость для членов Налогового клуба и участников конференций 2012-2014 годов: |
|
|
1 участник конференции с предприятия |
34 500 руб. |
|
2 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
|
Регистрируйтесь прямо сейчас!
или
Отправьте заявку нашему специалисту:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"
sme@cnfp.ru (343) 350-11-62, 350-12-12
Источник: cnfp.ru
5. Новости налогообложения и экономики
5.1. Стартовала Декларационная кампания по НДС за 1 квартал 2015 года
С 1 апреля 2015 года стартовала Декларационная кампания по НДС за 1 квартал 2015 года. Декларацию по НДС за 1 квартал 2015 года нужно представить в налоговую инспекцию не позднее 27 апреля 2015 года по новой форме (утверждена приказом ФНС России от 29.10.14 № ММВ-7-3/558@), в которую включаются сведения из книги покупок и книги продаж, журнала учета полученных и выставленных счетов-фактур. Декларация представляется в электронной форме через оператора электронного документооборота по телекоммуникационным каналам связи.
В случае возникновения технических вопросов при представлении налоговой декларации по НДС можно обратиться к оператору электронного документооборота, в налоговую инспекцию по месту налогового учета, а также на форум ФНС России в раздел «Обсуждение декларационной кампании по НДС за 1 квартал 2015 года».
Источник: nalog.ru
5.2. Использовать круглую печать больше не обязательно
При этом сведения о наличии круглой печати необходимо внести в устав.
Федеральный закон от 06.04.2015 № 82-ФЗ "О внесении изменений в отдельные законодательные акты РФ в части отмены обязательности печати хозяйственных обществ" подписан президентом РФ, официально опубликован и в большей части вступил в силу (за исключением поправок в закон о таможенном регулировании, которые вступят в силу через 40 дней).
Изменения внесены в ГПК, АПК, ТК, законы о рынке ценных бумаг, об ипотеке, о приватизации, о таможенном регулировании, о контрактной системе - упоминание о проставлении печати дополняется ремаркой "(при наличии печати)".
В законах об АО и ООО появится требование о том, что сведения о наличии печати должны содержаться в уставе АО и ООО.
В п. 7 ст. 2 закона об АО было установлено: "Общество должно иметь круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения. В печати может быть также указано фирменное наименование общества на любом иностранном языке или языке народов РФ. Общество вправе иметь штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации". Аналогичные положения были в п. 5 ст. 2 закона об ООО.
Теперь в указанных нормах сказано: "Общество вправе иметь печать, штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства индивидуализации. Федеральным законом может быть предусмотрена обязанность общества использовать печать".
В НК изменения не вносятся. Одной из его норм установлено требование (которое остается в силе) по заверению печатью организации представляемого в таможенный орган сообщения контрагента в целях уплаты акциза по маркированным товарам Таможенного союза, ввозимым в РФ. Среди требований к первичным учетным документам, установленных законом о бухучете в настоящее время, а также к счету-фактуре (постановлением правительства № 1137) наличие печати не упоминается. При этом постановление 1137 содержит требования скреплять печатью страницы составленных на бумажном носителе организацией журнала учета, книг покупок и продаж, а также дополнительных листов книг покупок и продаж. Эти требования, возможно, впоследствии также получат оговорку "при наличии печати".
Источник: audit-it.ru
5.3. Законопроект о распространении действия надзорных каникул на налоговые отношения внесен в ГД
Мособлдума внесла в ГД законопроект № 759053-6 о внесении изменения в статью 89 части первой Налогового кодекса.
Предлагается распространить действие надзорных каникул на налоговые отношения.
Статью 89 «Выездная налоговая проверка» НК могут дополнить пунктом 5.2, предусматривающим освобождение от проведения выездной проверки сроком на три года малых предприятий, по которым предыдущими проверками, охватившими трехлетний период, не выявлены нарушения законодательства РФ о налогах и сборах. Однако в случае реорганизации или ликвидации организации право налогового органа на проведение выездной проверки предлагается сохранить.
Напомним, что идея надзорных каникул впервые прозвучала в ходе прошлогоднего послания Президента РФ федсобранию, а Минэкономразвития уже разработало законопроект, которым предлагается защитить малый бизнес от проверок со стороны надзорных органов при условии отсутствия нарушений в предшествующие три года.
Источник: audit-it.ru
5.4. Принят закон о неучете в доходах и расходах НДС, выделенного упрощенцем в счете-фактуре
Госдума приняла в третьем чтении и Совфед одобрил законопроект № 673716-6 о внесении изменений в часть вторую Налогового кодекса (в части уточнения порядка определения объекта налогообложения по ЕСХН и УСН).
Налогоплательщики, применяющие УСН, освобождены от уплаты НДС и не должны выставлять счета-фактуры с выделением НДС. Вместе с тем, как показывает практика, такие счета-фактуры выставляются. При этом вся сумма полученного НДС подлежит уплате в федеральный бюджет.
К тому же, указанные суммы НДС включаются в доходы от реализации и облагаются налогом при УСН, в результате чего возникает двойное налогообложение.
Законопроектом предлагается исключить из состава доходов, учитываемых при исчислении налога при УСН суммы НДС, предъявленные налогоплательщиками покупателям товаров, работ и услуг в связи с выставлением счетов-фактур.
Кроме того, в настоящее время не вправе применять упрощенную систему налогообложения, в частности, организации, имеющие филиалы и (или) представительства. Упоминание представительств из этой нормы планируется исключить. Таким образом, наличие филиалов будет препятствовать применению УСН, а наличие представительств - нет.
Источник: audit-it.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Санкции приравняют к обстоятельствам непреодолимой силы
Новое определение запишут в Гражданский кодекс РФ, чтобы расширить систему государственных мер защиты имущественных прав.
Представители фракции «Единая Россия» внесли в Госдуму поправки в ст. 401 Гражданского кодекса РФ. В них указано:
К обстоятельствам непреодолимой силы относятся, в частности, введенные иностранным государством (объединением иностранных государств) в отношении Российской Федерации, граждан Российской Федерации и российских юридических лиц ограничительные меры (санкции).
Авторы инициативы уточняют, что после ограничительных евро-американских санкций, введенных в прошлом году и длящихся до сих пор, власти обязаны обеспечить экономический суверенитет Российской Федерации и устойчивое развитие российской экономики. Для этого, в том числе, необходимо сформировать систему государственных мер защиты имущественных прав РФ, ее граждан и компаний от зарубежных санкций.
Корректировка Гражданского кодекса РФ «позволит серьезным образом пересмотреть основания неисполнения или ненадлежащего исполнения обязательств (в том числе кредитных) на территории Российской Федерации», ставших следствием введения антироссийских санкций
Источник: audit-it.ru
6.2. В России появятся дипломированные коллекторы
Это новый этап в процессе нарастания закредитованности россиян и развития финансового рынка.
В России официально появится новая профессия – коллектор. Профессиональному взысканию долгов будут обучать в российских вузах, в частности Финансовом университете при правительстве РФ: такая специальность появится в российские вузах в 2017-2018 годах, в 2020-х планируются первые выпуски «специалистов по коллекторской деятельности». Об этом «Известиям» рассказали представители Совета при президенте по развитию профессиональных квалификаций финансового рынка, который координировал разработку стандартов для взыскателей долгов. Этот совет, куда входят полтора десятка финансовых организаций, работает в рамках Национального совета при президенте РФ по профессиональным квалификациям (создан в 2014 году). Следующим поворотным шагом в развитии этого сегмента может стать чистка рынка коллекторов.
Как ожидается, с дипломом о профильном высшем образовании можно будет устроиться в коллекторское агентство (сейчас в стране около 30 крупных агентств) или соответствующее подразделение банка (многие банки предпочитают взыскивать долги с заемщиков собственными силами). В трудовой книжке, соответственно, будет делаться запись о том, что человек работает коллектором. Коллекторские профстандарты были утверждены приказом Минтруда от 19 марта 2015 года. Сейчас документ находится на регистрации в Минюсте. Это первый шаг в реализации проекта, инициированного собственно крупными коллекторскими компаниями: они хотят добиться сокращения числа нецивилизованных игроков рынка (число таких организаций достигает 800), которые используют, как уверены лидеры рынка, недобросовестные методы выбивания долгов.
Профстандарты для коллекторов по форме не отличаются от тех, что предусмотрены по другим специальностям: в них зафиксированы требования к специалистам, которые могут заниматься взысканием долгов граждан и компаний. Так, дипломированный коллектор должен уметь: взаимодействовать с должником на ранних стадиях взыскания долга (просрочка по кредиту до 90 дней); анализировать информацию (досье) заемщика, который допустил просрочку; разрабатывать план мероприятий, по итогам которых клиент начнет погашать долги по кредитам; вести переговоры с заемщиком и поручителями; проводить внесудебную работу по взысканию кредитных долгов – и более того, помогать должнику: инициировать процедуры по реструктуризации задолженности (добиваться от банка улучшения для заемщика условий возврата долга – процентная ставка по кредиту в данном случае снижается, уменьшается размер ежемесячного платежа по ссуде, но срок возврата кредита увеличивается). Описание необходимого функционала коллекторов занимает 9 страниц.
При анализе информации о заемщике, допустившем просрочку, коллектор должен совершить собрать все данные о должнике, изучить его платежеспособность, выявить причины просрочки, cпрогнозировать эффективность взыскания, составить график коммуникаций с должником. Стандарты предусматривают документирование целого ряда действий коллектора, в частности итоги переговоров, уведомления должника, осмотра имущества.
В список необходимых умений коллектора включены: хорошие навыки деловой коммуникации (чтобы применять к заемщикам индивидуальный подход), умение пользоваться открытыми источниками и специализированными базами данных для сбора данных о должниках; умение взаимодействовать с бюро кредитных историй; разрабатывать систему мотивации для клиентов – чтобы быстрее гасили долг; определять характер сообщений от заемщиков и устройства, с которых он пишет; уметь взаимодействовать с госорганами и судами, приставами, в том числе для регулярных встреч с ними; проводить финансовый и юридический анализ взыскания задолженности; разбираться в IT; готовить документы для участия в тендерах банков. Потребуется знание различных отраслей права, особенностей социально-экономической ситуации в различных регионах, основ психологии и этики, межкультурной коммуникации, теории и практики урегулирования конфликтов и пр.
Источник: audit-it.ru
6.3. Сельским фермерам увеличат пенсию на четверть
Россиянам, которые более 30 лет своей жизни отдали труду на сельскохозяйственных предприятиях, дадут фиксированную надбавку к пенсии - 25 процентов. Чтобы получить право на такой бонус, достаточно будет иметь запись в трудовой книжке о том, что гражданин действительно был занят на ферме и продолжает жить в сельской местности.
Такие изменения в Закон "О страховых пенсиях" предлагает внести минтруд - документ вынесли на общественное обсуждение на едином портале раскрытия информации госорганами.
Пока список профессий, которые попадут под новую статью о надбавках, точно неизвестен: его определит отдельным указом правительство. Тем россиянам, которые решат переехать в другое село, увеличенные выплаты за выслугу лет сохранят.
Однако при переезде в город дополнительные 25 процентов пенсии планируют отменять, так как законопроект предполагает поддержку тех, кто живет на более низкие, не городские зарплаты, а значит, получает и меньшую пенсию.
По наблюдениям экспертов "РГ", динамика последних лет говорит о том, что людей, которые получат право на подобные дополнительные выплаты, будет все меньше, так как Россия продолжает следовать общемировому тренду - увеличивает производительность труда и сокращает количество людей, непосредственно работающих в поле.
Так, за последние 14 лет численность работников на местных фермах уменьшилась на 1,2 миллиона человек, говорит заместитель руководителя Росстата Константин Лайкам. При этом люди не только уходят из сельскохозяйственного сектора, но и уезжают из самих сел. Еще в 2000 году почти половина таких граждан работала в сельхозпромышленности, а сейчас только четверть. Новые поправки вряд ли поддержат уровень занятости на фермах, но "дотянут" средние пенсии в селе до общероссийских, полагают эксперты "РГ".
В 2013 году зарплата в селах была почти вдвое ниже, чем в городе, - 19 тысяч против 33 тысяч рублей (данные за 2014 год пока не обнародованы). Наиболее трудно приходится жителям Забайкальского края: там они получают всего 18 процентов от средней зарплаты по региону (6,856 тысячи рублей). А самые большие выплаты по отношению к экономике субъекта РФ в Белгородской области. Там они составляют 103 процента от средней зарплаты по региону (30,715 тысячи рублей).
Тем временем средняя пенсия по России по итогам 2014 года почти достигла 11 тысяч рублей, однако определить, какова она в селах у бывших фермеров, трудно. Официальной статистики по всем регионам нет. Как сообщала летом 2014 года председатель Профсоюза работников агропромышленного комплекса Наталья Агапова, тогда показатель был чуть выше 8 тысяч рублей при прожиточном уровне пенсионеров 6,3 тысячи.
Привлекать молодых людей в селах к работе на ферме сегодня помогает ограничение доли иностранных рабочих в экономике. По словам начальника отдела департамента сельского развития и социальной политики минсельхоза Виктора Калинина, благодаря этому закону существенно выросла доля россиян, занятых в сельскохозяйственном производстве.
Источник: audit-it.ru
6.4. Повышение допустимой доли участия юрлиц в малых фирмах одобрено комитетом ГД
К концу этого месяца ГД запланировала рассмотреть в первом чтении правительственный законопроект №750840-6 о внесении изменений в статью 19 федерального закона "О защите конкуренции" и федеральный закон "О развитии малого и среднего предпринимательства в РФ" (в целях привлечения инвестиций и расширения масштабов инновационной деятельности малого и среднего предпринимательства).
Законом «О развитии малого и среднего предпринимательства в РФ» установлены критерии отнесения субъектов хозяйственной деятельности к числу микро-, малых и средних предприятий (МСП). Юрлицо признается таковым, если не превышает установленные размеры выручки и средней численности работников только в том случае, если:
-
суммарная доля участия РФ, субъектов РФ, фондов, иностранных фирм в уставном (складочном) капитале юрлица не превышает 25%;
-
доля участия в уставном (складочном) капитале юрлица, принадлежащая другим юрлицам, не являющимся субъектами МСП, не превышает 25%.
Законопроект предусматривает увеличение предельной доли участия российских и иностранных юрлиц в уставном капитале малых и средних предприятий с 25 до 49%. Для ряда случаев это ограничение вообще не будет применяться.
Источник: audit-it.ru
6.5. Предприятия хотят обязать брать на работу бывших заключённых.
Госдуму просят ввести квоту на трудоустройство бывших заключённых.
Граждан, вышедших из мест заключения, предлагают трудоустраивать по квоте, как инвалидов. Соответствующий законопроект направил на рассмотрение Госдумы РФ Госсовет Республики Коми. Поправки предлагается внести в федеральный закон «О занятости населения в РФ». Регионы могут ввести квоты для крупных предприятий (свыше 100 работников) таким образом, чтобы от 2 до 4% сотрудников были вышедшими из тюрьмы гражданами либо теми, кто понес наказание, не связанное с лишением свободы. Обновить предлагается ст. 13 этого ФЗ – «О дополнительных гарантиях занятости для отдельных категорий населения».
Начальник управления Республики Коми по занятости населения, являющегося соинициатором законопроекта, Сергей Козлов пояснил, что такая мера необходима в связи с тем, что наличие работы у отсидевших срок граждан может предотвратить рецидивы преступных деяний.
Согласно тексту законопроекта, от квоты на трудоустройство будут освобождены организации, находящиеся в стадии ликвидации или реорганизации, предприятия, в отношении которых проводятся процедуры банкротства, «в которых деятельность лиц, имеющих судимость, ограничена или запрещена в соответствии с законодательством РФ». Также квотирование не должно распространяться на общественные объединения инвалидов или образованных ими организаций, государственные, муниципальные учреждения и предприятия, в которых численность работников – бывших осужденных уже равна квотированию, 2-4%, или превышает его.
Источник: audit-it.ru
6.6. Юрлицам могут запретить перерегистрацию в другом регионе
Подготовлен законопроект, который может ужесточить правила перерегистрации юрлиц в другом регионе.
По мнению авторов проекта, компании с помощью перерегистрации зачастую пытаются уклониться от налогов. Если законопроект примут, налоговики смогут отказать заявителю в регистрации по новому адресу, если у компании есть непогашенные налоги, пени и штрафы. Аналогичное решение может быть и в случае, если в отношении организации запланирована выездная проверка. Об этом пишут «Известия». Рынок перерегистрации оценивается несколькими десятками тысяч компаний в год. Проблема ухода от налогов при помощи миграции юрлица в другой регион давно волнует налоговиков, но справиться с ней они до сих пор не в состоянии.
Источник: rnk.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. Более 1 млн налогоплательщиков в 2014 году записались на прием в налоговую инспекцию онлайн
В 2014 году сервисом «Онлайн запись на прием в инспекцию» воспользовались более 1 млн граждан, что на 38% больше, чем в 2013 году. За три месяца этого года уже зафиксировано 470 тысяч записей.
Сервис «Онлайн запись в налоговую инспекцию» позволяет значительно экономить время. Записаться на прием можно в течение двух недель до планируемого визита. Для этого необходимо выбрать тип налогоплательщика (юридическое лицо, индивидуальный предприниматель или физическое лицо), ввести в соответствующих полях идентификационные сведения, указать инспекцию (ТОРМ) и вид услуги. После чего программа позволит выбрать день и время приема и сформирует талон записи на посещение инспекции, который будет направлен на указанный налогоплательщиком адрес электронной почты. В талоне содержится информация об идентификационных сведениях, наименование услуги и время записи на прием, способ проезда и контактная информация инспекции.
Оптимизация времени приема при помощи данного сервиса не только организует налогоплательщика, ведь опоздание более чем на 10 минут может лишить его приоритетного права на прием, но и помогает налоговому инспектору, который заранее получает списки записавшихся онлайн и может подготовиться к приему.
Данный интернет-сервис создан Федеральной налоговой службой, чтобы обеспечить международные стандарты обслуживания налогоплательщиков.
Источник: nalog.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Утверждены новые формы для зачетов-возвратов налогов
Приказом от 3 марта 2015 г. N ММВ-7-8/90@ ФНС утвердила формы:
-
решения о зачете суммы излишне уплаченного (взысканного) налога (сбора, пени, штрафа);
-
сообщения о факте излишней уплаты (взыскания) налога (сбора, пени, штрафа);
-
решения о возврате суммы излишне уплаченного (взысканного) налога (сбора, пени, штрафа);
-
сообщения о принятом решении о зачете (возврате) суммы излишне уплаченного налога (сбора, пени, штрафа);
-
решения об отказе в осуществлении зачета (возврата) налога (сбора, пени, штрафа);
-
решения об отмене решения о возврате (полностью или частично) суммы налога, заявленной к возмещению, в заявительном порядке и (или) решения о зачете суммы налога, заявленной к возмещению, в заявительном порядке в части суммы налога, не подлежащей возмещению;
-
сообщения об отмене решения о возврате (полностью или частично) суммы налога, заявленной к возмещению, в заявительном порядке и (или) решения о зачете суммы налога, заявленной к возмещению, в заявительном порядке в части суммы налога, не подлежащей возмещению;
-
заявления о возврате суммы излишне уплаченного (взысканного) налога (сбора, пени, штрафа);
-
заявления о зачете суммы излишне уплаченного (взысканного) налога (сбора, пени, штрафа).
Источник: audit-it.ru
9. Комментарии и разъяснения
9.1. ФНС: бумажные уточненки по НДС за прошлые периоды не считаются сданными (Письмо ФНС России от 20.03.2015 № ГД-4-3/4440@).
В письме от 20.03.2015 № ГД-4-3/4440@ ФНС напомнила, что согласно поправкам, внесенным федзаконом от 04.11.2014 N 347-ФЗ, декларация, представленная на бумажном носителе, не считается представленной, если НК предусмотрена обязанность представления налоговой декларации (расчета) в электронной форме.
Это применяется в отношении налоговых деклараций, представленных после 1 января 2015 года, в том числе уточненных, считает ФНС. Налоговики не указали, касается ли это только уточненок за периоды с начала 2014 года. Судя по формулировке, ФНС относит это ко всем уточненкам.
Декларация по НДС на бумажном носителе представляется только налоговыми агентами, не являющимися налогоплательщиками НДС или являющимися налогоплательщиками НДС, освобожденными от исполнения обязанностей налогоплательщика НДС, также пишут чиновники.
Кстати, обязанность по представлению деклараций по НДС в электронном виде для определенных категорий налогоплательщиков существует с прошлого года. При этом уточненки за периоды, последним из которых является 4 квартал 2013 года, можно сдавать и на бумаге, независимо от того, когда понадобится их представить, ранее разъясняли фискалы в связи с появлением указанной обязанности. Единственная поправка на этот счет в НК, на которую ссылается ФНС сейчас, звучит так: "При представлении налоговой декларации на бумажном носителе в случае, если настоящим пунктом предусмотрена обязанность представления налоговой декларации (расчета) в электронной форме, такая декларация не считается представленной". Но если (согласно прошлогодней логике ФНС) обязанность представления уточненных деклараций за прошлые (до 2014 года) периоды не установлена, то, следовательно, и запрет на прием таких уточненок на бумаге действовать сейчас не должен. Таким образом, сейчас (говоря о любых уточненках, сдаваемых в этом году) ФНС противоречит сама себе, а также буквальному толкованию норм НК.
Источник: audit-it.ru
9.2. Если здание приобретено в конце месяца, налог на имущество организации с его кадастровой стоимости платится за полный месяц (Письмо ФНС России от 23.03.2015 № БС-4-11/4606)
В письме от 23.03.2015 № БС-4-11/4606 ФНС рассказала об определении количества полных месяцев для расчета коэффициента, применяемого при исчислении налога на имущество организаций исходя из кадастровой стоимости. Такой вопрос возникает, если право собственности на недвижимое имущество, облагаемое по кадастровой стоимости, возникло у налогоплательщика в течение налогового (отчетного) периода.
В этом случае за полный месяц принимается любое количество дней в месяце возникновения права собственности вне зависимости от порядка определения налоговой базы у предыдущего правообладателя, указала ФНС.
Напомним: пунктом 5 статьи 382 НК установлено, что в случае возникновения (прекращения) у налогоплательщика в течение налогового (отчетного) периода права собственности на объекты, указанныÐ