Налоговые новости. №624 от 25 марта 2015 г.
25.03.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в on-line семинаре Круглый стол – «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли» (г.Екатеринбург, 31 марта 2015 года, с 12.00 до 16.00)
Внимание! Приглашаем принять участие в "Семинар on-line "Новые положения об обязательствах и договорах. Анализ основных изменений в часть первую ГК РФ, вступающих в силу с 1 июня 2015 года". (14 апреля 015 года с 10:00 – 14:00 (время московское)
Внимание! Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
1.1. Уведомление о контролируемых иностранных компаниях разрешат представить до 15 июня
2.1. 30 марта – Уплата налога на прибыль за 2014 г., представление налоговой декларации по налогу на имущество организации за 2014 г.
2.2. 31 марта – Представление декларации по налогу на добычу полезных ископаемых за февраль 2015 г.
3.1. Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли). Круглый стол «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли». г. Екатеринбург, 31 марта 2015 года (с 12.00 до 16.00). Дистанционное участие (подключение к мероприятию через интернет).
4.1. Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" (14 апреля 015 года с 10:00 – 14:00 (время московское))
5. Новости налогообложения и экономики
5.1. ФНС России начала рассылку налоговых уведомлений за 2014 год
5.2. Сведения о наличии круглой печати должны будут содержаться в уставе организации
5.3. В Ульяновской области вводят двухлетние налоговые каникулы.
5.4. Накопительную часть пенсии решили не отменять
5.5. С 12 апреля тарифы ОСАГО повысятся на 40%
6. Налоговые прогнозы, проекты, дискуссии
6.1. Пекарни смогут пользоваться патентной системой налогообложения
6.2. В Москве на 60% будет снижен налог на имущество гостиниц, имеющих магазины
6.3. Для малого бизнеса установят специальные налоговые режимы
6.4. Изменятся критерии отнесения компаний к малым и средним
6.5. В ТК РФ установят срок для сообщения о причинах отказа в приеме на работу
6.6. Ставку НДС для пригородных железнодорожных перевозок могут скоро обнулить
7.1. 98,7% - Уровень удовлетворенности граждан качеством услуг налоговых органов.
8. Новости налогового и бухгалтерского законодательства
8.1. Разработаны реестры документов для подтверждения ставки НДС 0%
8.2. Формат описи документов, отсылаемых в ИФНС, дополнен журналом учета счетов-фактур
9.1. ФНС разъяснила, что является существенной ошибкой при проведении проверки (Письмо ФНС России от 12 февраля 2015 г. № ГД-4-3/2014@).
9.2. Минфин разъяснил, как составить счет-фактуру, если изменение стоимости товаров произошло из-за технической ошибки (Письмо Минфина России от 25.02.15 № 03-07-09/9433)
9.3. Минфин разъяснил порядок налогообложения бесплатного питания, предоставляемого работникам по типу «шведского стола» (Письмо Минфина России от от 06.03.15 № 03-07-11/12142)
10. Новости налогового контроля
10.1. Проводя экспертизу подписи, налоговики сэкономили - суд счел, что фиктивность не доказана
10.2. При проверке контрагентов стоит учитывать новые критерии риска
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Наличие дистанционных работников как основание для постановки на учёт обособленного подразделения.
11.2. Кадастровая стоимость при разделении земельного участка
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. "Налоговая консультация на "Эхо-Москвы - Екатеринбург" с Аркадием Брызгалиным (19 марта 2015 года)
12.2. В Госдуму внесен законопроект об освобождении от НДФЛ региональных пособий для усыновителей, однако возникают вопросы
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Поскольку представленные обществом сертификаты подтверждают резидентство иностранных контрагентов, а ответственность за их предоставление после фактической выплаты дохода НК РФ не установлена, то, с учетом отсутствия у общества обязанности по уплате налога, начисление пени суд признал неправомерным (п. 1 ст. 312 НК РФ)»
(Постановление Арбитражного суда Московского округа от 24 декабря 2014 г. по делу № Ф05-12941/14)
13.2. В пользу налогового органа
«Если право на вычет НДС возникло у налогоплательщика в 2008 г., когда товар был принят к учету и был получен счет-фактура, то оно не зависит от момента ввода объекта в состав основных средств и не может быть реализовано в 2013 г. (п. 2 ст. 173 НК РФ)»
(Постановление Арбитражного суда Московского округа от 24 декабря 2014 г. по делу № Ф05-15174/14)
14. Зарубежные налоговые новости
14.1. Россия заблокировала рассмотрение жалобы ЕС в ВТО
14.2. Хорватия и США заключили межправительственное соглашение по налоговой отчетности зарубежных счетов
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. В Белоруссии налоговая штрафует за объявления о продаже котят
15.2. "Настучи" на приятеля и станешь миллионером.
16.Новости журнала«Налоги и финансовое право»
Анонс № 03/2015 журнала «Налоги и финансовое право». Тема номера: «Учетная политика предприятия для целей бухгалтерского учета на 2015 год».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за февраль 2015 года будет разослан подписчикам Аналитической базы данных до 31 марта 2015 года.
18. Мероприятия наших партнёров
18.1. Группа Компаний «АСП» приглашает Вас посетить весенний Единый семинар «1С», который состоится 8 апреля в Окружном доме офицеров.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
|
31 марта 2015 года |
Круглый стол on-line "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Он-лайн трансляция в регионы |
|
|
14 апреля 2015 года |
Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" |
Брызгалин А.В. Гринемаер Е.А. |
Он-лайн трансляция в регионы |
|
|
20,21,22 апреля 2015 года |
XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург |
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург отчёт |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Круглый стол с on-line трансляцией "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" (г.Екатеринбург, 31 марта 2015 года, с 12.00 до 16.00)
Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли)
Вопросы программы:
1) Налоговая политика 2015 года или ждать ли нам новой налоговой реформы? Современные подходы законодателя к регулированию налоговых отношений и новые формы налогового контроля. Практика разрешения налоговых споров после реформы Верховного Суда РФ.
2) Трудовое законодательство в 2015 году. Что важно знать работодателю и работнику о новых положениях Трудового кодекса РФ.
3) Актуальные вопросы регулирования землепользования предприятиями оборонной отрасли: анализ ситуаций, судебная практика, спорные моменты и др.
4) Некоторые особенности учета и налогообложения операций, совершаемых в оборонной отрасли: длительный производственный цикл, целевое финансирование, расходы на НИОКР, выполнение НИОКР по госконтрактам с привлечением субподрядчика, проблемы учета поставок с участием комиссионера Рособоронэкспорт, экспортные поставки «по частям» и др.
5) Особенности осуществления закупок в сфере оборонной промышленности.
6) Ответа на вопросы участников круглого стола, обсуждение тем, заданных участниками.
или
Отправьте заявку нашим специалистам: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право" sme@cnfp.ru (343) 350-11-62, 350-12-12
ХIV Всероссийская семинар-конференция
Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения
с 20 по 22 апреля 2015 года
г. Екатеринбург
| Руководитель конференции:
Генеральный директор |
В программе: Анализ последних поправок в НК РФ. |
Официальные доклады конференции:
- Россия на пороге налоговых реформ? 2015 год и новые направления в налоговой политике России: есть ли границы у тотальной транспорентности, налогообложение зарубежного бизнеса, новые формы налогового контроля, мода на «самоуведомления» и пр. Законопроекты по налогам, находящиеся в ГосДуме на апрель 2015 года.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Актуальные проблемы налогового права в актах Конституционного Суда РФ (2013-2014 гг.)
Докладчик – Тарибо Евгений Васильевич, начальник управления конституционных основ публичного права Конституционного Суда РФ, кандидат юридических наук.
- Налоговые споры в практике Арбитражного Суда Свердловской области: основные подходы, тенденции, обзор применения законодательства о налогах и сборах.
Докладчик – Хачев Игорь Витальевич, судья Арбитражного суда Свердловской области.
- Эффективная судебная защита налогоплательщика. Процессуальная и психологическая тактика в налоговом споре. Разбор практических ситуаций и удачных «ходов» сторон. Анализ ошибок представителей сторон. Специфика доказательств в налоговом споре. Приемы успешного аргументирования и полемики.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Трудовой кодекс РФ: актуальные вопросы практики правового регулирования трудовых отношений. Анализ изменений трудового законодательства, судебная практика по трудовым спорам.
Докладчик – Головина Светлана Юрьевна, заведующий кафедрой трудового права Уральской государственной юридической академии, доктор юридических наук, профессор.
- Административная ответственность организаций и должностных лиц в сфере предпринимательской деятельности, финансов и налогов. Сложные вопросы практики применения КоАП РФ.
Докладчик – Хазанов Сергей Дмитриевич, заведующий кафедрой административного права Уральской государственной юридической академии, член Научно-консультативного совета Президиума ВАС РФ, кандидат юридических наук.
- Реформирование гражданского законодательства и поправки в Гражданский кодекс РФ: смена концепций и новые правовые институты.
Докладчик – Гонгало Бронислав Мичиславович,директор Уральского филиала Российской школы частного права, доктор юридических наук, профессор.
- Современные риски управления налогами. Налоговая оптимизация: мифы и реальность. Существуют ли «безопасные схемы»? Борьба государства с фирмами-«однодневками»: на чьей стороне перевес? Современные тренды судебной практики по вопросам налоговой «недобросовестности». Возврат налогов за пределами 3 лет.
Докладчик – Труфанов Антон Николаевич, заместитель генерального директора по юридическим проектам Группы компаний «Налоги и финансовое право».
- Сложные вопросы современного налогового законодательства о налогах компаний в 2015 году: НДС, налог на прибыль, поимущественные налоги и др. Основные тенденции в судебной практике 2015 г. и практики налогового контроля.
Докладчик – Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектам Группы компаний «Налоги и финансовое право».
- Экономический анализ при рассмотрении налоговых споров. Правовые позиции судов РФ.
Докладчик – Бациев Виктор Валентинович, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ.
- Налоговые споры после реформы Верховного Суда РФ. Новые тенденции и будет ли пересмотр «наследия» ВАС РФ?
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
Стоимость участия 38 000 руб. (предварительная оплата по Счету):
|
1 участник конференции с предприятия |
38 000 руб. |
|
2 участника конференции с предприятия |
по 34 500 руб. за 1 участника |
|
3 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
Специальная стоимость для членов Налогового клуба и участников конференций 2012-2014 гг.: |
|
|
1 участник конференции с предприятия |
34 500 руб. |
|
2 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
|
Справки и регистрация по телефону/факсу: (343) 350-12-12, 350-11-62
Зекунова Татьяна Александровна ( zta@cnfp.ru )
Сухих Мария Евгеньевна ( sme@cnfp.ru )
Подписка на журнал «Налоги и финансовое право»
стоимостью 4 000 рублей /II полугодие 2015 года/
в подарок каждому участнику конференции
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
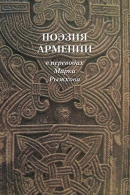
«Поэзия Армении в переводах Марка Рыжкова»
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
<...Налог на шляпы повысит цены шляп,
налог на обувь – цену обуви.
В противном случае такой налог был бы,
в конце концов, уплачен фабрикантом:
его прибыль упала бы в сравнении с общей нормой,
и он покинул бы свой промысел...>
«Начала политической экономии и налогообложения» (1817)
Давид Рикардо
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Уведомление о контролируемых иностранных компаниях разрешат представить до 15 июня.
Министр финансов РФ Антон Силуанов сообщил сегодня на совещании у Владимира Путина, что срок предоставления информации о контролируемых иностранных компаниях будет продлен до 15 июня, передает «Интерфакс».
Напомним, в соответствии со статьей 23 НК РФ налогоплательщики-физлица обязаны до 1 апреля 2015 года уведомить налоговый орган по месту жительства о своем участии в иностранных организациях, в случае, если такая доля превышает 10%.
При этом на минувшей неделе Антон Силуанов сообщил, что Минфин готов перенести срок предоставления информации о контролируемых иностранных компаниях с 1 апреля на 1 октября. Также глава Минфина сообщил, что соответствующий законопроект будет принят в ближайшее время. Президент РФ Владимир Путин поддержал данную инициативу.
Источник: klerk.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Государственная пошлина |
|
| Уплата государственной пошлины | Плательщики при обращении за ежегодным подтверждением регистрации судна в Российском международном реестре судов |
|
Налог на добычу полезных ископаемых |
|
| Представление декларации по налогу за февраль 2015 г. Форма декларации утверждена Приказом ФНС России от 16.12.2011 N ММВ-7-3/928@ |
Налогоплательщики, являющиеся пользователями недр |
|
Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) |
|
| Представление декларации и уплата налога за 2014 г. Форма декларации, формат представления в электронной форме, порядок заполнения утверждены Приказом ФНС России от 28.07.2014 N ММВ-7-3/384@ |
Налогоплательщики |
| Представление книги учета доходов и расходов, ведение которой в течение налогового периода осуществлялось в электронном виде, после выведения на бумажные носители по окончании налогового периода для заверения должностным лицом налогового органа. Приказ Минфина России от 11.12.2006 N 169н |
Налогоплательщики |
|
Упрощенная система налогообложения |
|
| Представление декларации и уплата налога за 2014 г. Форма декларации, формат представления в электронной форме, порядок заполнения утверждены Приказом ФНС России от 04.07.2014 N ММВ-7-3/352@ |
Налогоплательщики - организации, перешедшие на упрощенную систему налогообложения |
|
Патентная система налогообложения |
|
| Внимание! Приказом ФНС России от 15.01.2013 N ММВ-7-3/9@ утвержден Классификатор видов предпринимательской деятельности, в отношении которых законом субъекта Российской Федерации предусмотрено применение патентной системы налогообложения (КВПДП) |
|
| Уплата налога, если патент получен с 1 января сроком на календарный год: - в размере одной трети суммы налога |
Индивидуальные предприниматели, перешедшие на патентную систему налогообложения |
|
Годовая бухгалтерская (финансовая) отчетность |
|
| Представление: - обязательного экземпляра годовой бухгалтерской (финансовой) отчетности; - аудиторского заключения о составленной годовой бухгалтерской (финансовой) отчетности, которая подлежит обязательному аудиту, в территориальный орган Росстата за 2014 г. Порядок представления обязательного экземпляра бухгалтерской (финансовой) отчетности утвержден Приказом Росстата от 31.03.2014 N 220. См. информацию Минфина России "Перечень случаев проведения обязательного аудита бухгалтерской (финансовой) отчетности за 2014 год (согласно законодательству Российской Федерации)" |
Экономические субъекты, обязанные составлять бухгалтерскую (финансовую) отчетность |
| Представление годовой бухгалтерской (финансовой) отчетности в налоговые органы за 2014 г. |
Налогоплательщики - организации (за исключением случаев, когда организация в соответствии с Федеральным законом от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" не обязана вести бухгалтерский учет или является религиозной организацией, у которой за отчетные (налоговые) периоды календарного года не возникало обязанности по уплате налогов и сборов) |
|
Декларирование объема производства, оборота и (или) использования этилового спирта, алкогольной и спиртосодержащей продукции, использования производственных мощностей |
|
| Представление корректирующих деклараций за IV квартал 2014 г. Формы деклараций утверждены Постановлением Правительства РФ от 09.08.2012 N 815. Порядок заполнения деклараций утвержден Приказом Росалкогольрегулирования от 23.08.2012 N 231 |
Организации, индивидуальные предприниматели |
|
Вид отчетности или платежа |
Плательщики |
|
Контролируемые иностранные компании и контролирующие лица |
|
| Уведомление об участии в иностранных организациях, предусмотренное ст. 25.14 НК РФ, основание для представления которого возникло до дня вступления в силу Федерального закона от 24.11.2014 N 376-ФЗ | Налогоплательщики, признаваемые налоговыми резидентами РФ |
|
Налог на добавленную стоимость |
|
| Представление заявления об отказе от освобождения или приостановлении его использования по операциям реализации, предусмотренным п. 3 ст. 149 НК РФ, от налогообложения, начиная со II квартала 2015 г. |
Налогоплательщики, осуществляющие операции по реализации товаров (работ, услуг), предусмотренные п. 3 ст. 149 НК РФ |
| Представление уведомления об отказе от использования права на освобождение от исполнения обязанностей налогоплательщика начиная со II квартала 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, которые ранее направляли уведомление об использовании права на освобождение или о продлении срока освобождения) |
|
Налог на доходы физических лиц |
|
| Представление сведений: - о доходах физических лиц; - о суммах начисленных, удержанных и перечисленных в бюджетную систему РФ за 2014 г. Форма 2-НДФЛ утверждена Приказом ФНС России от 17.11.2010 N ММВ-7-3/611@. Порядок представления в налоговые органы сведений о доходах физических лиц и сообщений о невозможности удержания налога и сумме налога на доходы физических лиц утвержден Приказом ФНС России от 16.09.2011 N ММВ-7-3/576@ |
Налоговые агенты в соответствии с п. 2 ст. 230 НК РФ (за исключением налоговых агентов по операциям с ценными бумагами и по операциям с финансовыми инструментами срочных сделок в соответствии с п. 4 ст. 230 НК РФ, которые представляют указанные сведения не позднее 28 марта с учетом переноса срока - 30 марта) |
|
Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) |
|
| Внимание! Дополнительно об особом порядке представления уведомления см. 02.02.2015 | |
| Уведомление о переходе на уплату единого сельскохозяйственного налога | Организации, сведения о которых внесены в ЕГРЮЛ на основании ст. 19 Федерального закона от 30.11.1994 N 52-ФЗ "О введении в действие части первой Гражданского кодекса Российской Федерации" с учетом ч. 4 ст. 12.1 Федерального конституционного закона от 21.03.2014 N 6-ФКЗ "О принятии в Российскую Федерацию Республики Крым и образовании в составе Российской Федерации новых субъектов - Республики Крым и города федерального значения Севастополя" |
|
Упрощенная система налогообложения |
|
| Внимание! Дополнительно об особом порядке представления уведомления см. 02.02.2015 | |
| Уведомление о переходе на упрощенную систему налогообложения | Организации, сведения о которых внесены в ЕГРЮЛ на основании ст. 19 Федерального закона от 30.11.1994 N 52-ФЗ "О введении в действие части первой Гражданского кодекса Российской Федерации" с учетом ч. 4 ст. 12.1 Федерального конституционного закона от 21.03.2014 N 6-ФКЗ "О принятии в Российскую Федерацию Республики Крым и образовании в составе Российской Федерации новых субъектов - Республики Крым и города федерального значения Севастополя" |
|
Страховые взносы в ПФ РФ, ФФОМС |
|
| Уплата страховых взносов в соответствующие государственные внебюджетные фонды, исчисленных с суммы дохода плательщика страховых взносов, превышающего 300 000 рублей за расчетный период, за 2014 г. |
Плательщики страховых взносов, не производящие выплаты и иные вознаграждения физическим лицам (индивидуальные предприниматели, адвокаты, нотариусы, занимающиеся частной практикой) |
Источник: consultant.ru
3. Новости компании
3.1. Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли).
Круглый стол «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли». г.Екатеринбург, 31 марта 2015 года (с 12.00 до 16.00). Дистанционное участие (подключение к мероприятию через интернет).
Вопросы программы:
-
Налоговая политика 2015 года или ждать ли нам новой налоговой реформы? Современные подходы законодателя к регулированию налоговых отношений и новые формы налогового контроля. Практика разрешения налоговых споров после реформы Верховного Суда РФ.
-
Трудовое законодательство в 2015 году. Что важно знать работодателю и работнику о новых положениях Трудового кодекса РФ.
-
Актуальные вопросы регулирования землепользования предприятиями оборонной отрасли: анализ ситуаций, судебная практика, спорные моменты и др.
-
Некоторые особенности учета и налогообложения операций, совершаемых в оборонной отрасли: длительный производственный цикл, целевое финансирование, расходы на НИОКР, выполнение НИОКР по госконтрактам с привлечением субподрядчика, проблемы учета поставок с участием комиссионера Рособоронэкспорт, экспортные поставки «по частям» и др.
-
Особенности осуществления закупок в сфере оборонной промышленности;
-
Ответы на вопросы, открытое обсуждение-диалог.
Справки и регистрация: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право", sme@cnfp.ru (343) 350-11-62, 350-12-12
4. Анонс мероприятия
4.1. Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года"
Приглашаем к общению! Удобная форма – on-line трансляция. 14 апреля 2015 года с 10.00 до 14.00 (указано московское время).
Вопросы программы:
Новые положения об обязательствах и договорах.
Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года.
Спикеры:
Аркадий Викторович Брызгалин - генеральный директор ГК "Налоги и финансовое право"
Евгений Александрович Гринемаер - первый заместитель генерального директора ГК "Налоги и финансовое право"
Стоимость участия:
-
3 500 руб. / 1 человек
-
3 000 руб. / 1 человек (для постоянных участников наших семинаров)
Бесплатное участие для обладателей годового вебинар-абонемента-2015 (информация и ссылка доступа для Вас будут высланы автоматически).
Как приобрести вебинар-абонемент-2015 спрашивайте у наших специалистов:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"sme@cnfp.ru (343) 350-11-62, 350-12-12
или
Отправьте заявку нашим специалистам:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"
sme@cnfp.ru (343) 350-11-62, 350-12-12
5. Новости налогообложения и экономики
5.1. ФНС России начала рассылку налоговых уведомлений за 2014 год
С марта 2015 года налоговые органы Российской Федерации проводят работу по расчету налога на имущество физических лиц, земельного и транспортного налогов физическим лицам за 2014 год и направлению налоговых уведомлений. До конца августа все налогоплательщики получат уведомления.
Периоды направления налоговых уведомлений в налоговых инспекциях разные. Уточнить, когда будет направлено уведомление на уплату налога на имущество физических лиц, земельного и транспортного налогов в том или ином регионе можно с помощью интернет-сервиса «Сроки направления налоговых уведомлений» на сайте ФНС России. Сведения информационного ресурса актуализируются по факту завершения массового расчета в конкретной инспекции ФНС России, формирования и печати налоговых уведомлений и передачи во ФГУП «Почта России» для направления.
В 2015 году граждане получат налоговые уведомления по новой форме, утвержденной приказом ФНС России от 25.12.2014 № ММВ-7-11/673@ «Об утверждении формы налогового уведомления» (зарегистрировано в Минюсте России 04.02.2015, регистрационный № 35860) иразмещенной на сайте ФНС России.
ФНС России обращает внимание, что с 2015 года массовая печать и рассылка налоговой корреспонденции осуществляется через ФКУ «Налог-Сервис» ФНС России по всем регионам Российской Федерации.
Таким образом, исчисление имущественных налогов производится налоговыми органами по месту нахождения объекта налогообложения, а централизованная печать и рассылка документов производится филиалами ФКУ «Налог-сервис» ФНС России. В этой связи на конвертах с налоговым уведомлением в качестве отправителя указывается именно филиал ФКУ «Налог-сервис» ФНС России, а в самом уведомлении будут указаны координаты налоговой инспекции, в которой произведено исчисление налогов.
Источник: nalog.ru
5.2. Сведения о наличии круглой печати должны будут содержаться в уставе организации.
Во втором чтении принят правительственный законопроект № 636191-6 о внесении изменений в отдельные законодательные акты РФ в части отмены обязательности печати хозяйственных обществ.
Ко второму чтению в проект внесены некоторые поправки. Так, сотрудники ГД нашли забытые ранее нормативные акты, в которых упоминается печать и в которые также надо внести оговорку "при наличии печати".
Еще одно новшество - в законах об АО и ООО появится требование о том, что сведения о наличии печати должны содержаться в уставе АО и ООО.
Напомним, разработчики проекта считают, что институт «круглой печати» становится рудиментарным, и есть возможность заменить его более актуальными способами идентификации (например, электронной подписью, специальными бланками компаний, голографическими печатями), используемыми на добровольной основе. При этом законопроект не направлен на запрет круглой печати. При отмене обязанности право использовать круглую печать сохраняется.
Изменения вносятся в ГПК, АПК, ТК, законы о рынке ценных бумаг, об ипотеке, о приватизации, о таможенном регулировании, о контрактной системе - упоминание о проставлении печати дополняется ремаркой "(при наличии печати)".
В пункте 7 статьи 2 закона об АО сейчас установлено: "Общество должно иметь круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения. В печати может быть также указано фирменное наименование общества на любом иностранном языке или языке народов РФ. Общество вправе иметь штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации". Аналогичные положения имеются в пункте 5 статьи 2 закона об ООО.
Вместо этого в указанных нормах будет сказано: "Общество вправе иметь печать, штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства индивидуализации. Федеральным законом может быть предусмотрена обязанность общества использовать печать".
В НК изменения не вносятся. Одной из его норм установлено требование (которое остается в силе) по заверению печатью организации представляемого в таможенный орган сообщения контрагента в целях уплаты акциза по маркированным товарам Таможенного союза, ввозимым в РФ. Среди требований к первичным учетным документам, установленных законом о бухучете в настоящее время, а также к счету-фактуре (постановлением правительства № 1137) наличие печати не упоминается. При этом постановление 1137 содержит требования скреплять печатью страницы составленных на бумажном носителе организацией журнала учета, книг покупок и продаж, а также дополнительных листов книг покупок и продаж. Эти требования, возможно, впоследствии также получат оговорку "при наличии печати".
Предполагается, что закон в случае принятия вступит в силу с момента официального опубликования.
Это будет не первое удаление требований о наличии печати из законодательства. Так, федеральным законом от 7 мая 2013 года № 100-ФЗ были внесены изменения в ГК, в том числе - в порядок удостоверения доверенности, выданной юрлицом: отменена необходимость наличия печати на доверенности.
Источник: audit-it.ru
5.3. В Ульяновской области вводят двухлетние налоговые каникулы.
Для ульяновских предпринимателей, работающих по упрощенной или патентной системе, введут "налоговые каникулы". Соответствующий законопроект утвердили на последнем заседании регионального правительства. Льгота будет действовать для бизнесменов, которые зарегистрируются после вступления законопроекта в силу, то есть ориентировочно со второго квартала 2015 года. Длительность "каникул" - два года. Закон будет действовать до 2021 года.
- Такое решение поспособствует регистрации новых индивидуальных предпринимателей, а также выходу из "тени" бизнесменов, которые работают без документов, - пояснил министр экономического развития Ульяновской области Олег Асмус.
Сейчас в регионе работает 58,5 тысячи юридических лиц и ИП. По словам руководителя госкорпорации по развитию предпринимательства Ульяновской области Руслана Гайнетдинова, прошлый год стал первым, когда новых малых и средних предприятий стало больше, чем закрывшихся. Количество предпринимателей заметно уменьшилось после решения об увеличении страховых взносов в 2013 году.
- Думаю, что "налоговые каникулы" сегодня придутся как нельзя кстати - они позволят предпринимателям пройти так называемую "долину смерти", сложный период в развитии стартапа, с минимальным регулирующим давлением на бизнес, - считает Гайнетдинов.
Льгота рассчитана на предпринимателей, занятых в производственной, социальной и научно-технической сферах. Действие "каникул", вероятнее всего, будет распространено не только на индивидуальных предпринимателей, но и на юридических лиц.
Источник: rg.ru
5.4. Накопительную часть пенсии решили не отменять
Правительство РФ уже не рассматривает вопрос о полной отмене накопительной части пенсии, заявил глава РСПП Александр Шохин на пресс-конференции по итогам «Недели российского бизнеса».
«Президент поддержал нашу позицию и сказал, что отменять обязательную накопительную пенсию намерения нет», - отметил Шохин. При этом, по его словам, сейчас будет решаться вопрос о «заморозке» обязательной части пенсионной системы на следующий год.
РСПП намерен убедить правительство в том, что пенсии лучше не замораживать. «Будем работать в рамках вот этого следующего шага», - пояснил глава союза промышленников и предпринимателей.
Источник: gazeta-unp.ru
5.5. С 12 апреля тарифы ОСАГО повысятся на 40%
В апреле базовые тарифы ОСАГО будут увеличены на 40% - страховка подорожает в среднем в полтора раза, а в отдельных регионах - в два раза. Решение о повышении тарифов принял совет директоров Банка России, сообщила пресс-служба регулятора.
20 марта совет директоров Банка России принял решение о повышении базовых тарифов ОСАГО на 40%. Утверждено соответствующее указание.
Решение об увеличении стоимости полисов ОСАГО связано с ростом лимита выплат в случае ущерба жизни и здоровью пострадавших в ДТП. Напомним, с 1 апреля начнет действовать новый лимит - 500 тыс. рублей на каждого пострадавшего вместо 160 тыс. рублей. Изменение также связано с падением курса рубля и ростом стоимости ремонта автотранспорта.
Не исключено, что страховые компании смогут увеличить тариф на 60%. Также с апреля будут уточнены региональные коэффициенты ОСАГО. В отдельных регионах страховка в номинальном выражении может подорожать в два раза.
Новые лимиты будут распространяться только на договоры, заключенные после вступления изменений в силу.
Источник: gazeta-unp.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Пекарни смогут пользоваться патентной системой налогообложения
Небольшим пекарням дадут возможность пользоваться патентной системой налогообложения. Это должно поддержать такой вид бизнеса и повысить доступность хлеба для населения. Хотя напрямую на ценниках эта мера вряд ли скажется, полагают эксперты.
Номинальная налоговая ставка в патентной системе составляет 6 процентов в год, для ЕНВД она - 15 процентов. Хотя практика показывает, что за счет социальных отчислений и прочих нюансов в некоторых случаях ставка налога не имеет решающего значения.
Так или иначе, депутат Андрей Крутов вместе с соавторами предложил в качестве меры поддержки небольших пекарен дать им возможность пользоваться патентной системой налогообложения. Для этого нужно внести изменение в статью Налогового кодекса, где перечисляются виды деятельности, для которых она применима.
Производство хлеба в России в последние годы падает, отмечают авторы законопроекта. Это, в том числе, вызвано ростом социальных взносов, которые платят индивидуальные предприниматели. В итоге - в отрасли снижается конкуренция, падает уровень зарплат, а бизнес ищет способы уйти в тень. Все это снижает доступность хлеба для населения, указывается в законопроекте.
Производители хлеба отмечают, что доля налогов в себестоимости хлеба сравнительно невелика - 8-10 процентов. При этом в конечной розничной цене она и того меньше. Так что прямого влияния новой меры на стоимость хлеба в магазине ждать не приходится. Тем не менее даже если цены не снизятся, такая новация может несколько притормозить их рост.
Решение поддержать именно небольшие пекарни авторы документа обосновывают статистикой: 97 процентов из 13 000 российских производителей хлеба - это малые и средние предприятия. Однако на оставшиеся 3 процента крупных предприятий приходится примерно 80 процентов изготавливаемого в России хлеба массового спроса, возражает президент Союза предприятий хлебопекарной промышленности Валерий Чешинский. По его словам, стоит сосредоточиться как раз на поддержке этих предприятий, так как они производят наиболее качественный и доступный для населения хлеб. При этом сейчас налоговая нагрузка на них на 30-40 процентов выше, чем на малые предприятия, и сокращение производства происходит, по большей части, из-за закрытия крупных производств.
Источник: rg.ru
6.2. В Москве на 60% будет снижен налог на имущество гостиниц, имеющих магазины
Льготную ставку налогообложения получили сегодня отели, имеющие под своей крышей магазины, химчистки и другие предприятия сферы услуг. Благодаря ей налог на их имущество снизится на 60 процентов, а значит, и в кризис отели смогут жить и развиваться, а не просто выживать.
Как пояснил на заседании правительства Москвы мэр города Сергей Собянин, вопрос о том, что введенная с 1 января 2015 года новая система налогообложения недвижимости по кадастровой стоимости для многих из них окажется непосильной, поставили сами владельцы отелей. Дело в том, что эта система, собственно, предназначалась для высокодоходных торговли и офисов, пояснила заммэра столицы по вопросам земельно-имущественного комплекса Наталья Сергунина. Отели же попали в список лишь потому, что часть из них сдают площади в аренду торговле, службе быта и т. д. И те, у которых эта сдаваемая площадь оказалась больше 20 процентов, как это и записано в федеральном законе, попали под новое налогообложение. Подсчеты показали, что плата налогов по остаточной стоимости и по кадастровой стоимости может отличаться порой на порядок.
Поправки в закон города Москвы на этот счет будут в ближайшее время внесены на рассмотрение в Мосгордуму. По словам Натальи Сергуниной, льгота, право на которую получит 21 гостиница (50 зданий), начнёт действовать с 1 января 2015 года и будет действовать в течение пяти лет - до 2019 года включительно. "На следующий год будет утверждаться новый перечень налогооблагаемых объектов. Если в результате обследований или каких-либо документов мы обнаружим объекты, которые также попадают в эту категорию, добавим и их в этот перечень", - пояснила заммэра.
Источник: rg.ru
6.3. Для малого бизнеса установят специальные налоговые режимы
Для малого бизнеса установят специальные налоговые режимы. Правительственный законопроект об этом будет внесен в Госдуму согласно распоряжению правительства, размещенного на сайте кабмина.
Законопроект направлен на развитие малого и среднего предпринимательства за счет снижения финансовых и административных издержек. Регионы и муниципальные образования получат право устанавливать для него специальные налоговые режимы.
Так, они смогут сами определять виды предпринимательской деятельности, в отношении которых может применяться специальный налоговый режим; налоговые ставки в зависимости от видов предпринимательской деятельности и категорий налогоплательщиков; особенности определения налоговой базы; налоговые льготы, основания и порядок их применения.
Кроме того, регионам предоставляется право устанавливать для малых и средних предприятий, работающих по упрощённой системе налогообложения, налоговые ставки от 1 до 6 процентов в зависимости от категорий налогоплательщиков и видов предпринимательской деятельности. И нулевую налоговую ставку - для налогоплательщиков упрощенной или патентной системы налогообложения - впервые зарегистрированных индивидуальных предпринимателей, работающих в сфере бытовых услуг населению.
Источник: rg.ru
6.4. Изменятся критерии отнесения компаний к малым и средним
Правительство РФ намерено отменить лимиты выручки для отнесения предприятий к субъектам малого и среднего предпринимательства. Проект с такими изменениями будет рассмотрен на сегодняшнем заседании, сообщила пресс-служба Кабмина.
Проектом предлагается изменить критерии отнесения предприятий к микро-, малым и средним предприятиям. В частности, правительство перестанет устанавливать предельные значения выручки от реализации. Кроме того, планируется увеличить долю участия российских и иностранных компаний в уставном капитале малых и средних предприятий с 25 до 49%.
Напомним, сейчас, например, к малым относятся компании, у которых:
-
средняя численность работников - до 100 человек;
-
выручка от реализации - не выше 400 млн рублей за год;
-
доля участия компаний и иностранцев - не более 25% (ч. 1 ст. 4 Федерального закона от 24.07.07 № 209-ФЗ).
Источник: gazeta-unp.ru
6.5. В ТК РФ установят срок для сообщения о причинах отказа в приеме на работу
Работодателей обяжут сообщать соискателю о причине отказа в приеме на работу в течение 7 дней. Проект закона с такой поправкой в часть 5 статьи 64 ТК РФ одобрен Правительством РФ, сообщила пресс-служба Кабмина.
Сейчас, согласно ТК РФ, лицо, которому отказано в заключении трудового договора, вправе получить письменные разъяснения о причинах отказа. Но конкретный срок, в течение которого такой ответ должен быть подготовлен, законодательством не установлен.
Чтобы исправить ситуацию и защитить права работников, предлагается отвести работодателям на подготовку ответа 7 дней (законопроект № 549514-6).
Правительство РФ поддержало проект при условии его доработки к рассмотрению в Госдуме во втором чтении.
В случае принятия закон вступит в силу со дня его официального опубликования.
Источник: gazeta-unp.ru
6.6. Ставку НДС для пригородных железнодорожных перевозок могут скоро обнулить
Законопроект о снижении ставки НДС до 0% для пригородных железнодорожных перевозок принят в первом чтении (№ 742194-6). Ставка будет действовать до 31 декабря 2016 года.
Напомним, законопроектом предлагается установить ставку НДС на уровне 0% до конца 2016 года на услуги по перевозке пассажиров пригородным железнодорожным транспортом.При этом на указанный период предлагается приостановить действие положения абзаца третьего подпункта 7 пункта 2 статьи 149 НК РФ, устанавливающего освобождение от НДС в отношении указанных услуг.
Замена освобождения от налога НДС по ставке 0% позволит перевозчикам не включать в расходы по Ð