
Налоговые новости. №623 от 18 марта 2015 г.
18.03.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в семинаре «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли» (г.Екатеринбург, 31 марта 2015 года, с 12.00 до 16.00)
Внимание! Приглашаем принять участие в on-line семинаре "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года" (14 апреля 015 года с 10:00 – 14:00 (время московское)
Внимание! Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
1.1. Во втором чтении приняты поправки в УК об ответственности за использование офшоров и подставных фирм.
2.1. 20 марта – Уплата косвенных налогов за исключением акцизов по маркируемым подакцизным товарам за февраль 2015 г.
2.2. 23 марта – Представление уведомления о максимальных и минимальных розничных ценах.
2.3. 25 марта - Уплата 1/3 НДС за IV квартал 2014 г., уплата налога на добычу полезных ископаемых за февраль 2015 г., Представление декларации и уплата акциза.
3.1. Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли). Круглый стол «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли». г. Екатеринбург, 31 марта 2015 года (с 12.00 до 16.00). Возможно дистанционное участие (подключение к мероприятию через интернет).
4.1. Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года"
5. Новости налогообложения и экономики
5.1. Банки привяжут интернет-счета клиентов к их смартфонам и компьютерам
5.2. Принят в 1 чтении рост штрафов за раскрытие коммерческой, налоговой, банковской тайны
5.3. Очередной законопроект о прогрессивной шкале НДФЛ внесен на рассмотрение ГД
5.4. Сфера применения "кадастрового" налога на имущество может расшириться с 2015 года
6. Налоговые прогнозы, проекты, дискуссии
6.1. Госдума закрепляет в АПК институт аналогии закона и права по образцу ГПК
6.2. В Свердловской области готовится принятие законов о 2-х летних налоговых каникулах для вновь созданных ИП
6.3. Предлагается предусмотреть надбавку к пенсии при наличии трёх и более детей.
6.4. Сроки госрегистрации вновь создаваемых юрлиц и ИП могут сократить до трех дней
6.5. Налоговая часть антикризисных мер для малого бизнеса одобрена правкомиссией
7.1. На 11% выросли поступления НДС за январь-февраль 2015 г.
8. Новости налогового и бухгалтерского законодательства
8.1. Поправки в закон о применении ККТ: технику, исключенную из госреестра, можно использовать не более 10 лет
9.1 Полученный бонусный товар с нулевой ценой включается в доходы по рыночной стоимости (Письмо Минфина России от 19.02.2015 № 03-03-06/1/8096).
9.2. Уплата НДФЛ до подачи сведений не освободит от штрафа за опоздание с перечислением (Письмо Минфина России от 16.02.2015 № 03-02-07/1/6889)
9.3. Вычет процентов по ипотеке возможен при наличии права собственности на жилье (Письмо Минфина России от 13.02.2015 № 03-04-05/6535)
10. Новости налогового контроля
10.1. Заявление третьего лица о нарушениях может повлиять на решение по выездной проверке
10.2. ВС: НК не запрещает налоговикам требовать документы у контрагентов 3-го звена
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Ответственность за непостановку на учёт обособленного подразделения.
11.2. Налоговые последствия заключения договора займа с между взаимозависимыми лицами
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Видео налоговые новости от Аркадия Брызгалина от 13 марта 2015 года
12.2. О праве УФНС назначать повторные ВНП или как 174 млн. доначислений могут стать "неэффективным доначислением налогов" (Постановление АС СКО от 25.11.2014 № А15-326/2014)
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Суд признал, что безнадежная задолженность правомерно включена в состав расходов не в том периоде, когда судебным приставом-исполнителем были вынесены постановления о невозможности ее взыскания и окончании исполнительного производства, а спустя 3 года, когда срок на повторное предъявление документов к исполнению истек (п. 2 ст. 266 НК РФ (в ред. до 01.01.2013))»
(Постановление Арбитражного суда Московского округа от 25 декабря 2014 г. по делу № Ф05-15110/14)
13.2. В пользу налогового органа
«Суд признал, что сделка по продаже доли в обществе (по номинальной стоимости), совершенная без какой-либо переписки с покупателем, которого никто не видел и не знал, без его приезда, без публикации, в действительности прикрывает сделку по выходу налогоплательщика из состава участников и свидетельствует о занижении им дохода (п. 1 ст. 249 НК РФ)»
(Постановление Арбитражного суда Московского округа от 15 декабря 2014 г. по делу № Ф05-13557/14)
14. Зарубежные налоговые новости
14.1. МВФ поддержал план финансирования экономических реформ в Украине
14.2. Австрия проводит новые налоговые реформы
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Ягуар как гарант уплаты налогов.
15.2. Налог на износ зубов
16.Новости журнала«Налоги и финансовое право»
Анонс № 02/2015 журнала «Налоги и финансовое право». Тема номера: «Учетная политика предприятия для целей налогообложения на 2015 год».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за февраль 2015 года будет разослан подписчикам Аналитической базы данных до 31 марта 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург |
|
|
31 марта 2015 года |
Круглый стол с on-line трансляцией в регионы "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Екатеринбург |
|
|
20,21,22 апреля 2015 года |
XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург |
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Круглый стол с on-line трансляцией "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" (г.Екатеринбург, 31 марта 2015 года, с 12.00 до 16.00)
Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли)
Вопросы программы:
1) Налоговая политика 2015 года или ждать ли нам новой налоговой реформы? Современные подходы законодателя к регулированию налоговых отношений и новые формы налогового контроля. Практика разрешения налоговых споров после реформы Верховного Суда РФ.
2) Трудовое законодательство в 2015 году. Что важно знать работодателю и работнику о новых положениях Трудового кодекса РФ.
3) Актуальные вопросы регулирования землепользования предприятиями оборонной отрасли: анализ ситуаций, судебная практика, спорные моменты и др.
4) Некоторые особенности учета и налогообложения операций, совершаемых в оборонной отрасли: длительный производственный цикл, целевое финансирование, расходы на НИОКР, выполнение НИОКР по госконтрактам с привлечением субподрядчика, проблемы учета поставок с участием комиссионера Рособоронэкспорт, экспортные поставки «по частям» и др.
5) Особенности осуществления закупок в сфере оборонной промышленности.
6) Ответа на вопросы участников круглого стола, обсуждение тем, заданных участниками.
или
Отправьте заявку нашим специалистам: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право" sme@cnfp.ru (343) 350-11-62, 350-12-12
ХIV Всероссийская семинар-конференция
Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения
с 20 по 22 апреля 2015 года
г. Екатеринбург
| Руководитель конференции:
Генеральный директор |
В программе: Анализ последних поправок в НК РФ. |
Официальные доклады конференции:
- Россия на пороге налоговых реформ? 2015 год и новые направления в налоговой политике России: есть ли границы у тотальной транспорентности, налогообложение зарубежного бизнеса, новые формы налогового контроля, мода на «самоуведомления» и пр. Законопроекты по налогам, находящиеся в ГосДуме на апрель 2015 года.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Актуальные проблемы налогового права в актах Конституционного Суда РФ (2013-2014 гг.)
Докладчик – Тарибо Евгений Васильевич, начальник управления конституционных основ публичного права Конституционного Суда РФ, кандидат юридических наук.
- Налоговые споры в практике Арбитражного Суда Свердловской области: основные подходы, тенденции, обзор применения законодательства о налогах и сборах.
Докладчик – Хачев Игорь Витальевич, судья Арбитражного суда Свердловской области.
- Эффективная судебная защита налогоплательщика. Процессуальная и психологическая тактика в налоговом споре. Разбор практических ситуаций и удачных «ходов» сторон. Анализ ошибок представителей сторон. Специфика доказательств в налоговом споре. Приемы успешного аргументирования и полемики.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Трудовой кодекс РФ: актуальные вопросы практики правового регулирования трудовых отношений. Анализ изменений трудового законодательства, судебная практика по трудовым спорам.
Докладчик – Головина Светлана Юрьевна, заведующий кафедрой трудового права Уральской государственной юридической академии, доктор юридических наук, профессор.
- Административная ответственность организаций и должностных лиц в сфере предпринимательской деятельности, финансов и налогов. Сложные вопросы практики применения КоАП РФ.
Докладчик – Хазанов Сергей Дмитриевич, заведующий кафедрой административного права Уральской государственной юридической академии, член Научно-консультативного совета Президиума ВАС РФ, кандидат юридических наук.
- Реформирование гражданского законодательства и поправки в Гражданский кодекс РФ: смена концепций и новые правовые институты.
Докладчик – Гонгало Бронислав Мичиславович,директор Уральского филиала Российской школы частного права, доктор юридических наук, профессор.
- Современные риски управления налогами. Налоговая оптимизация: мифы и реальность. Существуют ли «безопасные схемы»? Борьба государства с фирмами-«однодневками»: на чьей стороне перевес? Современные тренды судебной практики по вопросам налоговой «недобросовестности». Возврат налогов за пределами 3 лет.
Докладчик – Труфанов Антон Николаевич, заместитель генерального директора по юридическим проектам Группы компаний «Налоги и финансовое право».
- Сложные вопросы современного налогового законодательства о налогах компаний в 2015 году: НДС, налог на прибыль, поимущественные налоги и др. Основные тенденции в судебной практике 2015 г. и практики налогового контроля.
Докладчик – Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектам Группы компаний «Налоги и финансовое право».
- Экономический анализ при рассмотрении налоговых споров. Правовые позиции судов РФ.
Докладчик – Бациев Виктор Валентинович, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ.
- Налоговые споры после реформы Верховного Суда РФ. Новые тенденции и будет ли пересмотр «наследия» ВАС РФ?
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
Стоимость участия 38 000 руб. (предварительная оплата по Счету):
|
1 участник конференции с предприятия |
38 000 руб. |
|
2 участника конференции с предприятия |
по 34 500 руб. за 1 участника |
|
3 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
Специальная стоимость для членов Налогового клуба и участников конференций 2012-2014 гг.: |
|
|
1 участник конференции с предприятия |
34 500 руб. |
|
2 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
|
|
Справки и регистрация по телефону/факсу: (343) 350-12-12, 350-11-62
Зекунова Татьяна Александровна ( zta@cnfp.ru )
Сухих Мария Евгеньевна ( sme@cnfp.ru )
Подписка на журнал «Налоги и финансовое право»
стоимостью 4 000 рублей /II полугодие 2015 года/
в подарок каждому участнику конференции
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
«Поэзия Армении в переводах Марка Рыжкова»
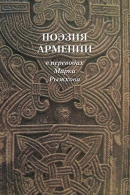
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
Налоговый инспектор делится с коллегой:
– Какой непонятливый налогоплательщик попался!
Я ему в первый раз объяснил, как заполнять налоговую декларацию, – он не понял.
Я во второй раз объяснил – он не понял.
В третий раз объяснил – сам понял, а он все равно не понял.
О «тяжелой жизни» налоговых инспекторов
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Во втором чтении приняты поправки в УК об ответственности за использование офшоров и подставных фирм.
Госдума сегодня приняла во втором ключевом чтении отредактированный проект поправок в Уголовный кодекс РФ, которыми устанавливается уголовная ответственность за уклонение от уплаты налогов с помощью офшорных схем и использование фирм-"однодневок", сообщается в материалах ГД.
Документ был внесен в ГД в начале сентября минувшего года группой сенаторов во главе со спикером Совфеда Валентиной Матвиенко (подробнее читайте "Право.Ru" здесь).
Ко второму чтению законопроект был фактически переписан. Новая редакция документа включает, в частности, поправки в статью 173.1 УК РФ, касающиеся фирм- "однодневок". Теперь по данной статье будут возбуждать дела не только за "образование юридического лица через подставных лиц", но и "использование такого юрлица в целях совершения одного или нескольких преступлений, связанных с финансовыми операциями, либо сделками с денежными средствами или иным имуществом".
При этом сокращены поправки в статью 199 УК РФ (уклонение от уплаты налогов и (или) сборов с организации). Вместо двух в статью предлагается добавить только один дополнительный квалифицирующий признак, предусматривающий ответственность за уклонение от уплаты налогов "в отношении доходов контролируемых иностранных компаний либо доходов, полученных в результате совершения контролируемой сделки". Это преступление будет наказываться штрафом в размере от 200 000 до 500 000 руб., либо принудительными работами на срок до пяти лет, либо лишением свободы до шести лет.
Из отредактированной редакции полностью исключены положения о расширении действия института конфискации. Напомним, сенаторы предлагали в рамках борьбы с уклонением от налогов конфисковывать орудия, оборудование и иные средства совершения преступления, принадлежащие не только обвиняемым, но и иным лицам, в том числе юридическим.
С текстом законопроекта № 599584-6 "О внесении изменений в Уголовный кодекс Российской Федерации (в части усиления ответственности за уклонение от уплаты налогов и (или) сборов с организации)" можно ознакомиться здесь.
Источник: pravo.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Сведения о среднесписочной численности работников |
|
| Представление сведений. Форма сведений утверждена Приказом ФНС России от 29.03.2007 N ММ-3-25/174@ |
Организации, созданные (реорганизованные) в феврале 2015 г. |
|
Налог на добавленную стоимость |
|
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика в соответствии с п. 1 ст. 145 НК РФ и документов, подтверждающих право на такое освобождение, начиная с марта 2015 г. Форма уведомления утверждена Приказом МНС России от 04.07.2002 N БГ-3-03/342 |
Налогоплательщики, у которых сумма выручки от реализации товаров (работ, услуг) без учета налога не превысила в совокупности 2 000 000 руб. за декабрь 2014 г., январь 2015 г., февраль 2015 г. |
| Представление уведомления: - о продлении использования права на освобождение в течение последующих 12 календарных месяцев от исполнения обязанностей налогоплательщика в соответствии с п. 1 ст. 145 НК РФ и документов, подтверждающих право на такое освобождение, - или об отказе от освобождения начиная с марта 2015 г. Форма уведомления утверждена Приказом МНС России от 04.07.2002 N БГ-3-03/342 |
Налогоплательщики, которые использовали право на освобождение в течение 12 календарных месяцев (с марта 2014 г. по февраль 2015 г.) |
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика и документов, подтверждающих право на такое освобождение, начиная с февраля 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, не использовавших ранее права на освобождение от исполнения обязанностей налогоплательщика) |
| Представление уведомления: - о продлении использования права на освобождение в течение последующих 12 календарных месяцев, - или об отказе от освобождения и документов, подтверждающих право на такое освобождение, начиная с марта 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н Внимание! Расчет совокупного размера прибыли представляется в случае, когда объем выручки от реализации товаров (работ, услуг, имущественных прав), полученной участником проекта, превысил один миллиард рублей. Форма расчета совокупного размера прибыли утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково", по истечении 12 календарных месяцев использовавшие право на освобождение от исполнения обязанностей налогоплательщика |
|
Косвенные налоги |
|
| Уплата косвенных налогов (налога на добавленную стоимость и акцизов) за исключением акцизов по маркируемым подакцизным товарам за февраль 2015 г. |
Налогоплательщики при импорте товаров на территорию РФ с территории государств - членов Евразийского экономического союза: - по принятым на учет импортируемым товарам; - по платежу, предусмотренному договором (контрактом) лизинга |
| Представление налоговой декларации по косвенным налогам (налогу на добавленную стоимость и акцизам) за февраль 2015 г. Форма декларации утверждена Приказом Минфина России от 07.07.2010 N 69н |
Налогоплательщики при импорте товаров на территорию РФ с территории государств - членов Евразийского экономического союза |
|
Налог на прибыль организаций |
|
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика и документов, подтверждающих право на такое освобождение, начиная с февраля 2015 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, не использовавших ранее право на освобождение от исполнения обязанностей налогоплательщика) |
|
Сбор за пользование объектами водных биологических ресурсов |
|
| Уплата регулярного взноса по сбору | Организации, получившие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов |
| Уплата единовременного взноса по сбору, в случае окончания действия разрешения на добычу (вылов) в феврале 2015 г. |
Плательщики сбора, получившие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов в качестве разрешенного прилова |
| Представление сведений о количестве объектов водных биологических ресурсов, подлежащих изъятию из среды их обитания в качестве разрешенного прилова за февраль 2015 г. Форма сведений утверждена Приказом ФНС России от 07.07.2010 N ММВ-7-3/320@ |
Организации и индивидуальные предприниматели, осуществляющие пользование объектами водных биологических ресурсов по разрешению на добычу (вылов) водных биологических ресурсов |
|
Налог на игорный бизнес |
|
| Представление декларации и уплата налога за февраль 2015 г. Форма декларации утверждена Приказом ФНС России от 28.12.2011 N ММВ-7-3/985@ |
Налогоплательщики, осуществляющие предпринимательскую деятельность в сфере игорного бизнеса |
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Представление уведомления о максимальных розничных ценах, устанавливаемых в соответствии с п. 2 ст. 187.1 НК РФ, и минимальных розничных ценах, исчисленных в соответствии с законодательством Российской Федерации в сфере охраны здоровья граждан от воздействия окружающего табачного дыма и последствий потребления табака, по каждой марке (каждому наименованию) табачных изделий начиная с апреля 2015 г. Форма уведомления, порядок заполнения и порядок представления уведомления в электронном виде утвержден Приказом ФНС России от 28.03.2014 N ММВ-7-3/120@ |
Налогоплательщики при определении расчетной стоимости табачных изделий, в отношении которых установлены комбинированные налоговые ставки |
|
Вид отчетности или платежа |
Плательщики |
|
Налог на добавленную стоимость |
|
| Уплата 1/3 налога за IV квартал 2014 г. |
Налогоплательщики (за исключением лиц, в случае выставления ими покупателю счета-фактуры с выделением НДС). Налоговые агенты |
|
Акцизы |
|
| Представление декларации и уплата акциза за февраль 2015 г. Форма налоговой декларации по акцизам на подакцизные товары, за исключением табачных изделий, утверждена Приказом ФНС России от 14.06.2011 N ММВ-7-3/369@. Форма налоговой декларации по акцизам на табачные изделия утверждена Приказом Минфина России от 14.11.2006 N 146н |
Налогоплательщики (за исключением налогоплательщиков, имеющих свидетельство о регистрации лица, совершающего операции с прямогонным бензином, и (или) свидетельство о регистрации лица, совершающего операции с бензолом, параксилолом, ортоксилолом, и (или) свидетельство о регистрации организации, совершающей операции с денатурированным этиловым спиртом, и (или) включенными в Реестр эксплуатантов гражданской авиации РФ и имеющими сертификат (свидетельство) эксплуатанта). Налогоплательщики по реализованному (переданному) природному газу |
| Представление декларации и уплата акциза за декабрь 2014 г. Форма налоговой декларации по акцизам на подакцизные товары, за исключением табачных изделий, утверждена Приказом ФНС России от 14.06.2011 N ММВ-7-3/369@ |
Налогоплательщики, имеющие свидетельство о регистрации лица, совершающего операции с прямогонным бензином, и (или) свидетельство о регистрации организации, совершающей операции с денатурированным этиловым спиртом |
| Представление банковской гарантии для освобождения от уплаты акциза при совершении операций, предусмотренных пп. 4 п. 1 ст. 183 НК РФ, за налоговый период, на который приходится дата совершения указанных операций, определяемая в соответствии со ст. 195 НК РФ, за февраль 2015 г. |
Налогоплательщики (за исключением налогоплательщиков, имеющих свидетельство о регистрации лица, совершающего операции с прямогонным бензином, и (или) свидетельство о регистрации лица, совершающего операции с бензолом, параксилолом, ортоксилолом, и (или) свидетельство о регистрации организации, совершающей операции с денатурированным этиловым спиртом, и (или) включенными в Реестр эксплуатантов гражданской авиации РФ и имеющими сертификат (свидетельство) эксплуатанта) |
| Представление банковской гарантии для освобождения от уплаты акциза при совершении операций, предусмотренных пп. 4 п. 1 ст. 183 НК РФ, за налоговый период, на который приходится дата совершения указанных операций, определяемая в соответствии со ст. 195 НК РФ, за декабрь 2014 г. |
Налогоплательщики, имеющие свидетельство о регистрации лица, совершающего операции с прямогонным бензином, и (или) свидетельство о регистрации организации, совершающей операции с денатурированным этиловым спиртом |
|
Отчет об использовании специальных марок для маркировки табачной продукции |
|
| Представление отчета об использовании специальных марок для маркировки табачной продукции в территориальный налоговый орган, выдавший специальные марки, за февраль 2015 г. Форма отчета утверждена Приказом Минфина России от 06.02.2013 N 20н |
Производители табачной продукции |
|
Налог на добычу полезных ископаемых |
|
| Уплата налога за февраль 2015 г. |
Налогоплательщики, признаваемые пользователями недр |
|
Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) |
|
| Представление налоговой декларации и уплата налога согласно уведомлению, представленному в соответствии с п. 9 ст. 346.3 НК РФ, в связи с прекращением предпринимательской деятельности в качестве сельскохозяйственного товаропроизводителя, признаваемого таковым в соответствии с гл. 26.1 НК РФ, в феврале 2015 г. Форма декларации, формат представления в электронной форме, порядок заполнения утверждены Приказом ФНС России от 28.07.2014 N ММВ-7-3/384@ |
Налогоплательщики |
|
Упрощенная система налогообложения |
|
| Представление налоговой декларации и уплата налога согласно уведомлению, представленному в налоговый орган в соответствии с п. 8 ст. 346.13 НК РФ, в связи с прекращением предпринимательской деятельности, в отношении которой применялась УСН, в феврале 2015 г. Форма декларации, формат представления в электронной форме, порядок заполнения утверждены Приказом ФНС России от 04.07.2014 N ММВ-7-3/352@ |
Налогоплательщики |
Источник: consultant.ru
3. Новости компании
3.1. Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли).
Круглый стол «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли». г.Екатеринбург, 31 марта 2015 года (с 12.00 до 16.00). Возможно дистанционное участие (подключение к мероприятию через интернет).
Вопросы программы:
-
Налоговая политика 2015 года или ждать ли нам новой налоговой реформы? Современные подходы законодателя к регулированию налоговых отношений и новые формы налогового контроля. Практика разрешения налоговых споров после реформы Верховного Суда РФ.
-
Трудовое законодательство в 2015 году. Что важно знать работодателю и работнику о новых положениях Трудового кодекса РФ.
-
Актуальные вопросы регулирования землепользования предприятиями оборонной отрасли: анализ ситуаций, судебная практика, спорные моменты и др.
-
Некоторые особенности учета и налогообложения операций, совершаемых в оборонной отрасли: длительный производственный цикл, целевое финансирование, расходы на НИОКР, выполнение НИОКР по госконтрактам с привлечением субподрядчика, проблемы учета поставок с участием комиссионера Рособоронэкспорт, экспортные поставки «по частям» и др.
-
Особенности осуществления закупок в сфере оборонной промышленности;
-
Ответы на вопросы, открытое обсуждение-диалог.
Справки и регистрация: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право", sme@cnfp.ru (343) 350-11-62, 350-12-12
4. Анонс мероприятия
4.1. Семинар on-line "Новые положения об обязательствах и договорах. Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года"
Приглашаем к общению! Удобная форма – on-line трансляция. 14 апреля 2015 года с 10.00 до 14.00 (указано московское время).
Вопросы программы:
Новые положения об обязательствах и договорах.
Подробный анализ основных изменений, внесенных в часть первую Гражданского кодекса РФ Федеральным законом от 08.03.2015 года № 42-ФЗ, которые вступают в силу с 1 июня 2015 года.
Спикеры:
Аркадий Викторович Брызгалин - генеральный директор ГК "Налоги и финансовое право"
Евгений Александрович Гринемаер - первый заместитель генерального директора ГК "Налоги и финансовое право"
Стоимость участия:
-
3 500 руб. / 1 человек
-
3 000 руб. / 1 человек (для постоянных участников наших семинаров)
Бесплатное участие для обладателей годового вебинар-абонемента-2015 (информация и ссылка доступа для Вас будут высланы автоматически).
Как приобрести вебинар-абонемент-2015 спрашивайте у наших специалистов:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"sme@cnfp.ru (343) 350-11-62, 350-12-12
или
Отправьте заявку нашим специалистам:
Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право"
sme@cnfp.ru (343) 350-11-62, 350-12-12
5. Новости налогообложения и экономики
5.1. Банки привяжут интернет-счета клиентов к их смартфонам и компьютерам
ЦБ обязал банки регистрировать все смартфоны и ноутбуки клиентов для совершения транзакций через Сеть. Клиенты не смогут провести операции с незарегистрированных устройств.
Как выяснили «Известия», с 16 марта 2015 года вступили в силу новые требования ЦБ к банкам по борьбе с мошенничеством при дистанционном обслуживании граждан. Теперь банки должны регистрировать все устройства, с которых их клиенты собираются заходить в интернет-банк и мобильный банк, – предполагается, что операции нельзя будет провести с незарегистрированных телефона, планшета или компьютера. Кроме того, банки теперь обязаны блокировать рассылку служебных SMS (одноразовые пароли и проч.) при смене клиентом номера или SIM-карты.
Новые требования изложены в Указании ЦБ № 3361-У, которое изменяет Положение регулятора 382-П.
Источник: audit-it.ru
5.2. Принят в 1 чтении рост штрафов за раскрытие коммерческой, налоговой, банковской тайны
В первом чтении Госдума приняла законопроект № 653786-6 о внесении изменений в статью 183 Уголовного кодекса (в части усиления ответственности за разглашение сведений, составляющих коммерческую, налоговую или банковскую тайну).
Планируется внести поправки в статью 183 Уголовного кодекса "Незаконные получение и разглашение сведений, составляющих коммерческую, налоговую или банковскую тайну".
Собирание сведений, составляющих коммерческую, налоговую или банковскую тайну, путем похищения документов, подкупа или угроз, а равно иным незаконным способом в настоящее время карается штрафом до 80 тысяч рублей или зарплаты осужденного за период от 1 до 6 месяцев, либо исправительными работами до 1 года, либо принудительными работами или лишением свободы на срок до 2 лет.
По мнению авторов законопроекта, предельный размер штрафа надо увеличить до 500 тысяч рублей или суммы дохода осужденного за год.
Незаконное разглашение указанных сведений может, среди прочего, обойтись в сумму до 120 тысяч рублей или равную доходам осужденного за период до 1 года. Эти пределы предложено повысить до 1 млн рублей или доход за 2 года.
Если разглашение повлекло крупный ущерб, то штраф сейчас грозит до 200 тысяч или равный доходам за полтора года. Предлагается повысить эти цифры до 1,5 млн рублей или до суммы дохода за период до 3 лет.
Источник: audit-it.ru
5.3. Очередной законопроект о прогрессивной шкале НДФЛ внесен на рассмотрение ГД
Депутаты от КПРФ предложили Госдуме законопроект № 745963-6 о внесении изменений и дополнений в главу 23 Налогового кодекса.
Предлагается ввести прогрессивную шкалу НДФЛ, при которой доход до 400 тысяч рублей в месяц будет облагаться по действующей ставке (13%). Если доход выше 400 тысяч, то разница между ним и этой цифрой будет облагаться по ставке 30%. Такое правило предложено применять, если доход не превышает 1 млн рублей в месяц.
Если же человек получает более 1 млн ежемесячно, то весь доход будет облагаться по ставке 50%.
Смущает, среди прочего, использование понятия "ежемесячный" доход (а не, к примеру, среднемесячный), ведь налоговая база исчисляется за год, а по месяцам фактически получаемые суммы могут распределяться неравномерно (как, например, в случае получения дивидендов, облагаемых сейчас по той же ставке 13%, установленной пунктом 1 статьи 224 НК, в который предлагается внести указанные поправки). Таким образом, в случае принятия законопроекта в таком виде практика его применения неоднозначна. Напомним также, что подобные проекты уже неоднократно отклонялись, последний раз - примерно месяц назад.
Тем не менее, фискальный потенциал НДФЛ не дает покоя депутатам, к примеру, недавно внесен проект о повышении ставки налога до 16% для доходов сверх МРОТ.
Источник: audit-it.ru
5.4. Сфера применения "кадастрового" налога на имущество может расшириться с 2015 года
Сайт ФНС сообщает об изменениях в правилах отнесения объектов к числу тех, которые могут облагаться налогом на имущество организаций исходя из кадастровой стоимости (после включения в региональный перечень таких объектов).
С 1 января 2015 года статья 378.2 НК дополнена пунктом 4.1, определяющим понятие «единого торгово-офисного центра». Теперь отдельно стоящее нежилое здание признается одновременно административно-деловым и торговым центром (комплексом), если предназначено для использования или фактически используется одновременно как в целях делового, административного или коммерческого назначения, так и в целях размещения торговых объектов, объектов общественного питания и (или) объектов бытового обслуживания.
Критерии признания объекта таким единым центром аналогичны условиям признания объекта административно-деловым или торговым центром, предусмотренным в пунктах 3 и 4 статьи 378.2 НК. Отличие в том, что в данном случае в расчетах учитывается как площадь, отведенная под офисы и сопутствующую офисную инфраструктуру, так и площадь, на которой расположены торговые объекты, объекты общепита и (или) объекты бытового обслуживания. Критерий размера площади (не менее 20%) соблюдается по совокупности целей использования.
Например, если ранее 19% здания фактически использовалось под торговлю, а еще 10% - под офисы, такое здание не признавалось торговым центром и не могло быть включено в региональный перечень (каждый из критериев не достигал 20%).
Теперь же общая доля указанных площадей (в указанном примере - 29%) превышает установленный критерий (20%) и такое здание признается торгово-офисным центром. Оно может быть включено в региональный перечень объектов недвижимости, налоговая база по которым определяется как их кадастровая стоимость.
Источник: audit-it.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Госдума закрепляет в АПК институт аналогии закона и права по образцу ГПК
Законопроект был внесен в Госдуму в январе этого года. Как отмечают парламентарии, в настоящее время в АПК РФ не закреплен институт аналогии закона и права применительно к процессуальным нормам, в отличие от ГПК РФ, содержащего данное положение.
Так, согласно части 4 статьи 1 ГПК "в случае отсутствия нормы процессуального права, регулирующей отношения, возникшие в ходе гражданского судопроизводства, федеральные суды общей юрисдикции и мировые судьи (далее также – суд) применяют норму, регулирующую сходные отношения (аналогия закона), а при отсутствии такой нормы действуют исходя из принципов осуществления правосудия в Российской Федерации (аналогия права)".
В действующем АПК закреплена лишь возможность применения аналогии в рамках арбитражного судопроизводства к материально-правовым нормам. Так, в части 6 статьи 13 кодекса предусмотрено, что "в случаях, если спорные отношения прямо не урегулированы федеральным законом и другими нормативными правовыми актами или соглашением сторон и отсутствует применимый к ним обычай делового оборота, к таким отношениям, если это не противоречит их существу, арбитражные суды применяют нормы права, регулирующие сходные отношения (аналогия закона), а при отсутствии таких норм рассматривают дела исходя из общих начал и смысла федеральных законов и иных нормативных правовых актов (аналогия права)".
Законопроектом предлагается дополнить статью 3 АПК частью 5, предусматривающей, что "в случае отсутствия нормы процессуального права, регулирующей отношения, возникшие в ходе арбитражного судопроизводства, арбитражные суды применяют норму, регулирующую сходные отношения (аналогия закона), а при отсутствии такой нормы действуют исходя из принципов осуществления правосудия в Российской Федерации (аналогия права)".
С текстом законопроекта № 430110-6 "О внесении изменения в статью 3 Арбитражного процессуального кодекса Российской Федерации" (об аналогии закона и права) можно ознакомиться здесь.
Источник: pravo.ru
6.2. В Свердловской области готовится принятие законов о 2-х летних налоговых каникулах для вновь созданных ИП
Законодательном Собрании Свердловской области активно ведется работа по принятию законопроектов о предоставлении 2-х летних налоговых каникул для ИП, которые впервые пройдут государственную регистрацию в качестве таковых (см. здесь).
Законопроекты разрабатываются в соответствии с Федеральным законом от 29.12.2014 № 477-ФЗ «О внесении изменений в часть вторую НК РФ», который, в свою очередь, был принят по инициативе Президента РФ В.В. Путина, озвучившего эту идею в своем послании к Федеральному Собранию 4 декабря 2014 года.
Необходимо отметить, что региональный закон о каникулах был принят уже депутатами Челябинской области и в самое ближайшее время такой закон планируется к принятию в г. Москве.
Что касается Свердловской области, то в настоящее время подготовлены проект закона «О внесении изменений в Закон Свердловской области «Об установлении на территории Свердловской области дифференцированных налоговых ставок при применении УСН в случае, если объектом налогообложения являются доходы, уменьшенные на величину расходов», а также проект закона «О внесении изменений в Закон Свердловской области «О введении в действие патентной системы налогообложения на территории Свердловской области».
Главной характерной чертой этих двух проектов является то, что региональный законодатель пошел по пути максимально широкого предоставления соответствующих налоговых преференций. К этому, в частности, областные власти призывало все деловое сообщество региона, в лице своих общественных структур – Общественная палата СО, СРО «Общественная организация «Деловая Россия», Свердловский областной Союз промышленников и предпринимателей и др.
В пояснительной записке к одному из проектов так и указано: «Новых обязанностей, запретов и ограничений для субъектов предпринимательской и инвестиционной деятельности либо изменения содержания существующих обязанностей, запретов и ограничений для таких субъектов в проекте акта не предусмотрено». И это несмотря на то, что Федеральный закон № 477-ФЗ дозволяет регионам такие ограничения, при введении каникул, устанавливать.
Особенностью проекта о налоговых каникулах для ИП, которые на УСН, можно отметить то обстоятельство, что, наверное, впервые за много лет регионы пересматривают ставку для тех, кто выбрал объект налогообложения по УСН «доходы» (тот редкий случай, когда положения п.1 ст. 346.20 НК РФ, принятые еще в 2002 году не пересматривались законодателем ни разу!).
Особенностью второго законопроекта стало то, что законодатель выбрал только 13 видов деятельности, которые он посчитал возможным вывести на 0 ставку для патента.
Предполагается, что законопроект будет принят в самое ближайшее время.
Источник: nalog-briz.ru
6.3. Предлагается предусмотреть надбавку к пенсии при наличии трёх и более детей.
Депутаты предлагают включить в "нестраховой" пенсионный стаж время ухода за тремя малолетними детьми одновременно, а родителям, воспитавшим трех или более детей, добавить 30 процентов к страховой пенсии по старости и страховой пенсии по инвалидности.
Период, во время которого один из родителей был занят уходом одновременно за тремя и более детьми, не достигшими возраста четырнадцати лет, хотят включить в "нестраховые" периоды пенсии на общих основаниях. Законопроект № 745421-6 "О внесении изменений в Федеральный закон "О страховых пенсиях" разработан депутатами Государственной Думы РФ от фракции Справедливая Россия Сергеем Мироновым, Валерием Гартунг, Михаилом Емельяновым и Еленой Мизулиной.
Справедливороссы предлагают дополнить перечень «нестраховых» периодов, периодом ухода за тремя и более детьми, до четырнадцати лет, тем самым увеличив максимальный «нестраховой» период, засчитываемый в страховой стаж, до четырнадцати лет. Кроме того, депутаты хотят установить фиксированную выплату к страховой пенсии по старости или страховой пенсии по инвалидности для всех родителей, воспитавших трех и более детей, в размере 30 процентов от суммы положенной таким гражданам страховой пенсии.
Мизулина Елена Борисовна, заместитель председателя Комитета Госдумы по законодательству:
Эта законодательная инициатива направлена на поддержку многодетных семей и стимулирование ответственного родительства. По данным Всероссийской переписи населения 2010 года, в России проживает чуть более одного миллиона семей с тремя и более детьми. Мы понимаем, что уход за ребенком – это серьезная и ответственная работа, в результатах которой заинтересованы не только сами родители, но и общество в целом. Таким образом, уход за детьми – это своего рода общественно-полезная деятельность, которая должна поощряться государством, в том числе и в сфере правоотношений, связанных с системой пенсионного страхования.
Депутат добавила, что при существующем в настоящее время подходе к определению необходимого минимального страхового стажа, многодетным родителям сложно достичь пятнадцатилетнего стажа, необходимого для назначения страховой пенсии по старости. Поэтому изменение статьи 12 Федерального закона от 28 декабря 2013 года № 400-ФЗ «О страховых пенсиях» позволит повысить уровень материального обеспечения по достижению пенсионного возраста одного из родителей, одновременно осуществлявшего уход за тремя и более детьми, не достигшими возраста четырнадцати лет и окажет позитивное влияние на принятие семьями решения о рождении детей и, следовательно, улучшит демографическую ситуацию в стране. Примечательно, что повышение страховой пенсии на 30 процентов предусматривается только в отношении благополучных родителей. На него не смогут рассчитывать лица, имеющие или имевшие судимость, подвергнутые или подвергавшиеся административному наказанию за административное правонарушение, совершенное в отношении несовершеннолетнего, лица, лишенные родительских прав, и родители, чьи дети любого возраста имеют или имели судимости.
Законопроект зарегистрирован в Государственной Думе РФ 17 марта 2015 года. Дата его рассмотрения пока не определена.
Источник: audit-it.ru
6.4. Сроки госрегистрации вновь создаваемых юрлиц и ИП могут сократить до трех дней
Комиссия правительства по законопроектной деятельности одобрила внесенный Минэкономразвития законопроект о сокращении сроков госрегистрации юридических лиц и ИП с пяти до трех дней.
В странах – лидерах ежегодного рейтинга Всемирного банка «Ведение бизнеса» (Новая Зеландия, Австралия, Сингапур), отражающего инвестиционную привлекательность той или иной страны, время регистрации предприятий составляет не более трех дней.
Законопроектом предусматривается также облегчение процедуры госрегистрации при создании юрлица и получении физлицом статуса ИП.
Сроки госрегистрации изменений в учредительных документах юрлица, а также сроки его перерегистрации в случае реорганизации не изменяются.
Законопроект призван способствовать созданию благоприятной среды для открытия бизнеса и привлечения иностранных инвестиций.
Законопроект будет рассмотрен на заседании правительства.
Источник: audit-it.ru
6.5. Налоговая часть антикризисных мер для малого бизнеса одобрена правкомиссией
Комиссия правительства РФ по законопроектной деятельности одобрила внесенный Минфином законопроект о специальных налоговых режимах для малого бизнеса.
Проект подготовлен в соответствии с «антикризисным планом». Местным властям предоставляется право устанавливать:
- виды предпринимательской деятельности, в отношении которых может применяться соответствующий специальный налоговый режим;
- ограничения на переход к специальному налоговому режиму и его применение;
- налоговые ставки в зависимости от видов предпринимательской деятельности и категорий налогоплательщиков;
- особенности определения налоговой базы;
- налоговые льготы, а также основания и порядок их применения.
Субъектам РФ предоставляется право устанавливать:
- для УСН с объектом налогообложения в виде доходов налоговые ставки в пределах от 1 до 6% в зависимости от категорий налогоплательщиков и видов предпринимательской деятельности;
- налоговую ставку в размере 0% по УСН и ПСН – для впервые зарегистрированных ИП, осуществляющих предпринимательскую деятельность в сфере бытовых услуг населению.
Законопроект будет рассмотрен на заседании Правительства.
Источник: audit-it.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. На 11% выросли поступления НДС за январь-февраль 2015 г.
В январе-феврале 2015 года поступления НДС в бюджет по предварительным данным составили более 350 млрд рублей, что на 11% больше аналогичного периода 2014 года. По итогам 2014 года ФНС России мобилизовала НДС в размере 2,2 трлн рублей, что на 17% превышает аналогичный показатель за 2013 год. Дополнительно в бюджет поступило 240 млрд рублей, в том числе 101,8 млрд рублей за счет снижения доли вычетов по НДС. При этом следует отметить опережающий на 2,7п.п. темп роста исчисленных к уплате сумм налога к величине налога, заявленного к возмещению. В то же время снизилось количество отмененных решений налоговых органов при обжаловании. По данным 2014 года сумма НДС по решениям, которые признаны необоснованными, сократилась на 16,2%.
По данным ФНС России, в 2012 году 80% «теневых» компаний всей страны были сосредоточены в Санкт-Петербурге. В IV квартале 2014 года этот показатель составил около 4%.
Источник: nalog.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Поправки в закон о применении ККТ: технику, исключенную из госреестра, можно использовать не более 10 лет
Предельный срок использования контрольно-кассовой техники, исключенной из Государственного реестра, отныне определяется не нормативным сроком амортизации, а сроком службы ККТ. Соответствующие изменения были внесены пункт 5 статьи 3 федерального закона от 22.05.03 № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт» федеральным законом от 08.03.15 № 51-ФЗ. Новшества вступили в силу с 9 марта 2015 года.
Согласно прежним разъяснениям Минфина России (письмо от 07.06.06 № 03-01-15/4-124), нормативный срок амортизации для контрольно-кассовой техники составляет от 5 лет до 7 лет включительно. Срок эксплуатации ККТ устанавливает ее производитель, и, теоретически, он может быть сколь угодно большим. Однако, согласно вступившим в силу поправкам, в случае исключения модели ККТ из Государственного реестра ее дальнейшая эксплуатация осуществляется до истечения срока службы, но не более десяти лет.
Источник: buhonline.ru
9. Комментарии и разъяснения
9.1. Полученный бонусный товар с нулевой ценой включается в доходы по рыночной стоимости (Письмо Минфина России от 19.02.2015 № 03-03-06/1/8096).
В письме от 19.02.2015 № 03-03-06/1/8096 Минфин указал, что получение покупателем товара с нулевой ценой в целях налогообложения прибыли означает, что данный товар получен безвозмездно.
Согласно пункту 8 статьи 250 НК внереализационными доходами налогоплательщика признаются доходы в виде безвозмездно полученного имущества (работ, услуг) или имущественных прав (за исключением случаев, указанных в статье 251 НК).
Оценка доходов при этом осуществляется исходя из рыночных цен, определяемых с учетом положений статьи 105.3 НК, но не ниже определяемой в соответствии с НК остаточной стоимости - по амортизируемому имуществу и не ниже затрат на производство (приобретение) - по иному имуществу (выполненным работам, оказанным услугам). Информация о ценах должна быть подтверждена налогоплательщиком - получателем имущества (работ, услуг) документально или путем проведения независимой оценки.
Таким образом, бонусный товар с нулевой ценой, полученный налогоплательщиком, включается в состав внереализационных доходов, подлежащих обложению налогом на прибыль, как доход в виде безвозмездно полученного имущества, оцененного исходя из рыночной стоимости этого имущества.
Источник: audit-it.ru
9.2. Уплата НДФЛ до подачи сведений не освободит от штрафа за опоздание с перечислением (Письмо Минфина России от 16.02.2015 № 03-02-07/1/6889)
В письме от 16.02.2015 № 03-02-07/1/6889 Минфин рассмотрел вопрос о привлечении налогового агента к ответственности за несвоевременное перечисление НДФЛ, если представленные сведения о доходах физлиц достоверны, а налог перечислен до представления указанных сведений в налоговый орган и проведения налоговой проверки.
НК не предусмотрено освобождение налогового агента от ответственности при указанных обстоятельствах.
Однако налоговым органам рекомендовано руководствоваться судебной практикой по подобным неоднозначным вопросам. Конкретных примеров такой практики применительно к указанной ситуации Минфин не привел.
Источник: audit-it.ru
9.3. Вычет процентов по ипотеке возможен при наличии права собственности на жилье (Письмо Минфина России от 13.02.2015 № 03-04-05/6535)
В письме от 13.02.2015 № 03-04-05/6535 Минфин разъяснил порядок применения имущественного вычета по НДФЛ в размере процентов по кредитным средствам, привлеченным для приобретения или строительства жилья.
Для подтверждения права на ткой вычет налогоплательщик представляет в налоговый орган, в частности:
-
договор о приобретении жилого дома или доли (долей) в нем, документы, подтверждающие право собственности налогоплательщика на жилой дом или долю (доли) в нем, - при строительстве или приобретении жилого дома или доли (долей) в нем;
-
договор о приобретении квартиры, комнаты или доли (долей) в них и документы, подтверждающие право собственности налогоплательщика на квартиру, комнату или долю (доли) в них, - при приобретении квартиры, комнаты или доли (долей) в них в собственность;
-
договор участия в долевом строительстве и передаточный акт или иной документ о передаче объекта долевого строительства застройщиком и принятие его участником долевого строительства, подписанный сторонами, - при приобретении прав на объект долевого строительства (квартиру или комнату в строящемся доме);
-
документы, подтверждающие право собственности налогоплательщика на земельный участок или долю (доли) в нем, и документы, подтверждающие право собственности на жилой дом или долю (доли) в нем, - при приобретении земельных участков или доли (долей) в них, предоставленных для индивидуального жили