Налоговые новости. №622 от 11 марта 2015 г.
11.03.2015
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в семинаре «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли» (г.Екатеринбург, 31 марта 2015 года, с 12.00 до 16.00)
Внимание! Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
1.1. Президент подписал закон, вносящий изменения в правила учета процентов в расходах
2.1. 16 марта – Акцизы: уплата авансового платежа по акцизу за март 2015 г.; Налог на прибыль: уплата налога с доходов по государственным и муниципальным ценным бумагам, в соответствии с п. 4 ст. 284 НК РФ за февраль 2015 г.
2.2. 18 марта – Представление копий документов, подтверждающего перечисление денежных средств в счет уплаты суммы авансового платежа акциза за март 2015 г.:
3.1. Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года)
4.1. Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли). Круглый стол «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли». г. Екатеринбург, 31 марта 2015 года (с 12.00 до 16.00). Возможно дистанционное участие (подключение к мероприятию через интернет).
5. Новости налогообложения и экономики
5.1. Президент подписал закон о передаче ФНС полномочий по предоставлению налоговых отсрочек.
5.2. Столичное правительство одобрило законопроект о введении двухлетних налоговых каникул для начинающих бизнесменов.
5.3. Порция "финансовых" поправок в Гражданский кодекс подписана Президентом РФ
5.4. Правительство готовится к пересмотру фискальной нагрузки на бизнес
5.5. Установлен порядок действий налогового органа на сообщение следователя о нарушениях налогового законодательства
6. Налоговые прогнозы, проекты, дискуссии
6.1. На Дальнем Востоке могут серьезно снизить налоговые ставки
6.2. Минфин планирует увеличить ставку для расчета пени по налогам почти вдвое
6.3. Счетная палата предлагает отменить льготы по земельному налогу
6.4. Введение торгового сбора и налоговых каникул учтут в декларации по УСН
6.5. Россияне смогут подавать банкам сведения о пенсионных счетах онлайн
6.6. Президента просят создать Пенсионный кодекс
6.7. Эксперты предложили "плавающую" пошлину на экспорт рыбы
7.1. 78% оспариваемых по налоговым спорам сумм рассмотрено в 2014 году в пользу бюджета
8. Новости налогового и бухгалтерского законодательства
8.1. Госдума рассматривает законопроект, согласно которому выделенный налогоплательщиком на УСН НДС не будет учитываться в его доходах
9.1 Проценты в доходах и расходах учитываются равномерно независимо от сроков выплаты (Письмо ФНС России от 16 февраля 2015 г. № ГД-4-3/2289).
9.2. Физлица вправе учесть расходы, связанные с продажей имущества в рассрочку, в разных налоговых периодах (Письмо Минфина России от 02.02.15 № 03-04-07/3957)
9.3. ФНС разъяснила, как налоговому агенту зачесть авансы по НДФЛ, уплаченные иностранными работниками на период действия патента (Письмо ФНС России от 19.02.15 № БС-4-11/2622)
10. Новости налогового контроля
10.1. Верховный суд РФ вынес определение по делу, в котором рассмотрел вопрос об уплате транспортного налога при списании транспортного средства с баланса из-за его гибели.
10.2. Учет в расходах выплат при увольнении по соглашению сторон.
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Учёт при позднем поступлении документов
11.2. Обложение взносами социальных выплат в пользу работников.
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Видео налоговые новости от Аркадия Брызгалина от 27 февраля 2015 года
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Суд признал решение ИФНС неправомерным, поскольку при его принятии налогоплательщик был лишен возможности подготовить и представить возражения на результаты дополнительных мероприятий налогового контроля, среди которых были допрос свидетелей и почерковедческая экспертиза (п. 14 ст. 101 НК РФ)»
(Постановление Арбитражного суда Московского округа от 6 декабря 2014 г. по делу № Ф05-15090/14)
13.2. В пользу налогового органа
«Суд признал, что договоры код-шеринга оформляют не отношения его участников по организации и выполнению перевозки пассажиров, а являются услугой по фрахтованию части воздушного судна с экипажем, и применение к ним ставки НДС 0% неправомерно (подп. 4 п. 1 ст. 164 НК РФ)»
(Постановление Арбитражного суда Московского округа от 26 декабря 2014 г. по делу № Ф05-13351/14)
14. Зарубежные налоговые новости
14.1. Северная Ирландия снижает ставку корпоративного налога
14.2. Новое правительство Греции заявило о снижении ставки НДС
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Налог на уши
15.2. Налог на шум
16.Новости журнала«Налоги и финансовое право»
Анонс № 02/2015 журнала «Налоги и финансовое право». Тема номера: «Учетная политика предприятия для целей налогообложения на 2015 год».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за февраль 2015 года будет разослан подписчикам Аналитической базы данных до 31 марта 2015 года.
Учебный центр Группы компаний «Налоги и финансовое право»
Расписание семинаров и курсов. 2015 год
График семинаров и программы ближайших мероприятий смотрите здесь:
http://www.cnfp.ru/uchebnyy-centr/raspisanie-meropriyatiy
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
|
3,4 марта 2015 года |
Курс повышения квалификации "Налоги и налоговое право" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Харалгина О.Л. |
Екатеринбург |
|
|
31 марта 2015 года |
Круглый стол с on-line трансляцией в регионы "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. |
Екатеринбург |
|
|
20,21,22 апреля 2015 года |
XIV Всероссийская конференция-семинар "Налоговое, административное и трудовое право в 2015 году: теория и практика применения" |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Фёдорова О.С. Тарибо Е.В. Хазанов С.Д. Головина С.Ю. Гонгало Б.М. |
Екатеринбург |
Свяжитесь с нами и мы подберем для Вас семинар: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Отчёты о прошедших мероприятиях в 2015 году
|
Дата |
Название мероприятия |
Лекторы |
Дополнительная |
|
19 февраля 2015 года |
Семинар "Участие в иностранных компаниях и совершение контролируемых сделок: налоговые последствия и налоговый контроль" |
Брызгалин А.В. Фёдорова О.С. |
|
|
3,10,17,24 февраля 2015 года |
* Семинар on-line "Актуальные и спорные вопросы налогового и гражданского права" |
Брызгалин А.В. Гринемаер Е.А. Фёдорова О.С. Аникеева О.Е. Аверина Л.В. Харалгина О.Л. |
* On-line - трансляция |
|
16 января 2015 года |
Семинар on-line БЕСПЛАТНО Все новеллы налогового законодательства с 2015 года (открытое заседание Налогового клуба) |
Брызгалин А.В. Фёдорова О.С. Аникеева О.Е. |
On-line - трансляция |
* Семинары on-line можно купить в записи, справки по телефонам: (343) 350-12-12, 350-11-62
Татьяна Зекунова (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам
Круглый стол с on-line трансляцией "Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли" (г.Екатеринбург, 31 марта 2015 года, с 12.00 до 16.00)
Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли)
Вопросы программы:
1) Налоговая политика 2015 года или ждать ли нам новой налоговой реформы? Современные подходы законодателя к регулированию налоговых отношений и новые формы налогового контроля. Практика разрешения налоговых споров после реформы Верховного Суда РФ.
2) Трудовое законодательство в 2015 году. Что важно знать работодателю и работнику о новых положениях Трудового кодекса РФ.
3) Актуальные вопросы регулирования землепользования предприятиями оборонной отрасли: анализ ситуаций, судебная практика, спорные моменты и др.
4) Некоторые особенности учета и налогообложения операций, совершаемых в оборонной отрасли: длительный производственный цикл, целевое финансирование, расходы на НИОКР, выполнение НИОКР по госконтрактам с привлечением субподрядчика, проблемы учета поставок с участием комиссионера Рособоронэкспорт, экспортные поставки «по частям» и др.
5) Особенности осуществления закупок в сфере оборонной промышленности.
6) Ответа на вопросы участников круглого стола, обсуждение тем, заданных участниками.
или
Отправьте заявку нашим специалистам: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право" sme@cnfp.ru (343) 350-11-62, 350-12-12
ХIV Всероссийская семинар-конференция
Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения
с 20 по 22 апреля 2015 года
г. Екатеринбург
| Руководитель конференции:
Генеральный директор |
В программе: Анализ последних поправок в НК РФ. |
Официальные доклады конференции:
- Россия на пороге налоговых реформ? 2015 год и новые направления в налоговой политике России: есть ли границы у тотальной транспорентности, налогообложение зарубежного бизнеса, новые формы налогового контроля, мода на «самоуведомления» и пр. Законопроекты по налогам, находящиеся в ГосДуме на апрель 2015 года.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Актуальные проблемы налогового права в актах Конституционного Суда РФ (2013-2014 гг.)
Докладчик – Тарибо Евгений Васильевич, начальник управления конституционных основ публичного права Конституционного Суда РФ, кандидат юридических наук.
- Налоговые споры в практике Арбитражного Суда Свердловской области: основные подходы, тенденции, обзор применения законодательства о налогах и сборах.
Докладчик – Хачев Игорь Витальевич, судья Арбитражного суда Свердловской области.
- Эффективная судебная защита налогоплательщика. Процессуальная и психологическая тактика в налоговом споре. Разбор практических ситуаций и удачных «ходов» сторон. Анализ ошибок представителей сторон. Специфика доказательств в налоговом споре. Приемы успешного аргументирования и полемики.
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
- Трудовой кодекс РФ: актуальные вопросы практики правового регулирования трудовых отношений. Анализ изменений трудового законодательства, судебная практика по трудовым спорам.
Докладчик – Головина Светлана Юрьевна, заведующий кафедрой трудового права Уральской государственной юридической академии, доктор юридических наук, профессор.
- Административная ответственность организаций и должностных лиц в сфере предпринимательской деятельности, финансов и налогов. Сложные вопросы практики применения КоАП РФ.
Докладчик – Хазанов Сергей Дмитриевич, заведующий кафедрой административного права Уральской государственной юридической академии, член Научно-консультативного совета Президиума ВАС РФ, кандидат юридических наук.
- Реформирование гражданского законодательства и поправки в Гражданский кодекс РФ: смена концепций и новые правовые институты.
Докладчик – Гонгало Бронислав Мичиславович,директор Уральского филиала Российской школы частного права, доктор юридических наук, профессор.
- Современные риски управления налогами. Налоговая оптимизация: мифы и реальность. Существуют ли «безопасные схемы»? Борьба государства с фирмами-«однодневками»: на чьей стороне перевес? Современные тренды судебной практики по вопросам налоговой «недобросовестности». Возврат налогов за пределами 3 лет.
Докладчик – Труфанов Антон Николаевич, заместитель генерального директора по юридическим проектам Группы компаний «Налоги и финансовое право».
- Сложные вопросы современного налогового законодательства о налогах компаний в 2015 году: НДС, налог на прибыль, поимущественные налоги и др. Основные тенденции в судебной практике 2015 г. и практики налогового контроля.
Докладчик – Фёдорова Ольга Сергеевна, заместитель генерального директора по экономическим проектам Группы компаний «Налоги и финансовое право».
- Экономический анализ при рассмотрении налоговых споров. Правовые позиции судов РФ.
Докладчик – Бациев Виктор Валентинович, правовой советник ФГБНУ Исследовательский центр частного права при Президенте РФ.
- Налоговые споры после реформы Верховного Суда РФ. Новые тенденции и будет ли пересмотр «наследия» ВАС РФ?
Докладчик – Брызгалин Аркадий Викторович, генеральный директор Группы компаний «Налоги и финансовое право», кандидат юридических наук.
Стоимость участия 38 000 руб. (предварительная оплата по Счету):
|
1 участник конференции с предприятия |
38 000 руб. |
|
2 участника конференции с предприятия |
по 34 500 руб. за 1 участника |
|
3 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
Специальная стоимость для членов Налогового клуба и участников конференций 2012-2014 гг.: |
|
|
1 участник конференции с предприятия |
34 500 руб. |
|
2 и более участника конференции с предприятия |
по 31 500 руб. за 1 участника |
|
|
|
Справки и регистрация по телефону/факсу: (343) 350-12-12, 350-11-62
Зекунова Татьяна Александровна ( zta@cnfp.ru )
Сухих Мария Евгеньевна ( sme@cnfp.ru )
Подписка на журнал «Налоги и финансовое право»
стоимостью 4 000 рублей /II полугодие 2015 года/
в подарок каждому участнику конференции
Издательство Группы компаний «Налоги и финансовое право»
Некоммерческий проект издательства
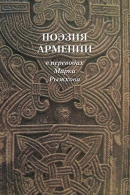
«Поэзия Армении в переводах Марка Рыжкова»
От издателя. Аркадий Брызгалин:
С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя.
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
О других проектах издательства «Налоги и финансовое право» можно узнать здесь: http://www.cnfp.ru/interesno-o-nalogah/nalogi-lyudi-vremya
Справки по телефону издательства (343) 350-11-62 Татьяна Александровна Зекунова (zta@cnfp.ru)
Коммерсант делится с коммерсантом:
– Вчера взял в библиотеке книгу «Сто способов ухода от налогов».
Прихожу домой, полистал – половина страниц вырвана!
– Не переживай, – успокаивает коллега,
– 50 способов тебе тоже пригодятся.
Про «уклонистов» и налогоНЕплательщиков
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Президент подписал закон, вносящий изменения в правила учета процентов в расходах
8 марта Президент РФ подписал федеральный закон от 08.03.2015 № 32-ФЗ. которым, в частности, внесены поправки в статью 269 НК. Закон уже прошел официальное опубликование на портале pravo.gov.ru.
При этом напомним, что согласно предыдущим правкам, внесенным в эту статью федзаконом 420-ФЗ от 28.12.2013, который в данной части с 1 января 2015 года вступил в силу, для сделок, не относящихся к контролируемым, и для задолженностей, не признаваемых контролируемыми, ранее применявшиеся ограничения на учет процентов в расходах были сняты. При этом были установлены такие ограничения дляконтролируемых сделок, одной из сторон которой является банк (пункт 1.1), и для них были определены интервалы процентов, учитываемых в расходах и в доходах (пункт 1.2). По долговому обязательству в рублях интервал составляет 75-180% (на 2015 год), 75-125% (начиная с 2016 года) ставки рефинансирования ЦБ.
Согласно новым поправкам (по федзакону от 08.03.2015 № 32-ФЗ), во-первых, ограничения будут касаться любых контролируемых сделок (убрано "одной из сторон которой является банк"), указанных в пункте 2 статьи 105.14 (то есть тех, где обе стороны - российские резиденты).
По рублевым долговым обязательствам, возникшим в результате таких сделок, ограничение описано так: от 0 до 180 % (на 2015 год), от 75 до 125 % (начиная с 2016 года) ключевой ставки ЦБ.
При этом по долговому обязательству, оформленному в рублях и не указанному в предыдущем абзаце (то есть, вероятно, если одной стороной контролируемой сделки является иностранное лицо) интервал ставок составит от 75% ставки рефинансирования ЦБ до 180% ключевой ставки ЦБ (на 2015 год), от 75 до 125% (начиная с 2016 года) ключевой ставки ЦБ.
Кстати, обратим внимание, что впервые в налоговое законодательство введено использование ключевой ставки. В пункте 1.3 упоминание ставки рефинансирования также будет заменено понятием ключевой ставки. Все вышесказанное будет распространяться на правоотношения, возникшие с 1 января 2015 года.
Вносятся корректировки и в порядок применения второго пункта статьи 269 - о контролируемых задолженностях. Согласно закону 32-ФЗ, для таких долговых обязательств в валюте, возникших до 1 октября 2014 года, на период с 1 июля 2014 года по 31 декабря 2015 года устанавливаются особенности учета в расходах процентов. Пересчитать величину контролируемой задолженности в рубли в этих целях можно будет по курсу, не превышающему курс, установленный ЦБ на 1 июля 2014 года. Для расчета величины сосбтвенного капитала также не будут учитываться курсовые разницы, возникшие с 1 июля 2014 года по последнее число отчетного (налогового) периода, на которое определяется коэффициент капитализации.
Законом устанавливается еще одно переходное положение - для учета в декабре 2014 года в расходах процентов по рублевым долгам. При отсутствии долговых обязательств перед российскими организациями, выданных в том же квартале на сопоставимых условиях, а также по выбору налогоплательщика, в расходы в этот месяц можно будет принять величину процентов по соглашению сторон, но не выше ставки рефинансирования ЦБ, увеличенной в 3,5 раза. Это, судя по всему, будет касаться любых рублевых обязательств.
Источник: audit-it.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Уплата авансового платежа по акцизу за март 2015 г. |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции |
|
Налог на прибыль организаций |
|
| Уплата налога с доходов по государственным и муниципальным ценным бумагам, при обращении которых предусмотрено признание доходом, полученным продавцом в виде процентов, сумм накопленного процентного дохода (накопленного купонного дохода), подлежащих налогообложению в соответствии с п. 4 ст. 284 НК РФ за февраль 2015 г. |
Налогоплательщики, исчисляющие ежемесячные авансовые платежи исходя из фактически полученной прибыли |
| Представление уведомлений налоговым органам на территории того субъекта РФ, в котором созданы новые или ликвидированы обособленные подразделения: - о выборе обособленного подразделения, через которое будет осуществляться уплата налога в бюджет этого субъекта РФ, за февраль 2015 г. Рекомендованные формы уведомлений N 1, N 2 и схемы направления уведомлений приведены в письме ФНС России от 30.12.2008 N ШС-6-3/986. Рекомендованная форма уведомления N 3, представляемая ответственными участниками КГН, приведена в письме ФНС России от 20.04.2012 N ЕД-4-3/6656@ |
Налогоплательщики, ответственные участники КГН, исчисляющие ежемесячные авансовые платежи исходя из фактически полученной прибыли, в случае создания новых или ликвидации обособленных подразделений в течение 2015 г. |
|
Страховые взносы в Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный фонд обязательного медицинского страхования |
|
| Уплата ежемесячных обязательных платежей в соответствующие государственные внебюджетные фонды за февраль 2015 г. |
Плательщики страховых взносов, производящие выплаты и иные вознаграждения физическим лицам (в т.ч. по дополнительному социальному обеспечению: - членов летных экипажей; - отдельных категорий работников организаций угольной промышленности) |
|
Дополнительные страховые взносы на накопительную пенсию и взносы работодателя |
|
| Уплата платежа по дополнительным взносам на накопительную пенсию и взносам работодателя за февраль 2015 г. |
Работодатели |
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Представляют за март 2015 г.: - копию (копии) платежного документа, подтверждающего перечисление денежных средств в счет уплаты суммы авансового платежа акциза; - копию (копии) выписки банка, подтверждающей списание указанных средств с расчетного счета производителя алкогольной и (или) подакцизной спиртосодержащей продукции; - извещение (извещения) об уплате авансового платежа акциза. Форма извещения об уплате авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции, уплатившие авансовый платеж акциза |
| Представляют за март 2015 г.: - банковскую гарантию; - извещение (извещения) об освобождении от уплаты авансового платежа акциза. Форма извещения об освобождении от уплаты авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - производители алкогольной и (или) подакцизной спиртосодержащей продукции. Налогоплательщики, которые осуществляют реализацию произведенной ими алкогольной и (или) подакцизной спиртосодержащей продукции, вывозимой за пределы территории РФ в соответствии с таможенной процедурой экспорта, в отношении которых п. 8 ст. 194 НК РФ установлена обязанность по уплате авансового платежа |
Источник: consultant.ru
3. Новости компании
3.1. Приглашаем принять участие в ХIV Всероссийской семинар-конференции «Налоговое, административное, гражданское и трудовое право в 2015 году: теория и практика применения» (г.Екатеринбург, 20-22 апреля 2015 года) Подробнее: http://www.cnfp.ru/uchebnyy-centr/opisanie-meropriyatiy/_aview_b530/
Справки и регистрация: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право", sme@cnfp.ru (343) 350-11-62, 350-12-12
4. Анонс мероприятия
4.1. Приглашаем представителей предприятий оборонной промышленности к общению (мероприятие проходит без оплаты участия для предприятий оборонной отрасли).
Круглый стол «Актуальные вопросы налогов и права при ведении деятельности предприятиями оборонной отрасли». г.Екатеринбург, 31 марта 2015 года (с 12.00 до 16.00). Возможно дистанционное участие (подключение к мероприятию через интернет).
Вопросы программы:
-
Налоговая политика 2015 года или ждать ли нам новой налоговой реформы? Современные подходы законодателя к регулированию налоговых отношений и новые формы налогового контроля. Практика разрешения налоговых споров после реформы Верховного Суда РФ.
-
Трудовое законодательство в 2015 году. Что важно знать работодателю и работнику о новых положениях Трудового кодекса РФ.
-
Актуальные вопросы регулирования землепользования предприятиями оборонной отрасли: анализ ситуаций, судебная практика, спорные моменты и др.
-
Некоторые особенности учета и налогообложения операций, совершаемых в оборонной отрасли: длительный производственный цикл, целевое финансирование, расходы на НИОКР, выполнение НИОКР по госконтрактам с привлечением субподрядчика, проблемы учета поставок с участием комиссионера Рособоронэкспорт, экспортные поставки «по частям» и др.
-
Особенности осуществления закупок в сфере оборонной промышленности;
-
Ответы на вопросы, открытое обсуждение-диалог.
Справки и регистрация: Мария Сухих, ведущий специалист по проектам центрального офиса Группы компаний "Налоги и финансовое право", sme@cnfp.ru (343) 350-11-62, 350-12-12
5. Новости налогообложения и экономики
5.1. Президент подписал закон о передаче ФНС полномочий по предоставлению налоговых отсрочек.
Президент подписал закон, упрощающий процедуру принятия решений об отсрочке уплаты федеральных налогов и сборов. Об этом сообщает сайт Кремля.
Закон вносит поправки в часть первую Налогового кодекса.
Документ "направлен на упрощение процедуры рассмотрения материалов и принятия решений о предоставлении отсрочки или рассрочки по уплате федеральных налогов и сборов в части, зачисляемой в федеральный бюджет, на срок более одного года, но не превышающий трех лет, путем передачи полномочий правительства Российской Федерации по принятию таких решений ФНС России", - говорится в справке Государственно-правового управления президента.
Источник: rg.ru
5.2. Столичное правительство одобрило законопроект о введении двухлетних налоговых каникул для начинающих бизнесменов.
Теперь его предстоит рассмотреть депутатам Мосгордумы. В случае, если идея каникул найдет поддержку у законодателей, вновь регистрируемые предприниматели будут на два года полностью освобождаться от уплаты налогов.
Налоговые каникулы - одна из мер поддержки бизнеса, которая была прописана в утвержденном столичным правительством антикризисном плане на текущий год. Несмотря на то, что в Москве предпринимательская активность сохраняется на весьма хорошем уровне, власти хотят по максимуму сгладить возможные негативные последствия кризиса и сохранить положительный тренд прошлого и начала этого года.
"За это время, если брать средние цифры по Москве и России, количество предприятий, которые были зарегистрированы в столице, в четыре раза превысило показатели по стране", - заявил на заседании президиума столичного правительства мэр Сергей Собянин.
Всего в минувшем году в городе было зарегистрировано 153 тысячи новых компаний. Для сравнения: в 2013 году, когда о кризисе еще никто и не говорил, эта цифра держалась на уровне 125 тысяч.
Источник: rg.ru
5.3. Порция "финансовых" поправок в Гражданский кодекс подписана Президентом РФ
Федеральный закон от 08.03.2015 № 42-ФЗ "О внесении изменений в часть первую Гражданского кодекса РФ" полписан и официально опубликован.
Ссылки на обычаи делового оборота будут убраны из ряда статей ГК. Вводятся понятия "альтернативное обязательство", "факультативное обязательство". По кредитным договорам с физлицами будет запрещено начислять проценты на проценты. Сторонам сделок придется возмещать убытки при расторжении договора. Понятие банковской гарантии будет заменено понятием независимой гарантии. Появится возможность заключения рамочного договора. Проценты за незаконное пользование чужими денежными средствами будут исчисляться исходя из ставок по вкладам физлиц.
Более подробно ознакомиться с нововведениями можно по этой ссылке.
Новые нормы вводятся в действие с 1 июня 2015 года.
Источник: audit-it.ru
5.4. Правительство готовится к пересмотру фискальной нагрузки на бизнес
На прошлой неделе Председатель Правительства РФ Дмитрий Медведев встретился с представителями крупной промышленности и банковского сектора. Обсуждались антикризисные меры и снижение налоговой нагрузки.
Так, Президент ТПП Сергей Катырин обратился с просьбой решить проблему неналоговых платежей, которые формально, вроде бы налогами не являются, но тем не менее существенно влияют на фискальную нагрузку, оказываемую на бизнес. Председателя ТПП поддержал президент РСПП Александр Шохин.
По данным ТПП, в России более 70 «квазиналогов» (всевозможные страховые взносы, плата за негативное воздействие на окружающую среду, платежи за уборку мусора, за утилизацию и др.), в связи с чем Президент ТППП предложил провести их ревизию, сократить число, предоставить льготы, отложить введение новых платежей. РСПП призвал установить двухлетний мораторий на новые неналоговые платежи.
Как сообщают СМИ, Д.А. Медведев поручил подготовить предложения по переносу срока введения новых платежей, в связи с чем создана особая рабочая группа.
На встрече также обсуждалось антиофшорное законодательство. В частности, Минфин согласился поправить закон о контролируемых иностранных компаниях. Например, срок сдачи в ФНС уведомлений об иностранных структурах перенесут с 1 апреля на дату принятия Госдумой закона об амнистии, чтобы бизнесу были понятны ее правила. Могут быть выведены из-под действия закона добросовестные трасты и смягчены требования для компаний с преобладающими активными доходами.
5.5. Установлен порядок действий налогового органа на сообщение следователя о нарушениях налогового законодательства
В частности, Приказом урегулированы вопросы рассмотрения налоговыми органами сообщений о преступлениях, предусмотренных ст.ст. 198-199.1 УК РФ. Речь идет об уклонении от уплаты налогов и (или) сборов, о неисполнении обязанностей налогового агента.
Согласно действующей редакции УПК РФ вышестоящий налоговый орган по отношению к тому, в котором состоит на учете плательщик, при поступлении от следователя копии сообщения о преступлениях с приложением соответствующих документов и предварительного расчета предполагаемой суммы недоимки обязан рассмотреть материалы не позднее 15 суток с момента их получения.
С помощью нижестоящих инспекций проверяются факт постановки лица на учет, информация о текущих или проводившихся проверках и их результатах. По итогам готовится заключение, которое направляется следователю.
Приведены описания конкретных действий, совершаемых в рамках рассмотрения сообщений. На каждое отведен свой срок.
Источник: garant.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. На Дальнем Востоке могут серьезно снизить налоговые ставки
В Госдуму внесен законопроект, который допускает введение на Дальнем Востоке налоговых каникул для предпринимателей на спецрежимах.
Проект дает регионам ДФО право снижать ставки налогов для лиц, применяющих систему налогообложения для сельхозпроизводителей, упрощенную или патентную системы налогообложения. Для организаций и индивидуальных предпринимателей, являющихся плательщиками ЕСХН, ставка налога в 2016-2026 годах может быть снижена с 6% до 0%, в 2027-2031 годах - до 4%. Аналогичные ставки в эти периоды могут быть установлены и для предпринимателей, применяющих патенты. "Снижение единого сельхозналога способно существенно повлиять на сферу, в которой работают не только аграрные предприятия, но и предприятия, занимающиеся реализацией сельхозпродукции, а также организации, занимающиеся рыболовством и рыбоводством, большинство которых сосредоточено на Дальнем Востоке", - уверен автор законопроекта, депутат Иван Абрамов.
Для тех, кто применяет УСН, в 2016-2026 гг. ставка налога может быть снижена до 0%. В 2027-2031 гг. возможно уменьшение ставки с 6% до 4%, если объектом налогообложения являются доходы. А если "доходы минус расходы", то ставка может снизиться с 15% до 10%. При этом ставки могут дифференцироваться в зависимости от категорий налогоплательщиков. Сейчас региональными законами могут быть установлены дифференцированные налоговые ставки в пределах от 5% до 15%.
По замыслу автора изменения будут способствовать созданию благоприятного налогового режима в ДФО и повышению инвестиционной привлекательности региона в первую очередь для малого и среднего бизнеса. "Безусловно, принятие таких мер является отличным стимулом для малого бизнеса стать более прозрачным для государства и повысить налоговые доходы от их деятельности. Конечно, многое будет зависеть от администраций субъектов РФ, которые должны будут в полную силу реализовать эти позитивные задумки без создания каких-либо дополнительных административных препятствий малым предпринимателям. Однако аналогичные меры, введенные в Республике Крым, пока не дали ощутимых свидетельств роста заинтересованности малого бизнеса. Что означает, что для роста деловой активности в этом сегменте требуется предпринять не только позитивные меры налогового характера, - считает Александр Захаров, партнер Paragon Advice Group. - Зачастую они должны сопровождаться стимулированием возможностей по финансированию и кредитованию возможностей малого бизнеса по более удобным ставкам. Конечно, наиболее ощутимую поддержку получат сельхозпроизводители, которые с учетом курса на импортозамещение действительно смогут поправить свои дела".
Источник: rg.ru
6.2. Минфин планирует увеличить ставку для расчета пени по налогам почти вдвое
Минфин опубликовал уведомление о разработке изменений в Налоговый кодекс, касаемых расчета пени по налогам. «В связи с переходом на использование ключевой ставки ЦБ предусматривается внесение изменений в Налоговый кодекс в части использования ключевой ставки ЦБ вместо ставки рефинансирования», – говорится в документе министерства. Как уточнил РБК представитель Минфина, "речь идет обо всех статьях НК, где сейчас упоминается ставка рефинансирования".
Сейчас ключевая ставка составляет 15%. Ставка рефинансирования составляет 8,25%.
Эксперты утверждают, что в случае принятия законопроекта, бизнесу станет невыгодно задерживать уплату налогов, замещая временно высвобождаемыми средствами банковские кредиты
Источник: e.nalogplan.ru
6.3. Счетная палата предлагает отменить льготы по земельному налогу
Счетная палата (СП) предлагает отменить льготы по земельному налогу. Аудиторы провели выборочную проверку результативности администрирования земельного налога в Московской и Рязанской областях и выяснили, что регионы завышают кадастровую оценку земель, чтобы увеличить сборы земельного налога, но при этом необоснованно снижают ее почти до нуля для нельготных категорий налогоплательщиков. Оценка земель, «основанная на субъективном мнении оценщиков, зачастую не отражает реальной стоимости земельных участков и ведет к оспариванию и пересмотру результатов кадастровой оценки и неуплате земельного налога», указывается в отчете СП. Аудиторы предлагают на законодательном уровне утвердить нижнюю границу ставок земельного налога и предоставить право устанавливать налоговые ставки и льготы на более высоком уровне (городской округ или муниципальный район). В Госдуме идею готовы поддержать.
Источник: e.nalogoved.ru
6.4. Введение торгового сбора и налоговых каникул учтут в декларации по УСН
Единый портал завершил общественное обсуждение проекта новой формы декларации по УСН.
Текста проекта нет. Разработчики напоминают о введении торгового сбора. При УСН с объектом "доходы" налогоплательщик вправе уменьшить налог или авансовый платеж, среди прочего, на сумму уплаченного в течение налогового (отчетного) периода торгового сбора. Проектом предусматривается возможность отразить это в декларации.
Кроме того, субъекты РФ получили право устанавливать для некоторых вновь зарегистрированных ИП "налоговые каникулы" - нулевую ставку налога при УСН. Определенные права на уменьшение налоговой ставки получили также власти Крыма. Поэтому необходимо из декларации исключить невозможность применения иной (кроме 6%-ной) ставки налога.
Источник: audit-it.ru
6.5. Россияне смогут подавать банкам сведения о пенсионных счетах онлайн
Новые предложения ПФР и Минкомсвязи позволят банкам быстрее получить доступ к этой информации. Предусматривается, что коммерческие банки, которые подключены к системе межведомственного взаимодействия, смогут регистрировать граждан на сайте госуслуг прямо из офиса банка.
Пенсионный фонд (ПФР) и Минкомсвязи РФ разрабатывают схему, по которой гражданам будут созданы "максимально комфортные" условия для получения в режиме онлайн выписки из индивидуального лицевого счета для предоставления в банки, сообщили РИА Новости в пресс-службе ПФР.
В соответствии с российским законодательством, граждане могут предоставлять банкам данные о своих пенсионных счетах только после получения соответствующей индивидуальной выписки из ПФР. Таким образом, новые предложения ПФР и Минкомсвязи позволят банкам быстрее получить доступ к этой информации.
Предусматривается, что коммерческие банки, которые подключены к системе межведомственного взаимодействия, смогут регистрировать граждан на сайте госуслуг прямо из офиса банка.
После этого гражданин, который дал на это согласие, предоставил свои персональные данные для регистрации и получил пароль входа, сможет с выделенного компьютера банка заходить через интернет в свой личный кабинет на сайте госуслуг, получать выписку и прямо из своего личного кабинета направлять ее в кредитную организацию, пояснили в пресс-службе ПФР.
"Сегодня выписку получить несложно. Если для гражданина будут созданы технические условия, при которых он в ходе визита в банк сможет оперативно получить из ПФР свою выписку и передать ее в банк, это не будет противоречить законодательству", – добавили в пресс-службе.
ПФР поддерживает такую схему взаимодействия, участвует в ее реализации и призывает граждан регистрироваться на сайте госуслуг, подчеркнули в фонде.
Мнение ЦБ
5 марта первый зампред Банка России Алексей Симановский заявил в Совете Федерации, что, возможно, нужно законодательно обязать ПФР предоставлять банкам доступ к сведениям о пенсионных счетах граждан.
Банки интересует уровень дохода граждан – один из основных параметров, которыми они руководствуются при определении платежеспособности заемщика и расчете суммы кредита. Однако многие заемщики в заявке на кредит завышают свой доход.
По данным крупнейшего в РФ бюро кредитных историй – НБКИ, действующие в настоящее время кредитные обязательства имеют около 50 миллионов россиян, их общий объем превышает 11,2 триллиона рублей. В среднем на погашение задолженности у граждан уходит до трети личных доходов. Согласно статистике ЦБ РФ, просроченная задолженность по кредитам за 2014 год выросла почти на 52%.
Источник: audit-it.ru
6.6. Президента просят создать Пенсионный кодекс
Разработку документа могут включить в Стратегию долгосрочного развития пенсионной системы РФ до 2030 года.
Депутат Госдумы, председатель Российской партии пенсионеров за справедливость Игорь Зотов подготовил письмо на имя президента Владимира Путина с просьбой рассмотреть возможность создания Пенсионного кодекса Российской Федерации, который поможет рядовым гражданам изучить и воспользоваться всей совокупностью своих пенсионных прав. Как рассказал «Известиям» парламентарий, Российская партия пенсионеров за справедливость предлагает систематизировать массив законов и подзаконных актов, регулирующих пенсионное обеспечение, кодифицировав их, придав им системность и характер единого документа по примеру с существующими налоговым, трудовым, земельным и иными кодексами. В Пенсионном кодексе депутат намерен зафиксировать пенсионный возраст (для женщин – 55 лет, для мужчин – 60 лет) и право гражданина добровольно повышать свой пенсионный возраст для продолжения трудовой деятельности.
Игорь Зотов считает, что массив связанных с пенсионным обеспечением документов, количество которых достигает полусотни фундаментальных и частных законодательных актов, непонятен рядовому гражданину. И человеку, не имеющему юридического образования, практически нереально отслеживать правовые новеллы в этой области и все содержание действующего пенсионного законодательства.
Источник: audit-it.ru
6.7. Эксперты предложили "плавающую" пошлину на экспорт рыбы
Ассоциация производственных и торговых предприятий рыбного рынка поддержала идею экспортных пошлин на рыбу. Но их необходимо рассчитывать не в процентах от экспортной стоимости товара, а в абсолютной величине. Такая мера позволит избежать практики занижения таможенной стоимости товара, увеличить поставки рыбы на внутренний рынок и, соответственно, приведет к снижению ее стоимости, полагают в ассоциации.
Введение экспортной пошлины в размере 0,3 доллара за тонну позволит увеличить предложение рыбы на внутреннем рынке на 200-300 тысяч тонн и принесет в доходную часть бюджета около 500 миллионов долларов, подсчитали в ассоциации. Эти средства могут быть направлены на развитие рыбохозяйственного комплекса, в том числе, аквакультуры.
О том, что Россия может ввести экспортные пошлины на рыбу при резком росте внутренних цен, в среду заявил глава Росрыболовства Илья Шестаков. По его словам, ведомство уже выходило с такими предложениями в правительство. В результате было принято решение продолжить мониторинг цен и по его итогам вернуться к этому вопросу.
По официальным данным Росстата, рыба и морепродукты в феврале подорожали на 5,5 процента. Рост к февралю 2014 года составил 30,8 процента.
В январе замруководителя фракции "Справедливая Россия" в Госдуме Олег Нилов обратился к министру сельского хозяйства России Николаю Федорову с предложением о введении временного запрета на поставки российской рыбы за границу с целью увеличения предложения на внутреннем рынке и снижения цен на рыбную продукцию.
Однако в Рыбной ассоциации считают, что введение эмбарго на экспорт российской рыбы является нецелесообразной мерой и может привести к тому, что значительный объем добываемых водных биоресурсов, в основном, минтая, окажется невостребован на внутреннем рынке из-за отсутствия необходимой инфраструктуры по доставке и переработке рыбы. При этом российский бюджет потеряет значительную часть доходов, формирующихся за счет валютной выручки российских рыбодобывающих предприятий. А иностранные поставщики минтая, в частности, рыбаки США, получат необоснованные преференции на внешних рынках.
Источник: rg.ru
7. Налоговая цифра недели
В рубрике «Налоговая цифра недели» размещаются материалы, посвященные статистическим данным, цифрам, прочим числовым сведениям, связанным с новостями в сфере налогообложения.
7.1. 78% оспариваемых по налоговым спорам сумм рассмотрено в 2014 году в пользу бюджета
Федеральная налоговая служба подвела итоги досудебного и судебного урегулирования налоговых споров в 2014 году: 78% оспариваемых по налоговым спорам сумм рассмотрено судами в пользу бюджета. По сравнению с 2013 годом эта цифра выросла на 4%, что свидетельствует о высокой эффективности участия налоговых органов в судах.
При этом сохранилась положительная тенденция ежегодного сокращения судебных споров. Одновременно с этим снизилась сумма оспоренных требований в судах на 10,5 %, а сумма требований, оспоренная в досудебном порядке - на 7%.
Такие результаты по досудебному урегулированию налоговых споров и судебной работы стали возможными благодаря выработке налоговыми органами единой правоприменительной позиции при рассмотрении жалоб, учету судебной практики при проведении мероприятий налогового контроля, улучшению налогового администрирования налогоплательщиков.
Кроме того, с 1 января 2015 года введен институт налогового мониторинга. Это нововведение позволит и дальше совершенствовать систему урегулирования налоговых споров во внесудебном порядке, а также поможет предупредить налоговые риски в бизнесе и избежать неблагоприятные последствия для налогоплательщиков.
Источник: nalog.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Госдума рассматривает законопроект, согласно которому выделенный налогоплательщиком на УСН НДС не будет учитываться в его доходах
В настоящее время, если «упрощенщик» выставил счет-фактуру, выделив в ней НДС и, соответственно, перечислил налог в бюджет, то суммы НДС он должен включить в доходы при расчете единого «упрощенного» налога. Однако с большой долей вероятности эта ситуация в скором времени изменится. Подробности – в письме Минфина Россииот 30.01.15 № 03-11-11/3688.
По общему правилу, предприниматели, применяющие УСН, не признаются плательщиками НДС. Так гласит пункт 2 статьи 346.11 Налогового кодекса. Исключение составляет налог, подлежащий уплате при ввозе товаров на таможенную территорию РФ, а также налог, уплачиваемых в соответствии со статьей 174.1 НК РФ (в ней описаны особенности уплаты налога при осуществлении операций в соответствии с договором простого товарищества, договором доверительного управления имуществом или концессионным соглашением). Соответственно, «упрощенщики» не должны выставлять счета-фактуры. Если же плательщик УСН выставляет счет-фактуру с выделенным НДС, то он обязан перечислить в бюджет соответствующую сумму налога. Это предусмотрено пунктом 5 статьи 173 НК РФ. При этом суммы НДС включаются в доходы от реализации и облагаются единым «упрощенным» налогом, в результате чего возникает двойное налогообложение.
Однако, как отмечают в Минфине, в настоящее время на рассмотрении Госдумы находится проект федерального закона № 673716-6 о внесении изменений в Налоговый кодекс (в части уточнения порядка определения объекта налогообложения по налоговым режимам в виде единого сельскохозяйственного налога и упрощенной системы налогообложения). Помимо прочего данным законопроектом предлагается исключить из состава доходов, учитываемых при исчислении единого налога, суммы НДС, предъявленные покупателям товаров, работ и услуг в связи с выставлением счетов-фактур. Законопроект уже был одобрен в первом чтении 20 января 2015 года.
Источник: buhonline.ru
9. Комментарии и разъяснения
9.1. Проценты в доходах и расходах учитываются равномерно независимо от сроков выплаты (Письмо ФНС России от 16 февраля 2015 г. № ГД-4-3/2289).
В письме от 16 февраля 2015 г. № ГД-4-3/2289 ФНС напомнила об изменениях в НК, вступивших в силу с 2014 года, внесенных федеральным законом от 28.12.2013 № 420-ФЗ.
Теперь, в частности, недвусмысленно установлено, что по договорам займа или иным аналогичным договорам (включая долговые обязательства, оформленные ценными бумагами), срок действия которых приходится более чем на один отчетный (налоговый) период, расходы (доходы) в целях главы 25 НК при применении метода начисления признаются на конец каждого месяца отчетного (налогового) периода независимо от даты (сроков) таких выплат, предусмотренных договором.
Если указанным договором предусмотрено, что исполнение обязательства зависит от стоимости (или иного значения) базового актива с начислением в период действия договора фиксированной процентной ставки, устанавливаются следующие особенности:
-
доходы (расходы), начисленные исходя из фиксированной ставки, признаются на последнее число каждого месяца отчетного (налогового) периода;
-
доходы (расходы), фактически полученные (понесенные) исходя из сложившейся стоимости (или иного значения) базового актива, признаются на дату исполнения обязательства по этому договору (абзац 2 пункта 6 статьи 271, абзац 2 пункта 8 статьи 272 НК).
В случае прекращения действия договора в течение календарного месяца доход (расход) учитывается на дату прекращения действия договора (абзац 3 пункта 6 статьи 271, абзац 3 пункта 8 статьи 272 НК).
При кассовом методе расходы в виде процентов по договору займа признаются в целях налогообложения на дату их фактической уплаты (погашения задолженности по процентам иным способом) (подпункт 1 пункта 3 статьи 273 НК).
ФНС напомнила о сложившейся судебной практике, которая отдавала предпочтение учету процентов в расходах на дату их уплаты (ранее мы неоднократно подробно освещали решения, принятые не в пользу налогоплательщика). Также налоговая служба упомянула и о противоположных решениях судов.
Некоторые суды отклоняли ссылки налогоплательщика на возможность применения новых норм к старым правоотношениям. При этом есть и решения, в которых применялось новое регулирование: "указанным изменениям законодателем не придана обратная сила, однако, суд кассационной инстанции согласился с доводами налогоплательщика о том, что данной редакцией только конкретизированы общие положения о признании расходов по методу начисления применительно к расходам в виде процентов по долговым обязательствам, что согласуется с нормами статей 272 и 328 НК РФ, ими не вводится новое правовое регулирование, а лишь уточняется ранее действовавший порядок признания", - пишет ФНС.
Переходных положений о порядке признания в составе расходов процентов по долговым обязательствам, начисленным, но неуплаченным до 1.01.2014 закон 420-ФЗ не содержит. Так что при ином толковании, указала ФНС, "исключается возможность их учета для целей налогообложения после указанной даты".
Налоговым органам рекомендовано соблюдать позицию ФНС, учитывать внесенные с 1 января 2014 года изменения в статьи 271, 272 и 328 НК.
Исключение могут составлять случаи предъявления организациям налоговой претензии в связи с необоснованной налоговой выгодой с целью пресечения злоупотреблений (в том числе при создании искусственной ситуации, при которой появляется формальное основание учета расходов в условиях отсутствия реальных экономических обстоятельств).
Источник: audit-it.ru
9.2. Физлица вправе учесть расходы, связанные с продажей имущества в рассрочку, в разных налоговых периодах (Письмо Минфина России от 02.02.15 № 03-04-07/3957