Налоговые новости. №612 от 17 декабря 2014 г.
17.12.2014
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в декабрьской вебинар-серии «Актуальные и спорные вопросы налогового и гражданского права» 23 декабря 2014 года.
Внимание! Приглашаем принять участие в открытом заседании налогового клуба, которое пройдёт 16 января 2015 года и будет посвящено Новеллам налогового законодательства с 2015 г.
1.1. Центробанк поднял ключевую ставку до 17%
2.1. 18 декабря - Представление подтверждающих оплату акциза документов.
2.2. 22 декабря - Уплата 1/3 налога за III квартал 2014 г.
3.1. Приглашаем принять участие в декабрьской вебинар сессии «Актуальные и спорные вопросы налогового и гражданского права» 2, 9, 16 и 23 декабря 2014 года.
4.1. Внимание! Приглашаем принять участие в открытом заседании налогового клуба, которое пройдёт 16 января 2015 года и будет посвящено Новеллам налогового законодательства с 2015 г.
5. Новости налогообложения и экономики
5.1. С 1 января 2015 г. граждане обязаны сообщать о наличии объектов налогообложения.
5.2. В России появятся налоговые инспекции по камеральному контролю
5.3. Мосгордума узаконила введение торгового сбора с 1 июля 2015 года
5.4. ФНС разработала проект новой формы налоговой декларации по НДПИ
5.5. Счета-фактуры будут приходить в электронной форме по ТКС
6. Налоговые прогнозы, проекты, дискуссии
6.1. Минэкономразвития советует отложить введение торгового сбора на четыре года
6.2. Дмитрий Медведев не исключает снижения некоторых налогов.
6.3. Депутаты предлагают вносить изменения в налоговое законодательство один раз в год
6.4. Предлагается скорректировать понятие контролируемой задолженности
6.5. Предлагается установить трехлетний период, который может охватывать проверка ККТ
6.6. Наличие филиалов будет препятствовать применению УСН, а представительств - нет
7.1. Стали известны первые 28 регионов, исчисляющих с 01.01.2015 налог на имущество физических лиц с его кадастровой стоимости.
8. Новости налогового и бухгалтерского законодательства
8.1. Утверждены предельные размеры базы для начисления страховых взносов в ФСС и взносов по «обычному» тарифу в ПФР
8.2. С 1 января изменится формат заявления о ввозе товаров и уплате косвенных налогов
9.1. Квартира для проживания командированных не амортизируется, при этом относится к ОПХ (Письмо Минфина от 24.11.2014 № 03-03-06/2/59534)
9.2. Какие расходы. связанные с обучением работников, включая будущих, учитываются при УСН (Письмо Минфина от 17.11.2014 № 03-11-06/2/57945)
9.3. Если зарплата выдается из гранта, то удерживать НДФЛ не нужно (Письмо ФНС России от 01.12.2014 № БС-4-11/24814).
10. Новости налогового контроля
10.1. Недобросовестные плательщики акцизов по алкоголю попадут в план выездных проверок
10.2. Для подтверждения отправки акта из ИФНС достаточен почтовый реестр без описи
10.3. Какими станут выездные проверки ПФР в 2015 году
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Амортизационная премия в отношении ОС, полученных в качестве вклада в уставный капитал
11.2. Вычет НДС у налогового агента
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Планы работы ГосДумы по налоговым законопроектам на декабрь 2014 года
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Отрицание лицами, указанными директорами контрагентов, своей причастности к их деятельности, и отсутствие контрагентов на момент проверки по адресам регистрации само по себе не лишает налогоплательщика права принять НДС к вычету по сделкам, реальность которых он доказал (п. 1 ст. 172 НК РФ)»
(Постановление Арбитражного суда Уральского округа от 15 сентября 2014 по делу № Ф09-5679/14)
13.2. В пользу налогового органа
«Налогоплательщик не вправе учесть в составе расходов стоимость бракованных изделий, если завод-изготовитель, выявив серийную неисправность, заранее произвел их замену (подп. 47 п. 1 ст. 264 НК РФ)»
(Постановление Арбитражного суда Московского округа от 16 октября 2014 г. по делу № Ф05-11924/14)
14. Зарубежные налоговые новости
14.1. Евросоюз обяжет раскрыть конечных бенефициаров оффшоров.
14.2. Китай заявил об открытии еще трех зон свободной торговли
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. В Японии иероглиф "налог" признали символом 2014 года
15.2. Налоговая тяжесть научных открытый.
16.Новости журнала«Налоги и финансовое право»
Анонс № 11/2014 журнала «Налоги и финансовое право». Тема номера: «Из практики гражданско-правового консультирования: вексель, корпоративные отношения, поставка, закупки и прочее».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за ноябрь 2014 года будет разослан подписчикам Аналитической базы данных до 31 декабря 2014 года.
Расписание семинаров и курсов. 2014 год.
Программа и лекторский состав мероприятия формируется за 2 месяца до его начала с учетом последних изменений в законодательстве, подробные программы на сайте: http://cnfp.ru/teach/shedule/
Справки и регистрация по телефонам: (343) 350-12-12, 350-11-62
Зекунова Татьяна Александровна (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам (Екатеринбург)
Дмитрий Ефименко (edv@cnfp.ru), ведущий специалист по проектам (Москва)

| Тема семинара | Лекторский состав | Место проведения | Дата проведения |
| Курс повышения квалификации «Налоги и налоговое право» (Сертификат профбухгалтерам - 40 часов) Стоимость участия: 20 300 руб. (действует система скидок) |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Федорова О.С. Аникеева О.Е. Головина С.Ю. |
Екатеринбург | 23,24,25 июня |
|
Аудит 2013. Актуальные вопросы применения законодательства о бухгалтерском учете и налогообложении. |
Белоусова Е.Н. Брызгалин А.В. Федорова О.С. |
Екатеринбург | 8 июля |
| Семинар: "Земельное право и земельный налог в 2014 году: практика применения и актуальные проблемы. Защита землепользователей и налогоплательщиков" Стоимость участия: 12 00 руб. – 10 000 руб. |
Брызгалин А.В. Гринемаер Е.А. Федорова О.С. |
Екатеринбург | 29 июля |
| Семинар Актуальные вопросы применения налогового законодательства. Стоимость участия: 17 000 – 21 000 руб. |
Брызгалин А.В. | Москва | 19-21 августа |
| Семинар + on-line трансляция ПУБЛИЧНАЯ ЛЕКЦИЯ в Библиотеке имени В.Г.Белинского (г. Екатеринбург) Без оплаты участия с предварительной регистрацией |
Брызгалин А.В. | Екатеринбург | 2 сентября |
| Вебинар Актуальные и спорные вопросы налогового и гражданского права Стоимость участия: за 1 вебинар – 3 500 – 4 000 руб. за 4 вебинара – 10 500 – 12 000 руб. |
Брызгалин А.В. Гринемаер Е.А. Федорова О.С. |
Екатеринбург | 9,16,23,30 сентября |
| Курс повышения квалификации «Налоги и налоговое право» (Сертификат профбухгалтерам - 40 часов) Стоимость участия: 21 000 руб. (действует система скидок) |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Федорова О.С. Харалгина О.С. |
Екатеринбург | 6,7,8 октября |
| Семинар «Правовая и налоговая защита бизнеса в современных условиях: методология и актуальные риски» Стоимость участия: 22 000 руб. – 24 500 руб. |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Федорова О.С. |
Москва |
19,20 |
|
Вебинар Стоимость участия: |
Брызгалин А.В. Гринемаер Е.А. Белоусова Е.Н. |
Екатеринбург | 2,9,16,23 декабря |
|
Внимание: - скидки от 5 % до 10 % зависят от срока оплаты («до» или «после» мероприятия) и количества участников мероприятия от одной организации/предприятия, утверждаются за 2 месяца до мероприятия при формировании и утверждении программы. - стоимость курсов, семинаров, конференции может быть откорректирована за 2 месяца до начала соответствующего мероприятия. - лекторский состав окончательно утверждается за 2 месяца до начала соответствующего мероприятия. |
|||
Серия декабрьских он-лайн трансляций (вебинаров)
Актуальные и спорные вопросы налогового и гражданского права
02.12.2014 – Договор и налоговые риски
Спикер: Аркадий Викторович Брызгалин, генеральный директор ГК «Налоги и финансовое право»
Время проведения: 12.00 – 15.00/время города Екатеринбурга/ + ответы на вопросы
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
09.12.2014 – Аренда и лизинг: правовое регулирование, учет и налогообложение в 2014 году.
Спикеры: Евгений Александрович Гринемаер, первый замгендиректора ГК «Налоги и финансовое право», Екатерина Николаевна Белоусова, директор по аудиту ГК «Налоги и финансовое право»
Время проведения: 12.00 – 15.00/время города Екатеринбурга/ + ответы на вопросы
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
16.12.2014 – Верховный Суд РФ и налоговые споры. Первые предварительные итоги работы.
Спикер: Аркадий Викторович Брызгалин, генеральный директор ГК «Налоги и финансовое право»
Время проведения: 12.00 – 14.00/время города Екатеринбурга/
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
23.12.2014 – Налоговый контроль 2013-2015. Новая судебная практика. Приемы и методы налоговых органов при проведении проверок.
Спикер: Аркадий Викторович Брызгалин, генеральный директор ГК «Налоги и финансовое право»
Время проведения: 12.00 – 15.00/время города Екатеринбурга/ + ответы на вопросы
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
Сумма при регистрации на на все 4 он-лайн трансляции (вебинара): 12 000 руб.
Дополнительный бонус при регистрации на все 4 он-лайн трансляции (вебинара):
Свободный доступ к лекции: «Изменения в Гражданском кодексе РФ: «было» – «стало» /4 часа/»
Спикер: Е.А.Гринемаер, первый замгендиректора ГК «Налоги и финансовое право»
Зарегистрироваться и получить дополнительную информацию можно по телефонам:
(343) 350-11-62, 350-12-12 Сухих Мария Евгеньевна (sme@cnfp.ru)
(343) 350-11-62, 350-12-12 Зекунова Татьяна Александровна (zta@cnfp.ru)
(495) 788-39-51 Ефименко Дмитрий Валерьевич (edv@cnfp.ru)
Проект от Группы компаний «Налоги и финансовое право»
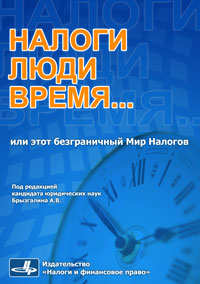 |
полноцветное иллюстрированное издание о налогах«Налоги. Люди. Время…
|
Руководитель проекта — А. В. Брызгалин.
Уникальная работа, в которой представлен совершенно непривычный и неожиданный взгляд на НАЛОГИ как на живое, развивающееся и чрезвычайно интересное явление в истории развития общества. Авторы решили взглянуть на налоги и историю налогообложения более объемно, широко или, что называется, под иным, чем обычно, углом зрения: им интересно было поднять налоговый пласт человеческой культуры и рассмотреть его (насколько оказалось возможным) во всем многообразии и разнообразии материала.
Это книга о месте налогов в мировой истории, об их связи с крупнейшими событиями в ней и о том значении, которое имеют налоги в истории развития культуры человечества. На страницах этой книги читатель ознакомится с весьма оригинальными высказываниями о налогах и налогообложении великих людей (российских и зарубежных классиков и наших современников): общественных деятелей, ученых, писателей, поэтов, — запечатленными в их произведениях и кропотливо выбранными для данного издания авторами книги. Читатель, несомненно, поразится тому, какими странными, порой невероятными, событиями наполнена история налогообложения разных времен и народов и какое множество необычных налогов взималось ранее и взимается в настоящее время в разных странах, а также улыбнется, читая остроумные афоризмы и анекдоты на тему налогообложения или истории о курьезных случаях из «жизни налогов».
Книга рассчитана на самый широкий круг читателей, так как поможет им расширить свои познания в области истории налогов, взглянуть на привычные вещи с иной точки зрения, поговорить о серьезном и важном с иронией и юмором, а также найти для себя что-то интересное, неожиданное и примечательное.
Брызгалин А. В., Берник В. Р., Головкин А. Н. Налоги. Люди. Время… или этот безграничный Мир Налогов. / Под. ред. к. ю. н. А. В. Брызгалина. — Екб.: Издательство «Налоги и финансовое право», 2008. — 576 с.
Стоимость издания: 600 руб.
Для участников Налогового клуба, корпоративных клиентов, подписчиков: 600 руб. (с учетом почтовой доставки)
Справки: (343) 350-12-12, 350-11-62 Зекунова Татьяна Александровна (zta@cnfp.ru)
К 20-летнему юбилею Группы компаний «Налоги и финансовое право» Аркадий Викторович Брызгалин подготовил оригинальное книжное издание "Этюды о налогах. Прогулки по Миру Налогов с Аркадием Брызгалиным".
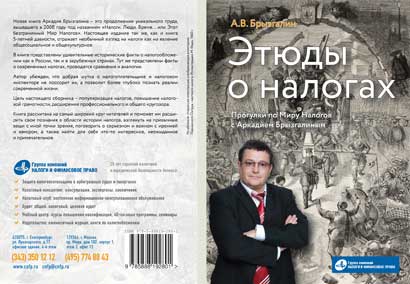 "Этюды о налогах" – это продолжение уникальной книги, вышедшей в 2008 году, под названием «Налоги. Люди. Время... или Этот безграничный Мир Налогов».
Книга отражает необычный взгляд на налоги как на явление общесоциальное и общекультурное. Необычные исторические факты о налогообложении, удивительные современные налоги, сравнения и аналогии.
А. В. Брызгалин в своем блоге пишет: «Я убежден, что добрая шутка о налогоплательщике и налоговом инспекторе не поссорит их, а позволит более глубоко познать реалии современной жизни. Цель сборника – популяризация налогов, повышение налоговой грамотности, расширение профессионального и общего кругозора. Книга рассчитана на самый широкий круг читателей и поможет им расширить свои познания в области истории налогов, взглянуть на привычные вещи с иной точки зрения, поговорить о серьезном и важном с иронией и юмором, а также найти для себя что-то интересное, неожиданное и примечательное» (http://www.nalog-briz.ru).
Книгу можно приобрести в редакции Издательства «Налоги и финансовое право» г.Екатеринбург, ул.Луначарского, д.77. Справки по телефону (343) 350-11-62.
«Из разговора новых русских:
– Налоговый инспектор как ребенок:
пока все не отдашь – не отстанет.»
Налоговые анекдоты
О «тяжелой жизни» налоговых инспекторов
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Центробанк поднял ключевую ставку до 17%
Совет директоров Банка России принял решение повысить с 16 декабря ключевую ставку до 17% годовых. Об этом говорится в сообщении, опубликованном на сайте Центробанка.
«Данное решение обусловлено необходимостью ограничить существенно возросшие в последнее время девальвационные и инфляционные риски», – говорится в сообщении.
Также Центробанк принял решение увеличить максимальный объем предоставления средств на аукционах РЕПО в иностранной валюте на срок 28 дней с $1,5 млрд до $5 млрд. Аналогичные операции на срок 12 месяцев будут проводиться на еженедельной основе, уточняет ЦБ.
Это самое резкое разовое повышение ключевой ставки с 1998 года, следует из таблицы, опубликованной на сайте ЦБ. И в абсолютном выражении (процентные пункты), и в кратном (во сколько раз повышена ставка), это самое крупное повышение с мая 1998 года.
Источник: top.rbc.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Акцизы |
|
| Представляют за декабрь 2014 г.: - копию (копии) платежного документа, подтверждающего перечисление денежных средств в счет уплаты суммы авансового платежа акциза; - копию (копии) выписки банка, подтверждающей списание указанных средств с расчетного счета производителя алкогольной и (или) подакцизной спиртосодержащей продукции; - извещение (извещения) об уплате авансового платежа акциза. Форма извещения об уплате авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - организации производители алкогольной и (или) подакцизной спиртосодержащей продукции, уплатившие авансовый платеж акциза |
| Представляют за декабрь 2014 г.: - банковскую гарантию; - извещение (извещения) об освобождении от уплаты авансового платежа акциза. Форма извещения об освобождении от уплаты авансового платежа акциза утверждена Приказом ФНС России от 14.06.2012 N ММВ-7-3/405@ |
Налогоплательщики - производители алкогольной и (или) подакцизной спиртосодержащей продукции. Налогоплательщики, которые осуществляют реализацию произведенной ими алкогольной и (или) подакцизной спиртосодержащей продукции, вывозимой за пределы территории РФ в соответствии с таможенной процедурой экспорта, в отношении которых п. 8 ст. 194 НК РФ установлена обязанность по уплате авансового платежа |
22 ДЕКАБРЯ
|
Вид отчетности или платежа |
Плательщики |
|
Сведения о среднесписочной численности работников |
|
| Представление сведений. Форма сведений утверждена Приказом ФНС России от 29.03.2007 N ММ-3-25/174@ |
Организации, созданные (реорганизованные) в ноябре 2014 г. |
|
Налог на добавленную стоимость |
|
| Уплата 1/3 налога за III квартал 2014 г. |
Налогоплательщики (за исключением лиц, в случае выставления ими покупателю счета-фактуры с выделением НДС) Налоговые агенты |
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика в соответствии с п. 1 ст. 145 НК РФ и документов, подтверждающих право на такое освобождение, начиная с декабря 2014 г. Форма уведомления утверждена Приказом МНС России от 04.07.2002 N БГ-3-03/342 |
Налогоплательщики, у которых сумма выручки от реализации товаров (работ, услуг) без учета налога не превысила в совокупности 2 000 000 руб. за сентябрь, октябрь, ноябрь 2014 г. |
| Представление уведомления: - о продлении использования права на освобождение в течение последующих 12 календарных месяцев от исполнения обязанностей налогоплательщика в соответствии с п. 1 ст. 145 НК РФ и документов, подтверждающих право на такое освобождение; - или об отказе от освобождения начиная с декабря 2014 г. Форма уведомления утверждена Приказом МНС России от 04.07.2002 N БГ-3-03/342 |
Налогоплательщики, которые использовали право на освобождение в течение 12 календарных месяцев (с декабря 2013 г. по ноябрь 2014 г.) |
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика и документов, подтверждающих право на такое освобождение, начиная с ноября 2014 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, не использовавших ранее права на освобождение от исполнения обязанностей налогоплательщика) |
| Представление уведомления: - о продлении использования права на освобождение в течение последующих 12 календарных месяцев; - или об отказе от освобождения и документов, подтверждающих право на такое освобождение, начиная с декабря 2014 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н Внимание! Расчет совокупного размера прибыли представляется в случае, когда объем выручки от реализации товаров (работ, услуг, имущественных прав), полученной участником проекта, превысил один миллиард рублей. Форма расчета совокупного размера прибыли утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково", по истечении 12 календарных месяцев использовавшие право на освобождение от исполнения обязанностей налогоплательщика |
|
Косвенные налоги |
|
| Уплата косвенных налогов (налога на добавленную стоимость и акцизов) за исключением акцизов по маркируемым подакцизным товарам за ноябрь 2014 г. |
Налогоплательщики при импорте товаров на территорию РФ с территории государств - членов таможенного союза: - по принятым на учет импортируемым товарам; - по платежу, предусмотренному договором (контрактом) лизинга |
| Представление налоговой декларации по косвенным налогам (налогу на добавленную стоимость и акцизам) за ноябрь 2014 г. Форма декларации утверждена Приказом Минфина России от 07.07.2010 N 69н |
Налогоплательщики при импорте товаров на территорию РФ с территории государств - членов таможенного союза |
|
Акцизы |
|
| Представление уведомления о максимальных розничных ценах, устанавливаемых в соответствии с п. 2 ст. 187.1 НК РФ, и минимальных розничных ценах, исчисленных в соответствии с законодательством Российской Федерации в сфере охраны здоровья граждан от воздействия окружающего табачного дыма и последствий потребления табака, по каждой марке (каждому наименованию) табачных изделий начиная с января 2015 г. Форма уведомления, порядок заполнения и порядок представления уведомления в электронном виде утвержден Приказом ФНС России от 28.03.2014 N ММВ-7-3/120@ |
Налогоплательщики при определении расчетной стоимости табачных изделий, в отношении которых установлены комбинированные налоговые ставки |
|
Налог на прибыль организаций |
|
| Представление уведомления об использовании права на освобождение от исполнения обязанностей налогоплательщика и документов, подтверждающих право на такое освобождение, начиная с ноября 2014 г. Форма уведомления утверждена Приказом Минфина России от 30.12.2010 N 196н |
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково" (в отношении организаций, не использовавших ранее права на освобождение от исполнения обязанностей налогоплательщика) |
|
Сбор за пользование объектами водных биологических ресурсов |
|
| Уплата регулярного взноса по сбору | Организации, получившие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов |
| Уплата единовременного взноса по сбору, в случае окончания действия разрешения на добычу (вылов) в ноябре 2014 г. |
Плательщики сбора, получившие в установленном порядке разрешение на добычу (вылов) водных биологических ресурсов в качестве разрешенного прилова |
| Представление сведений о количестве объектов водных биологических ресурсов, подлежащих изъятию из среды их обитания в качестве разрешенного прилова за ноябрь 2014 г. Форма сведений утверждена Приказом ФНС России от 07.07.2010 N ММВ-7-3/320@ |
Организации и индивидуальные предприниматели, осуществляющие пользование объектами водных биологических ресурсов по разрешению на добычу (вылов) водных биологических ресурсов |
|
Налог на игорный бизнес |
|
| Представление декларации и уплата налога за ноябрь 2014 г. Форма декларации утверждена Приказом ФНС России от 28.12.2011 N ММВ-7-3/985@ |
Налогоплательщики, осуществляющие предпринимательскую деятельность в сфере игорного бизнеса |
Источник: consultant.ru
3. Новости компании
3.1. Приглашаем принять участие в декабрьской вебинар сессии «Актуальные и спорные вопросы налогового и гражданского права» 2, 9, 16 и 23 декабря 2014 года.
Приглашаем посмотреть отрывки вебинар-мероприятий: http://www.cnfp.ru/otkrytye-konsultacii/video-konsultacii
Наши специалисты по проектам учебного центра готовы ответить на Ваши вопросы и зарегистрировать Вас на декабрьскую вебинар-серию:
(343) 350–11–62, 350-12-12 Сухих Мария (sme@cnfp.ru)
(495) 788-39-51 Ефименко Дмитрий (edv@cnfp.ru)
4. Анонс мероприятия
4.1. Внимание! Приглашаем принять участие в открытом заседании налогового клуба, которое пройдёт 16 января 2015 года и будет посвящено Новеллам налогового законодательства с 2015 г.
Бесплатный семинар on-line 16 января 2015 года от консультантов Группы компаний «Налоги и финансовое право»
10.00 – 13.00 /указано время города Екатеринбурга/
В ходе заседания будут рассмотрены следующие вопросы:
1. Новое налоговое администрирование и новый налоговый контроль с 2015 года. Новые правила, новые процедуры, новые термины, новые налоговые риски.
Лектор: Аркадий Брызгалин, гендиректор ГК «Налоги и финансовое право»
2. НДС, налог на прибыль, налог на имущество и земельный налог: новые правила исчисления и уплаты, действующие с 2015 года.
Лектор: Ольга Фёдорова, замгендиректора по экономическим проектам ГК «Налог и финансовое право»
3. НДФЛ и страховые взносы: все новые нормы закона для работодателя.
Лектор: Ольга Аникеева, главный специалист по юридическим вопросам ГК «Налоги и финансовое право»
Запросите ссылку доступа сейчас: sme@cnfp.ru
(343) 350-11-62, 350-12-12 Мария Сухих
5. Новости налогообложения и экономики
5.1. С 1 января 2015 г. граждане обязаны сообщать о наличии объектов налогообложения.
Как рассказало УФНС по Ставропольскому краю, новая обязанность заключается в сообщении налоговым органам о наличии объектов налогообложения по налогам, уплачиваемым на основании налоговых уведомлений.
Сообщение предоставляется в ИФНС по месту жительства либо по месту нахождения объектов недвижимого имущества и (или) транспортных средств. Сделать это нужно однократно в срок до 31 декабря года, следующего за истекшим налоговым периодом.
Сообщение заполняется в случае неполучения налоговых уведомлений и неуплаты налогов в отношении объектов недвижимого имущества и (или) транспортных средств за период владения ими.
Не заполняется Сообщение по объектам, в отношении которых физическое лицо получало налоговое уведомление об уплате налога или не получало налоговое уведомление в связи с предоставлением ему налоговой льготы.
Источник: taxpravo.ru
5.2. В России появятся налоговые инспекции по камеральному контролю
До сих пор, согласно закону, в нашей стране существовало шесть видов налоговых инспекций. Они различались по уровню и виду деятельности. Это, например, районные, региональные и межрегиональные налоговые органы, контролирующие деятельность налогоплательщиков, отвечающие за ценообразование в целях налогообложения, а также обработку данных. Со следующего года в России заработают новые налоговые инспекции - по камеральному контролю.
Инспекции по камеральному контролю будут следить за тем, чтобы организации платили налог на добавленную стоимость (НДС) и своевременно сообщали об этом в налоговые органы.
НДС сегодня включается в стоимость товаров и услуг для потребителей. Его ставка варьируется от нуля до 18 процентов.
Если налоговая инспекция своевременно не получит в автоматическом режиме данные об уплате НДС, это может стать основанием для тщательной налоговой проверки организации.
Источник: rg.ru
5.3. Мосгордума узаконила введение торгового сбора с 1 июля 2015 года
Руководитель департамента экономической политики и развития Москвы Максим Решетников, представляя проект закона о введении торгового сбора в столице, заверил, что он не увеличит налоговой нагрузки на добросовестных предпринимателей, а коснется лишь тех, кто по каким-либо причинам не платил налоги.
Документом, в частности, предусмотрен целый ряд мер по защите индивидуальных предпринимателей. Те из них, которые приобретут патент, платить торговый сбор не будут. Освобождаются от него так же ярмарки выходного дня, торговля через вендинговые автоматы, организации федеральной почтовой связи, автономные, бюджетные и казенные учреждения в случае, если они не сдают площади в аренду. Министр не исключил, что в дальнейшем перечень может быть расширен.
Ставки, установленные законом, будут действовать в течение 2015 и 2016 годов. Пока же фиксированные ставки торгового сбора с торговым залом до 50 кв. м для нестационарной торговли установлены в размере 162 тыс. руб в год (в ЦАО 324 тыс. руб, за МКАД - 113,4 тыс. рублей) и 120 тыс. рублей - для стационарной торговли. Для объектов стационарной торговли площадью свыше 50 кв. м к этой сумме добавится плюс 200 рублей в год за каждый дополнительный метр. Платить торговый сбор собственники магазинов и других объектов будут по окончании каждого квартала.
Источник: rg.ru
5.4. ФНС разработала проект новой формы налоговой декларации по НДПИ
ФНС на своем сайте сообщила о разработке проекта приказа об утверждении новой формы налоговой декларации и порядка ее заполнения по налогу на добычу полезных ископаемых.
Новая форма декларации по НДПИ разработана с учетом изменений, внесенных в НК федеральным законом от 24.11.2014 № 366-ФЗ о так называемом «налоговом маневре». Документ вступает в силу с 1 января 2015 года.
В рамках «налогового маневра» изменилась формула расчета ставки НДПИ в отношении нефти и газового конденсата.
В формуле расчета ставки НДПИ по нефти устанавливается новый показатель, характеризующий особенности добычи нефти (Дм). Показатель рассчитывается на основании действующих коэффициентов (Кц, Кв, Кз, Кд и Кдв) и вновь введенные показатель Кндпи и коэффициент Ккан.
На 2015 год показатель Кндпи установлен «530», а коэффициент Ккан характеризует район добычи и свойства нефти (т.е. может быть либо «0», либо «1»).
В формуле расчета ставки НДПИ по газовому конденсату больше не участвует показатель, характеризующий расходы на транспортировку газа горючего природного (Тг), а появляется новый корректирующий коэффициент Ккм со значением 4,4 на 2015 год, разъяснили чиновники.
Источник: audit-it.ru
5.5. Счета-фактуры будут приходить в электронной форме по ТКС
Завершилось публичное обсуждение проекта нового порядка обмена счетами-фактурами в электронной форме по телекоммуникационным каналам связи, разработанного минфином.
Сейчас действует порядок, утвержденный приказом минфина от 25 апреля 2011 г. N 50Н. Как и любой подзаконный акт, за 2,5 года документ утратил свою актуальность по целому ряду вопросов как в связи с внесением изменений в Налоговый кодекс, так и в связи с вступлением в силу Закона "Об электронной подписи" и постановления правительства от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость". Поэтому внесение изменений в него либо утверждение нового порядка уже необходимо.
Помимо процедурных моментов, связанных с подлежащим использованием электронной подписи, теперь порядок непосредственно будет содержать указание, что счета-фактуры подписываются усиленной квалифицированной электронной подписью. Новым порядком также устраняются несколько проблемных моментов, с которыми сталкивались компании при обмене с контрагентами электронными счетами-фактурами.
Так, нередки случаи, когда стороны сделки пользуются услугами различных операторов электронного документооборота и при этом случается, что возможность обмениваться электронными счетами-фактурами у сторон просто отсутствует, поскольку операторы неохотно взаимодействуют друг с другом. В новой редакции порядка электронного обмена счетами-фактурами на оператора электронного документооборота возлагается прямая обязанность обеспечить такой документооборот при наличии воли контрагентов и при необходимости передавать электронные счета-фактуры покупателю через того оператора связи, который обслуживает документооборот стороны сделки. Однако конкретных правил и регламентов такого взаимодействия операторов порядок не предлагает, что не исключает возникновения проблем обмена счетами-фактурами между клиентами различных операторов и в дальнейшем.
Одной из немаловажных причин низкой популярности электронного обмена счетами-фактурами являлось положение порядка о том, что счет-фактура считался выставленным только после того, как продавец получал от покупателя должным образом сформированное и подписанное подтверждение получения такого счета-фактуры.
В этой ситуации продавец фактически становился заложником ситуации, поскольку находился в неведении, была ли им исполнена обязанность по выставлению счета-фактуры или нет, и по истечении установленного Налоговым кодексом срока на выставление счета-фактуры вынужден был в случае неполучения подтверждения от покупателя направлять счет-фактуру в бумажном виде. Предлагаемый проект порядка устраняет этот пробел, теперь для подтверждения факта выставления счета-фактуры будет достаточно подтверждения от оператора электронного документооборота получения им счета-фактуры, что при текущем уровне развития технологии вряд ли будет происходить более чем несколько часов. При этом новый порядок сохраняет за продавцом и покупателем возможность подтверждения получения счета-фактуры покупателем, но только в том случае, если в договоре стороны это указали.
С точки зрения Налогового кодекса для продавца не важен факт получения счета-фактуры покупателем, поскольку п. 3 ст. 168 не ставит факт выставления счета-фактуры в зависимость от каких-либо условий. Он должен быть выставлен не позднее пяти дней со дня совершения хозяйственной операции. Но на практике отсутствие подтверждения о получении счета-фактуры грозит претензиями налогового органа. Поэтому утвержденная норма должна уравнять теорию с практикой и ввести в оборот удобный и безопасный для бизнеса способ обмена счетами-фактурами.
Необходимость ждать подтверждения от контрагента вызывала проблемы с датой, с которой компания имеет право заявить о вычете (ст. 171 НК РФ). Так, при обмене документами на стыке кварталов проблема могла возникнуть не только у продавца, но и у покупателя, ведь для того, чтобы счет-фактура считался полученной, необходимо было отправить подтверждение о получении, а в случае направления подтверждения после окончания квартала, налог к вычету по такому счету-фактуре можно было принять только в следующем налоговом периоде, ведь отследить дату получения электронного счета-фактуры для налоговиков труда не составит.
Нарушения, связанные с несвоевременным принятием НДС к вычету, налоговые инспекторы находят в ходе 30% проводимых выездных проверок. Какое количество нарушений вызвано несовершенством действующего порядка электронного обмена счетами-фактурами, к сожалению, статистика не раскрывает.
Теперь минфин предлагает считать датой получения электронного счета-фактуры дату направления оператором покупателю уведомления о получении счета-фактуры от продавца, что снимает большую часть вопросов относительно сроков получения счетов-фактур. Человеческий фактор из этого процесса будет исключен. И налоговый период, в котором заявляется вычет, теперь будет совпадать с тем, в котором счет-фактура выставлен.
Немаловажным изменением в порядке является и то, что в электронном виде можно будет обмениваться не только первичными счетами-фактурами, но и корректировочными. Действующий сейчас порядок просто не содержит такого документа, как корректировочный счет-фактура, такое определение появилось в Налоговом кодексе лишь в конце 2011 года, и до вступления в силу нового порядка вопрос об обмене корректировочными счетами-фактурами в электронном виде останется спорным, несмотря на то, что электронный формат корректировочного счета-фактуры утвержден.
Несомненно, новый порядок будет способствовать дальнейшему переходу компаний на электронный обмен счетами-фактурами. Так как это сулит компаниям массу плюсов. Отказ от бумажных счетов-фактур позволяет компании снизить затраты на обработку документов и аренду архивов. При переходе на электронные счета-фактуры высвобождаются трудовые ресурсы. При этом повышается скорость обмена данными и снижаются налоговые риски.
Источник: podatinet.net
6. Налоговые прогнозы, проекты, дискуссии
6.1. Минэкономразвития советует отложить введение торгового сбора на четыре года
Чтобы вернуть доверие бизнеса к власти, «правильнее было бы» заморозить введение торговых сборов, сообщил в интервью газете «Ведомости» глава Министерства экономического развития Алексей Улюкаев.
Он советует «ставить их как нормативную базу, но не применять ее в течение тех же четырех лет».
Можно обсуждать перенос введения сборов и для Москвы, отмечает Улюкаев: «Доверия было бы больше». Минэкономразвития не выступало с оформленными в проект закона предложениями, поведал представитель министерства. «Идею переноса сроков не поддерживаем», – заявил глава столичного департамента экономической политики Максим Решетников. С экономической точки зрения введение сбора совершенно оправданно, считает он: в одобренном виде сбор ощутимо не повлияет на бизнес, но платить его придется и тем, кто в данный момент уклоняется от налогов.
Источник: taxpravo.ru
6.2. Дмитрий Медведев не исключает снижения некоторых налогов.
В сложной экономической ситуации бизнес особенно интересует, что будет с налоговой системой: ждать ли послабления или, напротив, готовиться к ее ужесточению. Комментируя этот момент, Дмитрий Медведев не исключил возможности снижения ставки некоторых налогов, хотя и не стал называть сбор, который может быть уменьшен. "Я исхожу из того, что применительно к нашей налоговой системе и мораторию, который был объявлен в Послании президента Федеральному Собранию в отношении изменений в действующее налоговое законодательство, будет применяться, ну если хотите, такая юридическая модель запрета поворота к худшему. То есть нельзя увеличивать налоги, но можно их уменьшать", - пояснил премьер.
По его словам, именно на этом основана экономическая модель, которая предлагается в настоящий момент. Налоги фиксируются, но если регион или федеральное правительство придут к выводу, что какой-то налог необходимо несколько уменьшить, такие решения могут быть приняты, считает Дмитрий Медведев. "Вряд ли могу назвать налог, который в настоящий момент готовы снизить против тех позиций, которые есть, но нет ничего невозможного, если ситуация будет исправляться, почему нет?"- добавил он. Сейчас уже принято решение о том, чтобы ввести налоговые каникулы по малому бизнесу, если же говорить о других налогах, то это будет зависеть от экономической ситуации.
Касаясь темы амнистии капитала, Медведев отметил, что российские власти пока не ставят целью "физически перетащить деньги в страну". "В значительной степени возврат денег именно на территорию России будет зависеть от того, какова финансово-экономическая ситуация в нашей стране. Это правда. И как пойдут дела с санкциями, как пойдут дела с нефтью, какова вообще будет макроэкономическая ситуация в нашей стране. Это справедливо абсолютно. Но мы ведь и не ставим пока целью обязательно вернуть сами капиталы в Россию. Речь идет о том, чтобы они были продекларированы, и если такое решение будет принято, с них были заплачены налоги", - заявил глава правительства.
Характеризуя экономическую ситуацию в целом, премьер призвал россиян запастись терпением, не суетиться и уверенно смотреть в будущее. В конце концов кризисы Россия уже проходила, и рубль, даже если он сначала сильно падал, потом все равно укреплялся. Премьер согласился с тем, что рост цен в магазинах никого не радует, но выразил уверенность, что все будет нормально.
Источник: rg.ru
6.3. Депутаты предлагают вносить изменения в налоговое законодательство один раз в год
Депутаты Госдумы разработали законопроект, в котором предлагают вносить изменения в Налоговый кодекс только один раз в год. По замыслу разработчиков, все поправки следует принимать до 1 сентября, при этом вступать в силу они должны будут не раньше 1 января следующего года. Это позволит на целый год зафиксировать в неизменном виде условия и правила, предусмотренные законодательством о налогах и сборах, что существенно облегчит работу предпринимателей и снизит затраты на ведение учета.
Законопроект "О внесении изменений в ст. 5 части 1 Налогового кодекса Российской Федерации (в части установления временных сроков по принятию и вступлению в законную силу изменений и дополнений в налоговое законодательство)" подготовлен депутатами Иваном Сухаревым, Антоном Ищенко и Сергеем Каргиновым. Документ есть в распоряжении редакции.
Сегодня НК РФ меняется слишком часто, считают разработчики поправок. Только за 2014 год Госдума рассмотрела более 222 поправок в Налоговый кодекс, из них принято 66 и находится на рассмотрении еще более 90, отмечается в пояснительной записке к законопроекту. "Мы рассматриваем в Госдуме фактически каждую неделю по три-четыре законопроекта, связанных с редакциями положений, которые касаются налогов, сборов, таможенных пошлин и так далее. Зачастую эти изменения носят кардинальный характер, вводятся дополнительные сборы, изменяются целые главы НК РФ. И если не отслеживать эти изменения практически в ежедневном режиме, работа предпринимателей превращается в сущий ад. Всегда есть возможность со стороны налоговой инспекции применить те или иные новые нормы, которые были введены в текст Налогового кодекса и которые предприниматель, может быть, не успел отследить, и взыскать с него дополнительные штрафы, пени или суммы налогов. Это чрезвычайно негативно влияет на предпринимательский климат в стране", - рассказал "РГБ" один из соавторов поправок член Комитета Госдумы по бюджету и налогам Антон Ищенко.
"Именно поэтому мы предложили внести в текст НК РФ норму, которая предусматривает возможность изменения самого текста кодекса всего лишь один раз в год, на 1 января года, в котором будет действовать эта редакция. Таким образом, появляется возможность работать со стабильным текстом документа в течение всего года. Например, редакция НК РФ 2015 года или редакция НК РФ 2016 года. И предприниматель уже понимает, что никаких изменений внутри года этого текста закона не было сделано. Это существенно упростит работу нашего бизнеса, повысит деловую активность, снизит затраты на ведение бухгалтерского и налогового учета", - считает Антон Ищенко. "Еще один аргумент в пользу этого предложения - эти изменения положительно скажутся на процессе формирования бюджета, потому что на момент принятия бюджета все изменения налогового законодательства уже будут приняты Госдумой. Таким образом, мы получаем абсолютно прозрачный механизм формирования доходной части бюджета", - отметил он.
Источник: rg.ru
6.4. Предлагается скорректировать понятие контролируемой задолженности
Один из депутатов внес в ГД законопроект № 675906-6 о внесении изменений в статью 269 НК в части определения понятия контролируемой задолженности.
Законопроект распространяет понятие контролируемой задолженности на долговые обязательства перед любыми иностранными взаимозависимыми лицами. Согласно действующей редакции НК, это понятие, в частности, характеризует задолженность только перед материнской иностранной организацией. Два других предусмотренных случая признания задолженности контролируемой (перед российской организацией, аффилированной с иностранной или при наличии поручительства между указанными лицами) также несколько изменятся - "перед российской организацией" предложено заменить на "перед российским лицом".
Кроме того, предлагается исключить из понятия "контролируемая задолженность" кредиты, получаемые российскими налогоплательщиками от независимых кредитных организаций, даже если они обеспечены гарантией, поручительством иностранного взаимозависимого лица.
Источник: audit-it.ru
6.5. Предлагается установить трехлетний период, который может охватывать проверка ККТ
Один из депутатов внес в ГД законопроект № 673967-6 о внесении изменений в федеральный закон "О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт".
Автор предлагает дополнить статью 7 данного закона новым пунктом, в котором оговорено, что проверка соблюдения требований законодательства о применении ККТ при осуществлении наличных денежных расчетов или расчетов с использованием платежных карт может охватывать период, не превышающий три календарных года, предшествующих году, в котором вынесено решение о проверке.
Ограничения для такого периода в настоящее время нигде не установлены, указывает депутат. Принятие законопроекта "позволило бы исключить необходимость при каждой проверке предоставлять налоговым органам информацию за весь период функционирования предприятия".
Источник: audit-it.ru
6.6. Наличие филиалов будет препятствовать применению УСН, а представительств - нет
Правительство внесло в ГД законопроект № 673716-6 о внесении изменений в Налоговый кодекс.
В настоящее время не вправе применять упрощенную систему налогообложения, в частности, организации, имеющие филиалы и (или) представительства. Упоминание представительств из этой нормы планируется исключить. Таким образом, наличие филиалов будет препятствовать применению УСН, а наличие представительств - нет.
При УСН и ЕСХН согласно действующей редакции НК при определении объекта налогообложения учитываются доходы:
-
от реализации, определяемые в соответствии со статьей 249 НК
-
внереализационные доходы, определяемые в соответствии со статьей 250 НК.
Этот порядок предлагается заменить, в результате чего будут учитываться доходы, определяемые в порядке, установленном пунктами 1 и 2 статьи 248 НК. Данными нормами, в частности, предусмотрено, что при определении доходов из них исключаются суммы налогов, предъявленные налогоплательщиком покупателю (приобретателю) товаров (работ, услуг, имущественных прав), а также дано определение безвозмездно полученных ценностей. Таким образом, доходы в целях УСН и ЕСХН будут исчисляться без учета НДС в случаях, если налогоплательщик по каким-то причинам выставил покупателю счет-фактуру. Вместе с тем, такой НДС исключается и из состава учитываемых расходов.
Поправки могут вступить в силу с 1 января 2016 года.
Источник: audit-it.ru
7. Налоговая цифра недели
7.1. Стали известны первые 28 регионов, исчисляющих с 01.01.2015 налог на имущество физических лиц с его кадастровой стоимости.
Стали известны первые 28 российских регионов, которые вводят с 1 января 2015 года новый налог на имущество физических лиц - квартиры, комнаты, особняки, дачи, творческие мастерские. У них налог будет рассчитываться исходя из кадастровой стоимости, приближенной к рыночной.
Как пояснили "РГ" в Федеральной налоговой службе, отдельно стоящие на земельных участках бани, старые и новые сараи, гаражи и другие хозпостройки придется регистрировать и платить за них налог также с кадастровой стоимости.
Кроме того, сейчас недостроенное здание не признается объектом налогообложения и, соответственно, налогом на имущество физических лиц не облагается. По новым правилам с таких объектов в 2015 году придется платить налог на имущество.
Однако первые платежки с расчетом налога за 2015 год граждане регионов-первопроходцев получат лишь в 2016 году. Бюджеты этих регионов быстрее других получат дополнительные ресурсы, которые используют для строительства дорог, коммуникаций, поликлиник, новых школ и детских садов, объектов энергетических систем.
Региональные законодатели этих регионов уже утвердили ставки и предусмотрели вычеты (уменьшение налоговой базы) в отношении всех этих жилых объектов. По новым правилам налог начнет рассчитываться буквально через пару недель.
При определении налоговой базы местные законотворцы теперь исходят из ставки в 0,1-0,3 процента, установленной Налоговым кодексом в отношении некоторых видов имущества, которым владеют физические лица.
Эта ставка применяется к жилым домам, гаражам и хозяйственным постройкам до 50 квадратных метров стоимостью до 300 миллионов рублей. Размер федерального вычета для квартиры равняется кадастровой стоимости 20 квадратных метров, для комнаты - 10 квадратов, для жилого дома - 50. То есть для физлиц налоговая база по каждому виду жилого помещения будет уменьшаться на сумму налогового вычета.
Кстати, о вычетах. Они будут применяться в отношении каждого вида недвижимости .
То есть если у собственника в единоличном владении три квартиры, то по каждой он имеет право на вычет в 20 квадратных метров. Как пояснил "РГ" адвокат Антон Соничев, в случаях, когда квартира или дом находятся в собственности сразу у нескольких владельцев, налоговики сначала вычислят налоговую базу (кадастровая стоимость недвижимости минус кадастровая стоимость тех самых 20 квадратов). И уже исходя из этой базы начислят налог.
Льготные категории граждан - пенсионеры, инвалиды, участники войн и другие, которые до сих пор были вообще освобождены от уплаты налога на имущество физических лиц, при пересчете нового налога сохранят свои преференции в полном объеме. Однако сэкономить на налогах льготники теперь смогут только за счет одного объекта недвижимости каждого вида (один гараж, один дом (дача), одна квартира или одна комната).
Органы муниципальных образований вправе расширять и устанавливать дополнительные льготы по налогу на имущество. Это могут быть более низкие налоговые ставки для отдельных подвидов имущества, понижающие коэффициенты для разных социальных групп населения или увеличенные по сравнению с федеральными нормами размеры вычетов.
Источник: rg.ru
8. Новости налогового и бухгалтерского законодательства
8.1. Утверждены предельные размеры базы для начисления страховых взносов в ФСС и взносов по «обычному» тарифу в ПФР
С 1января 2015 года база для начисления страховых взносов в ФСС составит 670 000 рублей, а база для начисления взносов в ПФР по «обычному» тарифу – 711 000 рублей. Такие величины утверждены постановлением правительства РФот 04.12.14 № 1316.
Согласно действующему законодательству, страховые взносы в ФСС и фонды ОМС начисляются до тех пор, пока выплаты в пользу работника, рассчитанные нарастающим итогом с начала года, не превысили определенный предел (п. 4 ст. 8 Федерального закона от 24.07.09 № 212-ФЗ). Этот лимит ежегодно индексируется в соответствии с ростом заработной платы в стране.
База по пенсионным взносам не лимитируется. Но для выплат, начисленных сверх предельной величины базы, предусмотрен пониженный тариф: после превышения предела взносы в ПФР начисляются по ставке 10%, а не 22% (ст. 58.2 Закона № 212-ФЗ).
До сих пор предельная база для расчета страховых взносов в ПФР, ФСС РФ и ФФОМС была единой (в 2014 году она составляет 624 000 рублей).
С 1 января 2015 года единой предельной базы для всех внебюджетных фондов уже не будет.
Лимит для взносов в ФСС (в части соцстрахования на случай временной нетрудоспособности и в связи с материнством) будет по-прежнему регулироваться пунктом 4 статьи 8 закона 212-ФЗ. То есть предельная база для начисления взносов в ФСС будет ежегодно индексироваться правительством РФ.
А предельная величина базы для взносов в ПФР на период 2015-2021 теперь станет регулироваться отдельной нормой – пунктом 5.1 статьи 8 Закона № 212-ФЗ (введен Федеральным законом от 28.12.13 № 421-ФЗ). Согласно этому пункту, лимит базы для пенсионных взносов устанавливается правительством РФ исходя из средней величины зарплаты в РФ на соответствующий год, увеличенной в 12 раз, и повышающих коэффициентов на финансовый год.
В связи с этим со следующего года базы для начисления страховых взносов в ПФР и ФСС будут разными и составят:
в ПФР – 711 000 руб.;
в ФСС РФ (взносы на случай временной нетрудоспособности и в связи с материнством) – 670 000 руб.
Что касается «медицинских» взносов, то для них предельная база отменена. Это означает, что взносы в ФФОМС придется начислять со всех облагаемых выплат (Федеральный закон от 01.12.14 № 406-ФЗ;
Источник: buhonline.ru
8.2. С 1 января изменится формат заявления о ввозе товаров и уплате косвенных налогов
С 2015 года заявление о ввозе товаров при импорте из стран Таможенного союза и уплате косвенных налогов надо будет подавать в инспекцию по новому формату. Он утвержден приказом ФНС России от 19.11.14 № ММВ-7-6/590@.
Заявление о ввозе товаров и уплате косвенных налогов в новом формате нужно представлять с 1 января 2015 года. С этой же даты приказ ФНС России от 30.08.12 № ММВ-7-6/583@, которым утвержден прежний формат, признается утратившим силу.
Заявление подается, чтобы принять к вычету НДС. Заполнить его надо в четырех экземплярах.
Источник: gazeta-unp.ru
9. Комментарии и разъяснения
9.1. Квартира для проживания командированных не амортизируется, при этом относится к ОПХ (Письмо Минфина от 24.11.2014 № 03-03-06/2/59534)
В письме от 24.11.2014 № 03-03-06/2/59534 Минфин напомнил, что амортизируемым имуществом в целях главы 25 НК признаются имущество, объекты интеллектуальной собственности, которые используются для извлечения дохода. Под основными средствами понимается часть имущества, используемого в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией.
По мнению Минфина, служебная квартира не является основным средством и не относится к амортизируемому имуществу, используемому для извлечения дохода, а следовательно, амортизационные отчисления по ней в расходах не учитываются.
Вместе с тем, по мнению ведомства, служебная квартира, используемая для проживания командированных работников, может быть отнесена к обслуживающим производствам и хозяйствам. Расходы на содержание такой квартиры могут быть учтены при исчислении базы по налогу на прибыль с учетом статьи 275.1 НК.
Источник: audit-it.ru
9.2. Какие расходы. связанные с обучением работников, включая будущих, учитываются при УСН (Письмо Минфина от 17.11.2014 № 03-11-06/2/57945)
В письме от 17.11.2014 № 03-11-06/2/57945 Минфин рассказал об учете расходов на повышение квалификации и подтверждение компетенции работников организации на УСН, а также командировочных при направлении работников на обучение (наем жилого помещения, суточные).
Подпункт 33 пункта 1 статьи 346.16 НК позволяет при УСН учитывать расходы на подготовку и переподготовку кадров на договорной основе, если:
-
российское образовательное учреждение имеет соответствующую лицензию, либо иностранное учреждение имеет соответствующий статус;
-
обучение проходят работники, заключившие с налогоплательщиком трудовой договор, либо физлица, по договору обязующиеся не позднее трех месяцев после окончания обучения, переподготовки, оплаченных налогоплательщиком, заключить с ним трудовой договор и отработать у налогоплательщика не менее одного года. Если трудовой договор не был заключен в срок или был прекращен раньше (кроме случаев его прекращения помимо воли сторон), налогоплательщик обязан включить во внереализационные доходы сумму платы за обучение, учтенную ранее в расходах.
Налогоплательщик обязан хранить документы, подтверждающие расходы на обучение, в течение всего срока действия договора обучения и одного года работы физлица, но не менее четырех лет.
Не признаются расходами на обучение расходы, связанные с организацией развлечения, отдыха или лечения, с содержанием образовательных учреждений, а также с выполнением для них бесплатных работ или оказанием им бесплатных услуг.
Также налоговую базу по УСН могут уменьшать расходы, связанные с подтверждением компетенции работника-эксперта.
Согласно статье 187 ТК работникам, направляемым на обучение в другую местность, оплачиваются командировочные расходы в порядке и размерах, которые предусмотрены для лиц, направляемых в служебные командировки, в том числе:
-
расходы по проезду;
-
расходы по найму жилого помещения;
-
дополнительные расходы, связанные с проживанием вне места постоянного жительства (суточные);
-
иные расходы, произведенные работником с разрешения или ведома работодателя.
Это касается также и работодателей на УСН.
Источник: audit-it.ru
9.3. Если зарплата выдается из гранта, то удерживать НДФЛ не нужно (Письмо ФНС России от 01.12.2014 № БС-4-11/24814).
На это указала ФНС России в письме от 01.12.2014 № БС-4-11/24814. Суммы грантов прямо указаны в статье 217 НК РФ, в которой приводится список освобожденных от НДФЛ выплат.
Согласно пункту 6 статьи 217 НК РФ освобождены от налогообложения суммы, получаемые налогоплательщиками в виде грантов (