Налоговые новости. №609 от 26 ноября 2014 г.
26.11.2014
НАЛОГОВЫЕ НОВОСТИ
от Группы компаний «Налоги и финансовое право»
Сегодня в выпуске:
Внимание! Приглашаем принять участие в декабрьской вебинар-серии «Актуальные и спорные вопросы налогового и гражданского права», 2, 9, 16, 23 декабря 2014 года.
1.1. Федеральными законами от 24.11.2014 № 376-ФЗ, а также № 366-ФЗ и № 368-ФЗ были внесены изменения в части I и II Налогового кодекса.
2.1. 28 ноября – Уплата авансового платежа по налогу на прибыль
2.2. 1 декабря – Представление налоговой декларации по налогу за октябрь 2014 г. по налогу на добычу полезных ископаемых
2.3. 2 декабря - Уплата налога по патентной системе, если патент получен с 1 января сроком на календарный год в размере двух третей суммы налога.
3.1. В издательстве "Налоги и финансовое право" вышла книга "Поэзия Армении в переводах Марка Рыжкова". Рекомендую.
4.1. Приглашаем принять участие в декабрьской вебинар сессии «Актуальные и спорные вопросы налогового и гражданского права» 2, 9, 16 и 23 декабря 2014 года.
5. Новости налогообложения и экономики
5.1. Губернатор Свердловской области 18 ноября 2014 г. подписал Закон № 100-ОЗ о внесении изменений в Закон Свердловской области «Об установлении на территории Свердловской области налога на имущество организаций» и статью 2 Закона Свердловской области «О внесении изменений в статью 3 Закона Свердловской области «Об установлении на территории Свердловской области налога на имущество организаций»
5.2. Появились коэффициенты-дефляторы на 2015 год для спецрежимов, налога на имущество ФЛ.
5.3. Ежемесячную выплату из соцстраха в связи с несчастными случаями проиндексируют на 5,5%
5.4. С 2015 года увеличится плата за негативное воздействие на окружающую среду.
5.5. Изменятся сроки сдачи отчётности в ФСС и Пенсионный фонд.
5.6. В 2015 году «детские» пособия увеличатся на 5,5%
6. Налоговые прогнозы, проекты, дискуссии
6.1. Минфин планирует ввести в действие на территории РФ ещё 4 документа МСФО.
6.2. Смерть не станет препятствием для банкротства физических лиц.
6.3. Отклонение доходности компании от средней по отрасли придется объяснить инспектору.
6.4. ФНС планирует контролировать 100% операций, облагаемых НДС
6.5. Налоговые органы требуют у организаций пояснить уменьшение прибыли по сравнению с прошлым годом.
6.6. С 1 декабря в платежном поручении следует указывать УИН
7.1. Нулевая ставка по УСН может быть установлена в Крыму уже с 2015 г.
8. Новости налогового и бухгалтерского законодательства
8.1. По УСН за 2014 год надо будет сдавать новую форму декларации.
8.2. С 1 января 2015 года вводятся новые правила учета убытков от уступки права требования
9.1. Как покупателю исправить книгу покупок после внесения изменений в счёт фактуру. (Письмо ФНС от 05.11.14 № ГД-4-3/22685@)
9.2. Больничный лист, заполненный частично вручную, а частично – на компьютере, может быть принят к оплате (письмо ФСС от 23.10.14 № 17-03-09/06-3841П).
9.3. ФНС сообщила, когда нужно уплатить НДФЛ с суммы задатка, полученного физлицом при продаже имущества (письмо ФНС от 12.11.14 № БС-4-11/23353.)
10. Новости налогового контроля
10.1. В рамках выездной проверки уточненной декларации инспекторы вправе проверить период, выходящий за пределы трех лет
10.2. Минфин: представление в ИФНС заверенной подшивки копий документов не предусмотрено
11. Аналитическая статья от ГК «Налоги и финансовое право»
11.1. Основные моменты исчисления НДФЛ при оплате труда.
11.2. О ставке в отношении услуг, оказанных Экспедитором по договору транспортной экспедиции.
12. Блог А.В. Брызгалина «О налогах и о жизни»
12.1. Видео. Публичная лекция А.В. Брызгалина в Библиотеке В.Г. Белинского 02.09.2014 г. Часть 1 (продолжение).
13.Новости судебной практики по налоговым спорам
13.1. В пользу налогоплательщика
«Признание налогоплательщиком своей вины в неполной уплате налога, а также его тяжелое финансовое положение могут быть признаны обстоятельствами, смягчающими ответственность за совершение налогового правонарушения (п. 4 ст. 112 НК РФ)»
(Постановление Арбитражного суда Московского округа от 19 сентября 2014 г. по делу № Ф05-10170/14)
13.2. В пользу налогового органа
«Сами по себе перепланировка в арендуемом здании и изменение после ремонта назначения части нежилых помещений с общепита на офисные не являются основанием для квалификации работ как реконструкции и учета затрат на них через амортизационные отчисления (п. 1 ст. 258 НК РФ)»
(Постановление Арбитражного суда Московского округа от 9 сентября 2014 г. по делу № Ф05-10335/14)
14. Зарубежные налоговые новости
14.1. Изменения в полномочиях Королевской налоговой и таможенной службы
14.2. Штаты «теряют терпение» из-за налога на Интернет-продажи
15. «Знаете ли Вы...» или интересные и занимательные факты о налогах
15.1. Налог на мыло.
15.2. Налог на лишний вес.
16.Новости журнала«Налоги и финансовое право»
Анонс № 9/2014 журнала «Налоги и финансовое право». Тема номера: «Налогообложение доходов физических лиц и страховые взносы: сложные вопросы исчисления и уплаты».
17. Аналитическая база данных по налоговым спорам Группы компаний«Налоги и финансовое право»
Аналитический обзор судебной практики за октябрь 2014 года будет разослан подписчикам Аналитической базы данных до 30 ноября 2014 года.
Расписание семинаров и курсов. 2014 год.
Программа и лекторский состав мероприятия формируется за 2 месяца до его начала с учетом последних изменений в законодательстве, подробные программы на сайте: http://cnfp.ru/teach/shedule/
Справки и регистрация по телефонам: (343) 350-12-12, 350-11-62
Зекунова Татьяна Александровна (zta@cnfp.ru), заместитель директора учебного центра
Мария Сухих (sme@cnfp.ru), ведущий специалист по проектам (Екатеринбург)
Дмитрий Ефименко (edv@cnfp.ru), ведущий специалист по проектам (Москва)

| Тема семинара | Лекторский состав | Место проведения | Дата проведения |
| Курс повышения квалификации «Налоги и налоговое право» (Сертификат профбухгалтерам - 40 часов) Стоимость участия: 20 300 руб. (действует система скидок) |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Федорова О.С. Аникеева О.Е. Головина С.Ю. |
Екатеринбург | 23,24,25 июня |
|
Аудит 2013. Актуальные вопросы применения законодательства о бухгалтерском учете и налогообложении. |
Белоусова Е.Н. Брызгалин А.В. Федорова О.С. |
Екатеринбург | 8 июля |
| Семинар: "Земельное право и земельный налог в 2014 году: практика применения и актуальные проблемы. Защита землепользователей и налогоплательщиков" Стоимость участия: 12 00 руб. – 10 000 руб. |
Брызгалин А.В. Гринемаер Е.А. Федорова О.С. |
Екатеринбург | 29 июля |
| Семинар Актуальные вопросы применения налогового законодательства. Стоимость участия: 17 000 – 21 000 руб. |
Брызгалин А.В. | Москва | 19-21 августа |
| Семинар + on-line трансляция ПУБЛИЧНАЯ ЛЕКЦИЯ в Библиотеке имени В.Г.Белинского (г. Екатеринбург) Без оплаты участия с предварительной регистрацией |
Брызгалин А.В. | Екатеринбург | 2 сентября |
| Вебинар Актуальные и спорные вопросы налогового и гражданского права Стоимость участия: за 1 вебинар – 3 500 – 4 000 руб. за 4 вебинара – 10 500 – 12 000 руб. |
Брызгалин А.В. Гринемаер Е.А. Федорова О.С. |
Екатеринбург | 9,16,23,30 сентября |
| Курс повышения квалификации «Налоги и налоговое право» (Сертификат профбухгалтерам - 40 часов) Стоимость участия: 21 000 руб. (действует система скидок) |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Федорова О.С. Харалгина О.С. |
Екатеринбург | 6,7,8 октября |
| Семинар «Правовая и налоговая защита бизнеса в современных условиях: методология и актуальные риски» Стоимость участия: 22 000 руб. – 24 500 руб. |
Брызгалин А.В. Гринемаер Е.А. Труфанов А.Н. Федорова О.С. |
Москва |
19,20 |
|
Вебинар Стоимость участия: |
Брызгалин А.В. Гринемаер Е.А. Белоусова Е.Н. |
Екатеринбург | 2,9,16,23 декабря |
|
Внимание: - скидки от 5 % до 10 % зависят от срока оплаты («до» или «после» мероприятия) и количества участников мероприятия от одной организации/предприятия, утверждаются за 2 месяца до мероприятия при формировании и утверждении программы. - стоимость курсов, семинаров, конференции может быть откорректирована за 2 месяца до начала соответствующего мероприятия. - лекторский состав окончательно утверждается за 2 месяца до начала соответствующего мероприятия. |
|||
Серия декабрьских он-лайн трансляций (вебинаров)
Актуальные и спорные вопросы налогового и гражданского права
02.12.2014 – Договор и налоговые риски
Спикер: Аркадий Викторович Брызгалин, генеральный директор ГК «Налоги и финансовое право»
Время проведения: 12.00 – 15.00/время города Екатеринбурга/ + ответы на вопросы
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
09.12.2014 – Аренда и лизинг: правовое регулирование, учет и налогообложение в 2014 году.
Спикеры: Евгений Александрович Гринемаер, первый замгендиректора ГК «Налоги и финансовое право», Екатерина Николаевна Белоусова, директор по аудиту ГК «Налоги и финансовое право»
Время проведения: 12.00 – 15.00/время города Екатеринбурга/ + ответы на вопросы
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
16.12.2014 – Верховный Суд РФ и налоговые споры. Первые предварительные итоги работы.
Спикер: Аркадий Викторович Брызгалин, генеральный директор ГК «Налоги и финансовое право»
Время проведения: 12.00 – 14.00/время города Екатеринбурга/
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
23.12.2014 – Налоговый контроль 2013-2015. Новая судебная практика. Приемы и методы налоговых органов при проведении проверок.
Спикер: Аркадий Викторович Брызгалин, генеральный директор ГК «Налоги и финансовое право»
Время проведения: 12.00 – 15.00/время города Екатеринбурга/ + ответы на вопросы
Стоимость участия: 3 500 руб.
3 000 руб. – для постоянных участников семинаров и вебинаров компании
Сумма при регистрации на на все 4 он-лайн трансляции (вебинара): 12 000 руб.
Дополнительный бонус при регистрации на все 4 он-лайн трансляции (вебинара):
Свободный доступ к лекции: «Изменения в Гражданском кодексе РФ: «было» – «стало» /4 часа/»
Спикер: Е.А.Гринемаер, первый замгендиректора ГК «Налоги и финансовое право»
Зарегистрироваться и получить дополнительную информацию можно по телефонам:
(343) 350-11-62, 350-12-12 Сухих Мария Евгеньевна (sme@cnfp.ru)
(343) 350-11-62, 350-12-12 Зекунова Татьяна Александровна (zta@cnfp.ru)
(495) 788-39-51 Ефименко Дмитрий Валерьевич (edv@cnfp.ru)
Проект от Группы компаний «Налоги и финансовое право»
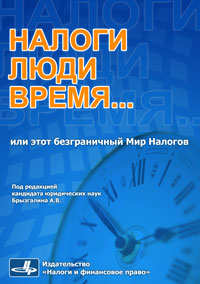 |
полноцветное иллюстрированное издание о налогах«Налоги. Люди. Время…
|
Руководитель проекта — А. В. Брызгалин.
Уникальная работа, в которой представлен совершенно непривычный и неожиданный взгляд на НАЛОГИ как на живое, развивающееся и чрезвычайно интересное явление в истории развития общества. Авторы решили взглянуть на налоги и историю налогообложения более объемно, широко или, что называется, под иным, чем обычно, углом зрения: им интересно было поднять налоговый пласт человеческой культуры и рассмотреть его (насколько оказалось возможным) во всем многообразии и разнообразии материала.
Это книга о месте налогов в мировой истории, об их связи с крупнейшими событиями в ней и о том значении, которое имеют налоги в истории развития культуры человечества. На страницах этой книги читатель ознакомится с весьма оригинальными высказываниями о налогах и налогообложении великих людей (российских и зарубежных классиков и наших современников): общественных деятелей, ученых, писателей, поэтов, — запечатленными в их произведениях и кропотливо выбранными для данного издания авторами книги. Читатель, несомненно, поразится тому, какими странными, порой невероятными, событиями наполнена история налогообложения разных времен и народов и какое множество необычных налогов взималось ранее и взимается в настоящее время в разных странах, а также улыбнется, читая остроумные афоризмы и анекдоты на тему налогообложения или истории о курьезных случаях из «жизни налогов».
Книга рассчитана на самый широкий круг читателей, так как поможет им расширить свои познания в области истории налогов, взглянуть на привычные вещи с иной точки зрения, поговорить о серьезном и важном с иронией и юмором, а также найти для себя что-то интересное, неожиданное и примечательное.
Брызгалин А. В., Берник В. Р., Головкин А. Н. Налоги. Люди. Время… или этот безграничный Мир Налогов. / Под. ред. к. ю. н. А. В. Брызгалина. — Екб.: Издательство «Налоги и финансовое право», 2008. — 576 с.
Стоимость издания: 600 руб.
Для участников Налогового клуба, корпоративных клиентов, подписчиков: 600 руб. (с учетом почтовой доставки)
Справки: (343) 350-12-12, 350-11-62 Зекунова Татьяна Александровна (zta@cnfp.ru)
К 20-летнему юбилею Группы компаний «Налоги и финансовое право» Аркадий Викторович Брызгалин подготовил оригинальное книжное издание "Этюды о налогах. Прогулки по Миру Налогов с Аркадием Брызгалиным".
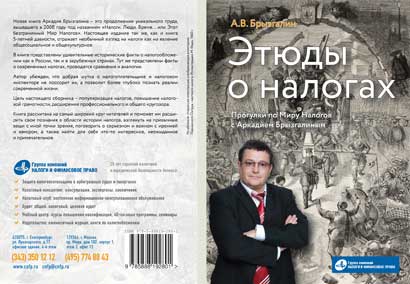 "Этюды о налогах" – это продолжение уникальной книги, вышедшей в 2008 году, под названием «Налоги. Люди. Время... или Этот безграничный Мир Налогов».
Книга отражает необычный взгляд на налоги как на явление общесоциальное и общекультурное. Необычные исторические факты о налогообложении, удивительные современные налоги, сравнения и аналогии.
А. В. Брызгалин в своем блоге пишет: «Я убежден, что добрая шутка о налогоплательщике и налоговом инспекторе не поссорит их, а позволит более глубоко познать реалии современной жизни. Цель сборника – популяризация налогов, повышение налоговой грамотности, расширение профессионального и общего кругозора. Книга рассчитана на самый широкий круг читателей и поможет им расширить свои познания в области истории налогов, взглянуть на привычные вещи с иной точки зрения, поговорить о серьезном и важном с иронией и юмором, а также найти для себя что-то интересное, неожиданное и примечательное» (http://www.nalog-briz.ru).
Книгу можно приобрести в редакции Издательства «Налоги и финансовое право» г.Екатеринбург, ул.Луначарского, д.77. Справки по телефону (343) 350-11-62.
В налоговой инспекции:
– Когда я могу взять отпуск?
– Но вы не являетесь нашим сотрудником!
– Но я работаю исключительно на вас!
Трудно быть.. налогоплательщиком.
«Налоги. Люди. Время».
Издательство «Налоги и финансовое право», 2008 г.
Под редакцией А. В. Брызгалина
1. Налоговая новость недели
1.1. Федеральными законами от 24.11.2014 № 376-ФЗ, а также № 366-ФЗ и № 368-ФЗ были внесены изменения в части I и II Налогового кодекса.
Федеральный закон от 24.11.2014 № 376-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации" внес изменения в Налоговый кодекс в отношении налогообложения прибыли контролируемых иностранных компаний.
Он обязывает физических и юридических лиц уведомлять налоговую службу об участии в капитале иностранных компаний. Отныне в законодательстве введены такие понятия как «контролирующее лицо» и «контролируемая иностранная компания», под которой понимается организация или структура без образования юридического лица, которая сама налоговым резидентом РФ не является, но ими контролируется.
Контролирующие лица, которыми, согласно закону, признаются физическое или юридическое лицо, доля участия которого в иностранной организации составит в 2015 году более 50% (с 2016 года – 25%), обязаны направлять в налоговый орган уведомление о своем участии в иностранных организациях, а также о контролируемыми ими иностранных компаниях. За непредставление данных или предоставление ложной информации грозит штраф в размере 100 тысяч рублей за каждое предприятие.
Также внесены изменения в Налоговый кодекс, создающие механизм налогообложения прибыли офшорных компаний. Минимальный размер прибыли, подлежащий декларации, в будущем году составит 50 миллионов рублей. В 2016 году он снизится до 30 миллионов рублей, а после 2017 года составит 10 миллионов рублей.
С текстом документа можно ознакомиться по ссылке: publication.pravo.gov.ru
Федеральный закон от 24.11.2014 № 368-ФЗ "О внесении изменений в статьи 226 и 227-1 части второй Налогового кодекса Российской Федерации" вводит новшества в отношении налогообложения иностранных граждан (беженцев), прибывающих на территорию РФ.
С текстом документа можно ознакомиться по ссылке: publication.pravo.gov.ru
Федеральный закон от 24.11.2014 № 366-ФЗ "О внесении изменений в часть вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации" о налоговом манёвре, увеличенной ставке водного налога (+15%), увеличенной ставке налога по дивидендам (13%).
Налоговый маневр должен повысить прибыль компаний от продажи нефти и, вместе с тем, снизить доходность нефтепереработки. В 2016-2017 годах он может принести бюджету около 500 миллиардов рублей.
В рамках налогового маневра за три года поэтапно сокращаются вывозные таможенные пошлины на нефть в 1,7 раза, а на нефтепродукты – в 1,7-5 раз с одновременным увеличением ставки НДПИ на нефть в 1,7 раза и на газовый конденсат – в 6,5 раза. Также выравниваются ставки акцизов на топливо четвертого и пятого классов. По бензину это произойдет с 2016 года, по дизтопливу – уже с 2015 года.
По сравнению с первой версией налогового маневра, темпы снижения ставок акцизов на бензин оказались замедлены, отмечает РБК. Если в первом чтении акциз на бензин класса Евро-4 предлагалось снизить в 2016 году с 10 858 руб. за тонну до 6,2 тыс. руб. за тонну, то в окончательной редакции размер ставки увеличен до 7,53 тыс. руб. В 2017 году размер акциза для бензина 4-го класса будет снижен уже не до 4,5 тыс., а лишь до 5,83 тыс. руб. за тонну.
Аналогичным образом изменены и ставки акциза на бензин класса Евро-5. Размер ставки на 2015 год повышен с 4,2 тыс. руб., до 5,53 тыс. руб. за тонну. Действующая редакция Налогового кодекса предусматривает обложение бензина класса Евро-5 акцизом по ставке в 7,75 тыс. руб.
Новая версия ставок акцизов на бензин и дизтопливо 4-го и 5-го классов была утверждена бюджетным комитетом Госдумы в начале ноября. Решение о повышении новых ставок тогда объяснялось требованиями губернаторов, добивающихся увеличения доходов региональных дорожных фондов
С текстом документа можно ознакомиться по ссылке: publication.pravo.gov.ru
Источник: mk.ru
2. Актуальная дата недели
|
Вид отчетности или платежа |
Плательщики |
|
Налог на прибыль организаций |
|
| Уплата второго ежемесячного авансового платежа, подлежащего уплате в IV квартале 2014 г. |
Налогоплательщики, для которых отчетным периодом является первый квартал, полугодие и девять месяцев |
| Уплата ежемесячного авансового платежа | Вновь созданные организации в случае превышения выручки от реализации 1 млн. руб. в месяц в октябре 2014 г. |
| Представление декларации и уплата авансового платежа за октябрь 2014 г. Форма декларации утверждена Приказом ФНС России от 22.03.2012 N ММВ-7-3/174@. В необходимых случаях декларация представляется по формам, утвержденным: - Приказом МНС России от 23.12.2003 N БГ-3-23/709@; - Приказом МНС России от 05.01.2004 N БГ-3-23/1 (Инструкция по заполнению утверждена Приказом МНС России от 07.03.2002 N БГ-3-23/118) |
Налогоплательщики, исчисляющие ежемесячные авансовые платежи по фактически полученной прибыли |
| Представление налогового расчета за октябрь 2014 г. Форма расчета (информации) о суммах выплаченных иностранным организациям доходов и удержанных налогов утверждена Приказом МНС России от 14.04.2004 N САЭ-3-23/286@ (Инструкция по заполнению утверждена Приказом МНС России от 03.06.2002 N БГ-3-23/275). Форма расчета налога на прибыль организаций, удерживаемого налоговым агентом (источником выплаты доходов), утверждена Приказом ФНС России от 22.03.2012 N ММВ-7-3/174@ |
Налоговые агенты, исчисляющие ежемесячные авансовые платежи по фактически полученной прибыли |
| Представление расчета финансового результата инвестиционного товарищества за октябрь 2014 г. Форма расчета утверждена Приказом Минфина России от 13.06.2012 N 77н |
Управляющий товарищ, ответственный за ведение налогового учета, исчисляющий ежемесячные авансовые платежи по фактически полученной прибыли |
| Представление уведомления о решении признания соответствующей скважины непродуктивной, принятом в отношении каждой скважины за октябрь 2014 г. |
Налогоплательщики, исчисляющие ежемесячные авансовые платежи по фактически полученной прибыли |
|
Вид отчетности или платежа |
Плательщики |
|
Консолидированная группа налогоплательщиков |
|
| Представление соглашения об изменении договора о создании консолидированной группы налогоплательщиков (решение о продлении срока действия указанного договора) для регистрации в налоговый орган: - при внесении изменений, связанных с присоединением к группе новых участников (за исключением случаев реорганизации участников указанной группы) |
Ответственный участник консолидированной группы |
|
Налог на прибыль организаций |
|
| Представление заявления, копии лицензии (лицензий) на осуществление образовательной и (или) медицинской деятельности, выданной (выданных) в соответствии с законодательством РФ на 2015 г. |
Организации, изъявившие желание применять налоговую ставку 0% в соответствии со ст. 284.1 НК РФ |
| Представление уведомления о выборе отделения, через которое будет производиться уплата налога в 2015 г. |
Налогоплательщики: - иностранные организации - операторы нового морского месторождения углеводородного сырья, осуществляющие более чем через одно отделение деятельность на территории Российской Федерации (или признаваемую таковой в соответствии с п. 2 ст. 306 НК РФ), связанную с добычей углеводородного сырья на указанном новом морском месторождении углеводородного сырья |
|
Налог на добычу полезных ископаемых |
|
| Представление налоговой декларации по налогу за октябрь 2014 г. Форма декларации утверждена Приказом ФНС России от 16.12.2011 N ММВ-7-3/928@ |
Налогоплательщики, признаваемые пользователями недр |
|
Транспортный налог |
|
| Представление данных о рекомендованной розничной цене всех базовых версий автомобилей для расчета средней стоимости автомобилей по формуле N 1. Порядок представления данных и расчет утвержден Приказом Минпромторга России от 28.02.2014 N 316 |
Производители и/или уполномоченные лица производителя |
|
Вид отчетности или платежа |
Плательщики |
|
Патентная система налогообложения |
|
| Внимание! Приказом ФНС России от 15.01.2013 N ММВ-7-3/9@ утвержден Классификатор видов предпринимательской деятельности, в отношении которых законом субъекта Российской Федерации предусмотрено применение патентной системы налогообложения (КВПДП) |
|
| Уплата налога, если патент получен с 1 января сроком на календарный год: - в размере двух третей суммы налога |
Индивидуальные предприниматели, перешедшие на патентную систему налогообложения |
Источник: consultant.ru
3. Новости компании
3.1. В издательстве "Налоги и финансовое право" вышла книга "Поэзия Армении в переводах Марка Рыжкова". Рекомендую.
От издателя. Аркадий Брызгалин:
"С армянской поэзией я познакомился много лет назад и совершенно случайно. Кто-то из знакомых, зная мою любовь к стихотворным формам, дал мне почитать небольшой сборник переводов армянских поэтов, которые сделал екатеринбуржец Марк Рыжков. С тех пор армянская поэзия вошла в мою жизнь, и, как видите, сопровождает до сих пор. Что меня сразу впечатлило в ней, так это какая-то тихая мудрость, когда тонкий смысл стихотворных строк как бы проникает в тебя, остается с тобой и мягко поучает. Во-вторых, меня очень тронули грустные интонации, которыми, как мне кажется, пропитаны все строки любого стихотворения, даже на первый взгляд отнюдь и не печального. Может непростая история армянского народа пропитала все его творчество, и я каким-то образом это почувствовал? Ну и понятно, что поэзия – это в первую очередь форма, а иногда и только форма. И здесь, в каждом четверостишии я слышу созвучие строк, перелив рифмованных нот, всплеск и мерное движение строфы, ласкающих слух... Что это, всегда задавался я вопросом, талант поэта-автора или истинное искусство переводчика? Наше Издательство «Налоги и финансовое право» уже более 20 лет издает, в основном, деловую литературу, предназначенную для юристов, бухгалтеров, налоговедов. Однако мы уже обращались к теме поэтической литературы. Выбор настоящего издания был обусловлен простым (а может быть и непростым) стечением обстоятельств. Как-то много событий произошло в короткий промежуток времени: в этом году исполнилось бы 80 лет Марку Рыжкову, в прошлом году в Екатеринбурге была открыта Церковь Святого Карапета, да много всего. Но, так или иначе, пространство сдвинулось, был сделан первый шаг и вот книга у вас в руках. Кроме того, так получилось, что среди моих добрых друзей очень много выходцев из Армении. Мы разные народы, но у нас много общего и в истории, и в культу ре, и в миропонимании. Мало кто знает, но даже одна из церквей знаменитого Храма Василия Блаженного, стоящего в центре Москвы на Красной площади, названа в честь преподобного Григория Армянского, просветителя Великой Армении. И еще несколько слов о важном. Знаете, друзья, мне кажется, что именно сейчас, когда сам термин «дружба народов» не на слуху, когда даже братские народы переживают сложные времена напряженности и откровенных ссор, именно сейчас мы, люди, и должны создавать такие ситуации, когда без всяких повелений сверху обычное российское издательство издает сборник стихов армянских поэтов. Пусть и тираж небольшой, и прибыли никакой, но именно сейчас такие книги и должны появляться, передаваться из рук в руки, читаться вслух и про себя".
Поэзия Армении в переводах Марка Рыжкова / Под ред. М.П.Никулиной. – Екб. Издательство "Налоги и финансовое право". 2014. – 368 стр.
Заказать книгу можно здесь: cnfp.ru
Источник: nalog-briz.ru
4. Анонс мероприятия
4.1. Приглашаем принять участие в декабрьской вебинар сессии «Актуальные и спорные вопросы налогового и гражданского права» 2, 9, 16 и 23 декабря 2014 года.
Приглашаем посмотреть отрывки вебинар-мероприятий: http://www.cnfp.ru/otkrytye-konsultacii/video-konsultacii
Наши специалисты по проектам учебного центра готовы ответить на Ваши вопросы и зарегистрировать Вас на декабрьскую вебинар-серию:
(343) 350–11–62, 350-12-12 Сухих Мария (sme@cnfp.ru)
(495) 788-39-51 Ефименко Дмитрий (edv@cnfp.ru)
5. Новости налогообложения и экономики
5.1. Губернатор Свердловской области 18 ноября 2014 г. подписал Закон № 100-ОЗ о внесении изменений в Закон Свердловской области «Об установлении на территории Свердловской области налога на имущество организаций» и статью 2 Закона Свердловской области «О внесении изменений в статью 3 Закона Свердловской области «Об установлении на территории Свердловской области налога на имущество организаций»
Изменения касаются налоговых ставок, а также предоставления налоговых льгот.
Ознакомиться с текстом документа можно пройдя по ссылке: pravo.gov66.ru
5.2. Появились коэффициенты-дефляторы на 2015 год для спецрежимов, налога на имущество ФЛ.
Приказом от 29 октября 2014 г. N 685 Минэкономразвития установило на 2015 год следующие коэффициенты-дефляторы:
-
в целях применения главы 23 НК "НДФЛ" - 1,307 (для расчета стоимости патента для трудовых мигрантов);
-
для определения предельных значений дохода при УСН - 1,147;
-
для расчета ЕНВД - 1,798;
-
в целях ПСН - 1,147 (для индексации предельных значений потенциально возможного к получению дохода);
-
в целях еще не ступившей в силу главы 32 НК "Налог на имущество физических лиц" - 1,147 (для случаев налогообложения исходя из инвентаризационной стоимости недвижимости).
Источник: audit-it.ru
5.3. Ежемесячную выплату из соцстраха в связи с несчастными случаями проиндексируют на 5,5%.
На едином портале на общественное обсуждение вынесен проект постановления правительства РФ «Об установлении коэффициента индексации размера ежемесячной страховой выплаты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний».
С 1 января 2015 года коэффициент индексации установленного размера ежемесячной страховой выплаты по соцстрахованию от несчастных случаев на производстве и профзаболеваний составит 1,055.
Источник: audit-it.ru
5.4. С 2015 года увеличится плата за негативное воздействие на окружающую среду.
Правительство РФ решило увеличить плату за негативное воздействие на окружающую среду в 2015-2017 годы. Индексация нормативов определена в постановлении от 19.11.2014 г. № 1219. Так, к плате за выбросы в атмосферный воздух, установленной постановлением Правительства РФ от 12.06.2003 г. № 344 (аммиак, ацетон и другое), применяются коэффициенты: 2,45 – в 2015 году, 2,56 – в 2016 году и 2,67 – в 2017 году.
Плата за выбросы, установленная постановлением от 01.07.2005 г. № 410 (в том числе, сажа, этиленимин) будет увеличена на коэффициенты: 1,98 – в 2015 году, 2,07 – в 2016 году и 2,16 – в 2017 году.
Постановление № 1219 вступает в силу с 1 января 2015 г.
Источник: glavbukh.ru
5.5. Изменятся сроки сдачи отчётности в ФСС и Пенсионный фонд.
Со следующего года срок сдачи формы-4 ФСС и РСВ-1 увеличится. Для тех компаний, которые отчитываются в соцстрах на бумаге, крайним сроком станет 20-е число месяца, следующего за отчетным кварталом. Для тех, кто подает электронную 4 ФСС – 25-е число месяца, следующего за отчетным кварталом.
Что касается отчетности в Пенсионный фонд, то тут изменения коснутся только электронных расчетов. Срок увеличится на пять дней. Такие поправки депутаты Госдумы приняли в третьем чтении 21 ноября.
Перечислять взносы компании по-прежнему будут 15-го числа каждого месяца.
Изменения начнут действовать с отчетности за 2014 год.
Источник: glavbukh.ru
5.6. В 2015 году «детские» пособия увеличатся на 5,5%
Со следующего года единовременное пособие при рождении ребенка, минимальное пособие по уходу за ребенком до 1,5 лет и некоторые другие «детские» пособия проиндексируют в 1,055 раза. Такой коэффициент установлен Федеральным законом «О федеральном бюджете на 2015 год и на плановый период 2016 и 2017 годов», который был принят Госдумой в третьем чтении 21 ноября.
Перечень индексируемых пособий предусмотрен статьей 4.2 Федерального закона от 19.05.95 № 81-ФЗ «О государственных пособиях гражданам, имеющим детей». Их размер корректируют каждый год на коэффициент индексации, который определяется в законе о бюджете на очередной год.
Соответственно, в 2015 году размеры «детских» пособий, которые начисляются работодателями, составят:
- единовременное пособие при рождении ребенка – 14 497,80 руб.;
- пособие при постановке на учет в ранние сроки беременности – 543,67 руб.;
- минимальный размер ежемесячного пособия по уходу за первым ребенком до полутора лет – 2 718,34 руб.;
- минимальный размер ежемесячного пособия по уходу за вторым ребенком и последующими детьми до полутора лет – 5 436,67 руб.
Напомним, что коэффициент индексации «детских» пособий на 2014 год составлял 1,05 («В 2014 году размеры «детских» пособий будут увеличены»).
Также увеличится размер материнского капитала. В 2015 году он составит 453 026 руб.
Источник: buhonline.ru
6. Налоговые прогнозы, проекты, дискуссии
6.1. Минфин планирует ввести в действие на территории РФ ещё 4 документа МСФО.
На общественное обсуждение вынесен проект приказа Минфина о введении документов Международных стандартов финансовой отчетности в действие на территории РФ.
Предлагается ввести в РФ:
-
документ МСФО (IFRS) 14 «Счета отложенных тарифных разниц»;
-
документ МСФО «Пенсионные программы с установленными выплатами: Взносы работников (Поправки к МСФО (IAS) 19)»;
-
документ МСФО «Ежегодные усовершенствования Международных стандартов финансовой отчетности, период 2010-2012 гг.»;
-
документ МСФО «Ежегодные усовершенствования Международных стандартов финансовой отчетности, период 2011-2013 гг.».
Указанные документы будут вступать в силу на территории РФ: для добровольного применения – со дня их официального опубликования; для обязательного применения – в сроки, определенные в этих документах.
Источник: audit-it.ru
6.2. Смерть не станет препятствием для банкротства физических лиц.
Депутаты разработали поправки, которые позволят кредиторам даже заработать в случае смерти граждан, объявленных банкротами.
Обновленная версия закона о банкротстве физических лиц будет содержать инструкцию по банкротству умерших граждан. Это следует из поправки ко второму чтению, которую внес председатель комитета Госдумы по собственности Сергей Гаврилов. Она уже одобрена комитетом ко второму чтению, подтвердил «Известиям» сам Гаврилов, а принять закон в окончательном виде депутаты планируют до конца осенней сессии.
Документ дополняет законопроект новой статьей 223.1 «Условия и порядок банкротства гражданина в случае его смерти». Согласно статье, «дело о банкротстве гражданина может быть возбуждено после его смерти или объявления его умершим». Подать на банкротство сможет любой кредитор, имеющий права требования к умершему, а также его наследники. Если наследники не определены, дело о банкротстве осуществляет исполнитель завещания или нотариус по месту открытия наследства. При этом всё наследство умершего гражданина попадает в конкурсную массу и будет реализовано назначенным судом финансовым управляющим. За свои услуги он получит 10 тыс. рублей единоразово плюс 2% от стоимости реализованного имущества.
При этом, как следует из проекта, на всю сумму требований кредитов к умершему гражданину будут начисляться проценты исходя из ставки рефинансирования Центробанка (в настоящее время – 8,25% годовых). Кроме того, сведения о признании гражданина банкротом (в том числе умершего) будут обязательны к публикации не только в электронном федеральном реестре сведений о банкротстве, но и в официальном печатном издании, следует из другой одобренной комитетом поправки к законопроекту. Ранее предполагалось, что в печатном СМИ сведения о банкротстве граждан не будут обязательны к публикации.
Источник: audit-it.ru
6.3. Отклонение доходности компании от средней по отрасли придется объяснить инспектору.
Этой осенью компании стали получать из инспекций письма с просьбой пояснить "налоговый разрыв". Этим термином налоговики обозначают отклонение фактической налоговой нагрузки компании от среднеотраслевых показателей по стране. Налогоплательщикам предоставляется три альтернативы: сдать уточненные декларации, предоставить пояснения либо изменить ОКВЭД на реально осуществляемый вид деятельности.
При получении такого письма не стоит паниковать, но отреагировать нужно, советуют эксперты. "Понятие "налогового разрыва" в Налоговом кодексе не употребляется, то есть никаких наказаний за наличие такого "разрыва" нет. Другое дело, что налоговики используют это понятие для текущего мониторинга налоговой нагрузки на компании, чтобы планировать выездные налоговые проверки и выявлять "фирмы-однодневки", - говорит председатель комитета по налогам московского отделения "ОПОРЫ России" Сергей Зеленов.
Основная цель рассылки такого рода писем - получение разъяснения от руководства компании по поводу снижения доходности и получение документов о деятельности компании вне налоговых проверок, которые используются для предварительного анализа необходимости проведения мероприятий налогового контроля. "Сам по себе факт неявки представителя компании может послужить поводом отнесения компаний к категории "однодневок" или планированием ее на выездную проверку", - сказал Сергей Зеленов. "Налогоплательщикам не стоит забывать о том, что согласно пункту 2 статьи 93.1 НК РФ (на которую обычно ссылаются налоговые органы) налоговая может вне проведения проверок запрашивать документы только по конкретной сделке, а не по всей деятельности предприятия. Поэтому, несмотря на то что на подобного рода "приглашение" налогового органа отреагировать нужно, все документы и сведения, которые налоговый орган захочет увидеть, нести совершенно не обязательно, кроме случаев, когда истребуются документы по какой-то конкретной сделке", - подчеркнул Зеленов.
Источник: audit-it.ru
6.4. ФНС планирует контролировать 100% операций, облагаемых НДС
С 1 января 2015 года ФНС России переходит на 100-процентный контроль всех операций, облагаемых НДС, сообщил 21 ноября на расширенной коллегии Федеральной налоговой службы руководитель ФНС Михаил Мишустин.
Для этого готова законодательная база – Налоговый кодекс со следующего года обязывает компании представлять электронные декларации по НДС, включая сведения из книг покупок и продаж. Завершается подготовка к запуску новой технологической базы - системы Big Data АСК НДС-2. Как подчеркнул в своем выступлении Михаил Мишустин, аналогичных систем в зарубежных налоговых администрациях на сегодняшний день не существует.
Источник: audit-it.ru
6.5. Налоговые органы требуют у организаций пояснить уменьшение прибыли по сравнению с прошлым годом.
Компаниям, которые в отчетности отражают снижение прибыли по сравнению с прошлым годом, а соответственно и уменьшение налога на прибыль, инспекции попросят разъяснить причины снижения показателя, рассказать о мерах по улучшению финансового результата, а также о прогнозируемой прибыли по итогам 2014 года.
Еще летом глава ФНС России Михаил Мишустин заявил о "катастрофическом" снижении базы по налогу на прибыль. Хотя официальная отчетность на сайте nalog.ru показывает, что по состоянию на 1 сентября поступления налога на прибыль по сравнению с прошлым годом даже выросли с 1,35 до 1,63 трлн рублей. Но как сообщили нам в налоговой службе, при анализе поступлений ФНС России учитывает инфляцию и курс ведущих валют. С поправкой на них налоговики ждут от компаний существенного увеличения прибыли, а ее снижение вызывает вопросы.
Тем не менее, во многих регионах поступления налога на прибыль в январе-августе по сравнению с тем же периодом прошлого года даже уменьшились ? в Калужской области (-24%), Белгородской области (-15%), Воронежской, Кировской, Самарской Ульяновской областях (-7%), Карелии (-6%), Свердловской области, Забайкальском и Пермском краях (-4%). Можно ожидать, что в этих регионах инспекторы особенно активно будут рассылать компаниям запросы об уменьшении платежей.
Как сообщили нам в ФНС России, письма с требованиями пояснить причины уменьшения прибыли, носят лишь информационный характер и нужны налоговикам для анализа. Вызовы на налоговые комиссии, а также проверки после них вряд ли последуют. В региональных налоговых управлениях утверждают, что инспекторов устроит любое объяснение - про кризис, про курсовые разницы, про тяжелое финансовое положение компании. Собирают данную информацию, чтобы объяснить руководству ФНС России причины снижения платежей в регионе, подсчитать примерные результаты 2014 года и показать, что инспекции честно стараются увеличить сборы.
Источник: gazeta-unp.ru
6.6. С 1 декабря в платежном поручении следует указывать УИН
С 1 декабря 2014 года при направлении платежей на специальные счета, где требуется идентификация поступлений, надо заполнять в поле 22 платежки уникальный идентификатор начислений (УИН).
С 31 марта 2014 года банки не пропускают платежные поручения, в которых не заполнен УИН. В поле 22 («Код») надо написать 0, если компания сама перечисляет налоги, или номер из требования, если их взыскивает налоговая.
В декабре стоит поручить бухгалтеру, ответственному за перевод денег в бюджет, перепроверить номера расчетных счетов получателей платежей. С 1 декабря 25-значный УИН в поле 22 надо будет заполнять при направлении платежей на специальные счета, где требуется идентификация поступлений.
Если в платежном поручении компании будет указан УИН, но приведен номер обычного счета, то банк такую платежку не примет (Указание Банка России от 29.04.14 № 3248-у).
Источник: podatinet.net
7. Налоговая цифра недели
7.1. Нулевая ставка по УСН может быть установлена в Крыму уже с 2015 г.
Власти Крыма и Севастополя смогут снизить ставку единого налога на УСН до нуля. Проект закона с такой поправкой в статью 346.20 НК РФ 19 ноября Госдума приняла во втором чтении (№ 640046-6).
Согласно поправкам, законами Республики Крым и города Севастополя налоговая ставка может быть установлена в 2015-2016 годах для всех или отдельных налогоплательщиков, применяющих упрощенную систему, в размере 0%.
В 2017-2021 годов налоговую ставку разрешат уменьшать до 4% на объекте «доходы» и до 10%, если объектом налогообложения являются «доходы минус расходы».
При этом налоговые ставки не могут быть ниже 3% и могут дифференцироваться в зависимости от категорий налогоплательщиков.
Напомним, резиденты свободной экономической зоны в Крыму и Севастополе не будут платить многие налоги в течение 10 лет.
Источник: gazeta-unp.ru
8. Новости налогового и бухгалтерского законодательства
8.1. По УСН за 2014 год надо будет сдавать новую форму декларации.
Утверждена новая форма декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения (УСН), которую налогоплательщики будут представлять, начиная с налогового периода 2014 года. (Приказ ФНС России от 04.07.2014 № ММВ-7-3/352@ зарегистрирован Минюстом России 12.11.2014, регистрационный номер 34673). В отличие от предыдущей декларации, новая форма содержит подробный алгоритм расчета авансовых платежей и позволяет учитывать их за отчетные периоды.
Источник: nalog.ru
8.2. С 1 января 2015 года вводятся новые правила учета убытков от уступки права требования.
С 1 января определять цену контролируемой сделки по уступке права будут по новым правилам. В соответствии с новым п.4, введенным в ст. 279 НК РФ, в случае, если право требования долга уступается по сделке до наступления срока платежа, предусмотренного договором о реализации товаров (работ, услуг), то по контролируемым сделкам фактическая цена такой сделки признается рыночной.
Цена контролируемой сделки в случаях уступки права требования долга после наступления срока платежа или в случае его дальнейшей реализации (пункты 2 и 3 ст. 279 НК РФ) будет определяться с учетом положений раздела V.1 НК РФ о ценоообразовании в сделках между взаимозависимыми лицами.
Таким образом, введенные с 1 января 2015 года нормы уточняют порядок учета финансового результата по сделкам уступки права требования долга, которые признаются контролируемыми.
Источник: nalog.ru
9. Комментарии и разъяснения
9.1. Как покупателю исправить книгу покупок после внесения изменений в счёт фактуру. (Письмо ФНС от 05.11.14 № ГД-4-3/22685@)
В письме от 05.11.14 № ГД-4-3/22685@ ФНС рассказала об исправлениях в связи с некорректным составлением или регистрацией счетов-фактур.
При обнаружении в счетах-фактурах ошибок, не препятствующих налоговым органам идентифицировать продавца, наименование товаров (работ, услуг), имущественных прав, их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю, новые экземпляры счетов-фактур не составляются.
Если в счет-фактуру (в том числе корректировочный) внесены исправления (после окончания налогового периода), то записи из книги покупок по такому счету-фактуре аннулируются, и используются дополнительные листы книги покупок за тот налоговый период, в котором был зарегистрирован счет-фактура до внесения в него исправлений. Это касается в том числе счетов-фактур, составленных в электронном виде.
Аннулирующие записи вносятся в дополнительный лист книги покупок, составленный за тот налоговый период, в котором был ошибочно зарегистрирован счет-фактура. При аннулировании записей производятся действия, предусмотренные пунктами 2 и 6 раздела 4 Правил заполнения дополнительного листа книги покупок (постановление 1137).
Исправленные счета-фактуры (в том числе корректировочные) регистрируются в книге покупок по мере возникновения права на налоговые вычеты с указанием положительных значений в графах 15 - 16 книги покупок (стоимость покупок с НДС и НДС или разница в этих показателях - для корректировочных счетов-фактур).
После внесения изменений в книгу покупок налогоплательщик обязан представить по месту своего учета уточненную налоговую декларацию за тот налоговый период, в котором были внесены соответствующие изменения в книгу покупок. При этом информирование налогового органа о внесенных в счет-фактуру исправлениях законодательством о налогах и сборах не предусмотрено.
В случае некорректной регистрации в книге покупок счета-фактуры, отвечающего всем установленным НК требованиям, покупателю следует внести исправления в книгу покупок, составленную за тот налоговый период, в котором были произведены некорректные записи по такому счету-фактуре.
Источник: audit-it.ru
9.2. Больничный лист, заполненный частично вручную, а частично – на компьютере, может быть принят к оплате (письмо ФСС от 23.10.14 № 17-03-09/06-3841П).
Листок нетрудоспособности заполнен комбинированным способом: вручную и на компьютере. Нужно ли в таком случае обратиться в медучреждение за выдачей дубликата бюллетеня? Специалисты Фонда социального страхования считают, что в этом нет необходимости (письмо от 23.10.14 № 17-03-09/06-3841П).
Порядок выдачи листков нетрудоспособности (далее – Порядок) утвержден приказом Минздравсоцразвития России от 29.06.11 № 624н. В пункте 56 этого Порядка оговорено: записи в больничном листе выполняются на русском языке печатными заглавными буквами чернилами черного цвета либо с применением печатающих устройств (см. также «Какие нюансы нужно учесть при заполнении нового больничного листа»).
Авторы письма обращают внимание на то, что положения Порядка не устанавливают требований по единообразному заполнению листка нетрудоспособности тем или иным способом. Таким образом, комбинированное заполнение бюллетеня рукописно и на компьютере не должно рассматриваться как нарушение порядка оформления листка нетрудоспособности. Следовательно, работник не обязан обращаться в медучреждение для переоформления листка нетрудоспособности, а проверяющие ФСС не вправе отказывать в выплате пособия (зачете расходов) по «комбинированному» бюллетеню.
Источник: buhonline.ru
9.3. ФНС сообщила, когда нужно уплатить НДФЛ с суммы задатка, полученного физлицом при продаже имущества (письмо ФНС от 12.11.14 № БС-4-11/23353.)
Задаток, полученный физическим лицом по предварительному договору купли-продажи имущества, включается в налоговую базу по НДФЛ в периоде его получения. Такие разъяснения содержатся в письме Федеральной налоговой службы от 12.11.14 № БС-4-11/23353.
Речь идет о ситуации, когда между продавцом – физическим лицом и покупателем заключен предварительный договор купли-продажи (например, помещения). В счет обеспечения обязательств покупатель выплачивает задаток (о правовой природе задатка см. «Как правильно обеспечить сделку с недвижимостью»). В какой момент сумма задатка подлежит включению в налоговую базу по НДФЛ? В периоде его получения физическим лицом, считают авторы комментируемого письма.
Доходом, как гласит статья 41 НК РФ, признается экономическая выгода в денежной или натуральной форме. По мнению специалистов ФНС, передача денежных средств по предварительному договору в собственность продавца приводит к возникновению у последнего экономической выгоды. Следовательно, полученный задаток рассматривается как доход продавца, подлежащий налогообложению в общем порядке.
Согласно пункту 1 статьи 223 НК РФ, датой получения доходов в денежной форме является день выплаты такого дохода. На основании вышесказанного в ФНС пришли к выводу: задаток по предварительному договору купли продажи включатся в налоговую базу по НДФЛ в этом же периоде, независимо от того, будет заключен в дальнейшем основной договор или сделка сорвется.
Отметим, что Минфин тоже считает, что НДФЛ уплачивается сразу же при передаче задатка (письмо от 12.02.10 № 03-04-05/10-56). Однако некоторые суды указывают на то, что задаток, полученный физическим лицом, НДФЛ не облагается. Объектом налогообложения он становится только после его зачета в счет оплаты по основному договору (постановление ФАС Северо-Западного округа от 05.02.10 по делу № А56-10280/2008).
Источник: buhonline.ru
10. Новости налогового контроля
10.1 В рамках выездной проверки уточненной декларации инспекторы вправе проверить период, выходящий за пределы трех лет
Как известно, в рамках выездной налоговой проверки может быть проверен период, не превышающий трех календарных лет, предшествующих году, в котором вынесено решение о проведении проверки (ст. 89 НК РФ). Однако, как напомнил Минфин России в недавно опубликованном письме от 18.07.14 № 03-03-06/1/35353, это правило не распространяется на случай выездной проверки уточненной налоговой декларации.
Если налогоплательщик обнаружил какие-либо ошибки в исчислении налоговой базы за прошлый налоговый период, то он обязан сделать перерасчет налоговой базы именно за тот, прошлый, налоговый период (п.1 ст. 54 НК РФ). Соответствующие изменения должны быть учтены в уточненной налоговой декларации, которую необходимо представить в налоговый орган (п. 1 ст. 81 НК РФ).
В случае представления налогоплательщиком уточненной налоговой декларации налоговый орган может назначить ее выездную налоговую проверку. При осуществлении такой выездной налоговой проверки инспекторы проверяют период, за который представлена уточненная налоговая декларация. И в данном случае правило о трехлетнем периоде выездной налоговой проверки уже не действует. Налоговики вправе проверить период вне зависимости от того, что он выходит за пределы трех календарных лет, предшествующих году, в котором вынесено решение о проверке уточненной декларации.
Источник: buhonline.ru
10.2. Минфин: представление в ИФНС заверенной подшивки копий документов не предусмотрено
В письме от 29.10.2014 № 03-02-07/1/54849 Минфин указал со ссылкой на ГОСТ, что заверенной копией документа является копия, на которую в соответствии с установленным порядком проставляются необходимые реквизиты, обеспечивающие ее юридическую значимость.
НК не предусмотрено представление в налоговый орган подшивки документов, заверенной на обороте последнего листа последнего документа.
Арбитражная практика 2009-2012 годов подтверждает это. Согласно постановлению кассации КА-А41/11390-09 под словами "заверенных проверяемым лицом копий" следует понимать удостоверение уполномоченным должностным лицом налогоплательщика копий документов путем проставления на них необходимых реквизитов, придающих им юридическую силу. При этом, исходя из буквального толкования пункта 2 статьи 93 НК, заверена должна быть копия каждого документа, а не подшивка этих документов.
В постановлении апелляционного суда по делу N А75-10184/2011 указано, что представление в налоговый орган заверенной подшивки документов равносильно представлению копий, не заверенных должным образом.
Ранее Минфин давал несколько иные разъяснения о заверении копий документов, отдаваемых налоговикам по их требованию. В частности, говоря о многостраничных документах (но, правда, не о наборе отдельных одностраничных), Минфин указывал: "могут быть поддержаны существующие в деловой практике способы заверения многостраничных документов как заверение каждого отдельного листа копии документа, так и прошитие многостраничного документа и заверение его в целом". Это письмо от 7 августа 2014 г. N 03-02-РЗ/39142 было разослано налоговым органам.
Источник: audit-it.ru